







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme as normas brasileiras de contabilidade aplicadas ao setor público, é correto afirmar que as demonstrações contábeis
devem ser disponibilizadas, exclusivamente, aos órgãos de controle interno e externo.
não poderão ter seus saldos agregados, em razão da transparência.
devem ser acompanhadas por notas explicativas.
dispensam a identificação do contabilista responsável.
não devem incluir contas retificadoras.
A Demonstração Contábil aplicada ao Setor Público que evidencia a eficiência na gestão dos recursos no serviço público é
o Balanço Financeiro.
o Balanço Patrimonial.
a Demonstração das Variações Patrimoniais.
a Demonstração do Resultado Econômico.
o Balanço Orçamentário.
Para fins de apresentação na Demonstração das Variações Patrimoniais, as variações devem ser agrupadas em ativas e passivas e as despesas orçamentárias discriminadas por:
fonte de recurso.
categoria econômica.
categoria funcional programática.
unidade executora.
unidade executora.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a receita orçamentária arrecadada, a despesa orçamentária empenhada, os recebimentos e os pagamentos extraorçamentários, o saldo inicial e o saldo final das disponibilidades, no período a que se refere, são evidenciados
na Demonstração dos Fluxos de Caixa.
nas Demonstrações das Variações Patrimoniais.
no Balanço Financeiro.
no Balanço Patrimonial.
na Demonstração do Resultado Econômico.
Após as operações realizadas, o saldo do disponível ao final de dezembro de 2011 foi de
15.000
25.000
30.000
35.000
45.000
A promoção da convergência das práticas contábeis brasileiras vigentes no setor público com as normas internacionais de contabilidade, tendo em vista as condições, peculiaridades e o estágio de desenvolvimento do país, por meio da Lei Complementar nº 131/09 que alterou a Lei Complementar nº 101/00, combinado com a Portaria nº 749/09 da STN/MF, bem como a Portaria nº 406/11 e a norma NBCT 16.6 da Resolução CFC nº 1.133/08, exige, para 2012, três novas demonstrações contábeis aplicadas às entidades do setor público da União, Estados e Distrito Federal, além das já exigidas nos artigos 101 a 106 da Lei nº 4.320/64, das quais, a de divulgação facultativa, que tem o objetivo de evidenciar o resultado das ações do setor público, considerando sua interligação com o subsistema de custos, pois tem como premissa os seguintes conceitos: custo de oportunidade, receita econômica e custo de execução, corresponde à Demonstração de
Resultado Econômico.
Balanço Orçamentário.
Mutações do Patrimônio Líquido.
Variações Patrimoniais.
Balanço Patrimonial.
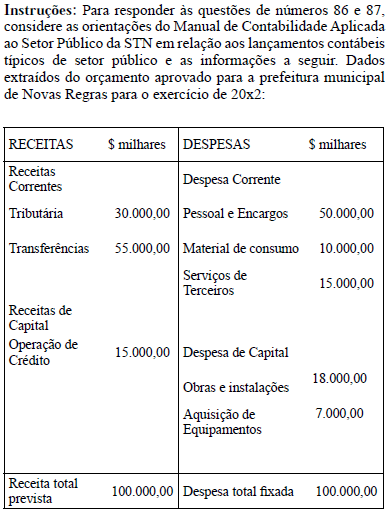
O resultado total do exercício apresentado na Demonstração das Variações Patrimoniais foi de:
Superávit de R$ 32.000,00.
Déficit de R$ 58.000,00.
Superávit de R$ 46.000,00.
Déficit de R$ 26.000,00.
Assinale a alternativa CORRETA correspondente ao resultado financeiro, que servirá como fonte de recursos para a abertura de créditos adicionais no exercício seguinte:
Superávit Financeiro de R$ 130.000,00.
Superávit Financeiro de R$ 140.000,00.
Superávit Financeiro de R$ 270.000,00.
Superávit Financeiro de R$ 130.000,00.
Sobre a execução da despesa orçamentária, assinale a alternativa INCORRETA:
A nota de empenho da despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição, que gera registro nas contas orçamentárias e no passivo financeiro da entidade.
A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito. Essa verificação tem por fim apurar: a origem e o objeto do que se deve pagar; a importância exata a pagar; a quem se deve pagar a importância, para extinguir a obrigação.
A liquidação da despesa por fornecimentos feitos ou serviços prestados terá por base: o contrato, ajuste ou acordo respectivo; a nota de empenho; os comprovantes da entrega de material ou da prestação efetiva do serviço.
O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação.
Conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), o sistema contábil estrutura-se em subsistemas. Assim, o Subsistema de Informações Patrimoniais tem como função:
Registrar, processar e evidenciar os atos e os fatos relacionados ao planejamento e à execução orçamentária.
Registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações do patrimônio público.
Registar, processar e evidenciar os custos da gestão dos recursos e do patrimônio públicos.
Registar, processar e evidenciar os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público.
Registar, processar e evidenciar o superávit ou déficit da entidade do setor público.
Analise os lançamentos a seguir:
I. O lançamento D - Receita a realizar; C – Previsão inicial corresponde ao lançamento inicial da previsão da receita;
II. O lançamento D - Dotação Orçamentária; C – Crédito disponível corresponde ao lançamento da despesa fixada para o período;
III. O lançamento D - Créditos tributários a receber (P); C - Impostos sobre o patrimônio e a renda/IPTU corresponde ao reconhecimento, sob o enfoque patrimonial, do crédito tributário relativo ao IPTU (Variação patrimonial aumentativa e receita tributária por competência);
IV. O lançamento D - Caixa (F); C - Créditos tributários a receber (P) corresponde ao registro da arrecadação após o reconhecimento do fato gerador por competência.
Estão corretos os lançamentos:
A Prefeitura de Teresina lançou receita proveniente de IPTU referente ao ano de 2010. O carnê para pagamento da obrigação foi entregue ao contribuinte no mesmo ano, porém como o pagamento não foi identificado pelo setor contábil, tal receita com IPTU foi inscrita em dívida ativa em 2011 e arrecadada pelo contribuinte em janeiro de 2012. Marque a opção CORRETA em que consta, respectivamente, o exercício a que pertence a receita arrecadada e a classificação desta.
2012 - Receita Tributária.
2010 - Receita Corrente.
2011 - Receita Tributária.
2011 - Receitas com Taxas.
2010 - Receitas com Taxas.
A partir das informações, dispostas no quadro a seguir, para elaboração do Balanço Financeiro da Prefeitura de Campo Alto do Amazonas, assinale a opção CORRETA.
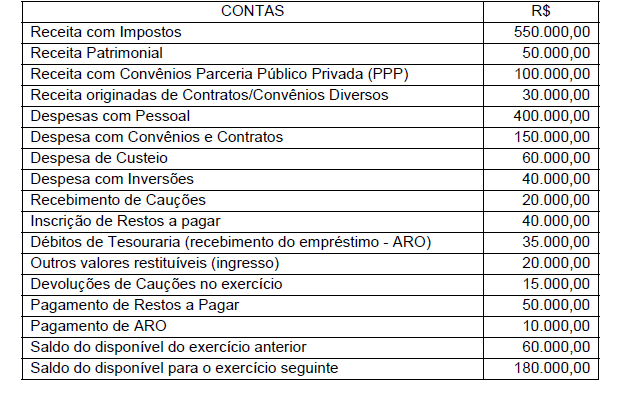
O Resultado Financeiro do Exercício equivale a R$ 155.000,00 e os Ingressos Extraorçamentários a R$ 95.000,00.
O Resultado Financeiro do Exercício equivale a R$ 155.000,00 e os Dispêndios Extraorçamentários a R$ 110.000,00.
O Resultado Financeiro do Exercício equivale a R$ 120.000,00 e os Ingressos Extraorçamentários a R$ 115.000,00.
O Resultado Financeiro do Exercício equivale a R$ 120.000,00 e os Dispêndios Orçamentários a R$ 75.000,00.
O Resultado Financeiro do Exercício equivale a R$ 155.000,00 e os Ingressos Orçamentários a R$ 730.000,00.
Em relação aos Créditos Orçamentários Adicionais, marque a opção CORRETA.
( ) Créditos adicionais constituem autorizações de gastos que visam suplementar o orçamento.
( ) Créditos adicionais Suplementares visam agregar valores ao orçamento quando não dotados em lei específica.
( ) Créditos orçamentários adicionais especiais são destinados a despesas para as quais não haja dotação orçamentária específica.
( ) Os créditos adicionais suplementares e especiais são destinados a reforço de dotação orçamentária e acréscimo de valores para as quais não haja dotação orçamentária específica, respectivamente.
( ) Recursos objeto de veto, emenda ou rejeição do projeto de lei orçamentária que ficarem sem destinação podem ser utilizados como fonte hábil para abertura de créditos especiais e suplementares, mediante autorização legislativa.
F; V; V; V; F
F;F; V; F; F
V; F;V; V; F
F; F; V; V; V
V; V; V; V; F
Diversas bases de mensuração são empregadas em diferentes graus e em variadas combinações nas demonstrações contábeis. A base de mensuração que expressa que os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa que teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data do balanço denomina-se
Custo histórico.
Custo corrente.
Valor de liquidação.
Valor presente.
Os saldos das contas “Peças e Conjuntos de Reposição” e “Ajustes Patrimoniais Financeiros” são evidenciados no balanço Patrimonial, respectivamente, como
ativo circulante e intangível.
imobilizado e patrimônio líquido.
intangível e passivo não circulante.
realizável a longo prazo e passivo circulante.
diferido e intangível.
O Balanço Patrimonial de determinado Estado apresentou o resultado a seguir:
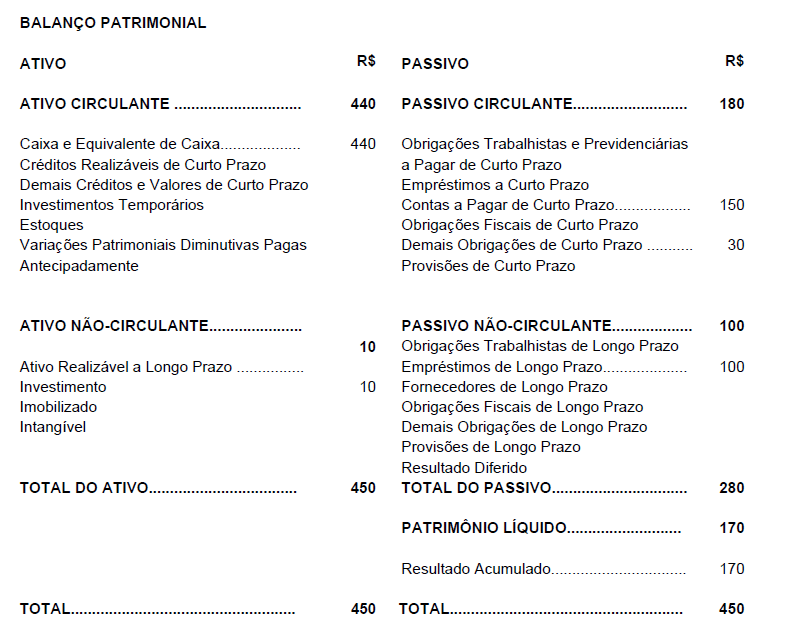
Analise o Balanço Patrimonial acima e marque a opção CORRETA.
A Liquidez Imediata (LI) apresenta um índice de 2,44, indicando que a capacidade financeira da entidade em honrar imediatamente seus compromissos de curto prazo, contando apenas com suas disponibilidades, é satisfatória.
O Índice de Solvência (IS) é igual a 1,61, indicando que a entidade não está em condições de fazer frente a suas obrigações e que esta apresenta uma situação patrimonial incerta.
O índice da Composição do Endividamento (CE) corresponde a 0,64, indicando um endividamento de curto prazo satisfatório.
O Índice de Solvência (IS) é igual a 0,64, indicando que a entidade não está em condições de fazer frente a suas obrigações e que esta apresenta uma situação patrimonial incerta.
A Liquidez Imediata (LI) apresenta um índice de 1,61, indicando que a entidade possui capacidade financeira satisfatória para honrar imediatamente seus compromissos de curto prazo, contando apenas com suas disponibilidades.



