







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
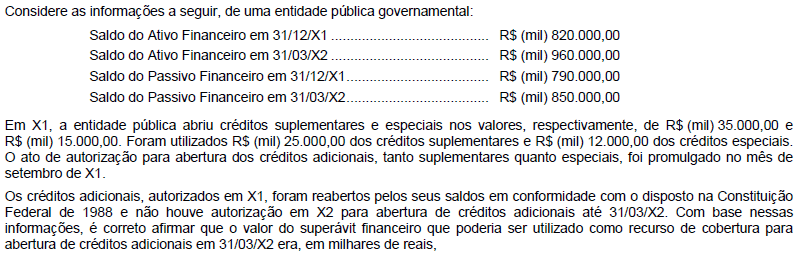
30.000,00.
27.000,00.
17.000,00.
110.000,00.
107.000,00.
A respeito das demonstrações contábeis aplicadas ao setor público, assinale a opção correta.
As notas explicativas, que são anexas às demonstrações contábeis, devem conter informações sobre a efetividade das ações realizadas na execução orçamentária.
A demonstração das mutações do patrimônio líquido deve ser elaborada anualmente por todas as unidades gestoras do governo federal.
No balanço patrimonial, a classificação dos elementos em circulante ou não circulante é feita com base nos atributos de conversibilidade para as contas do ativo e nos de exigibilidade para as contas do passivo.
A situação patrimonial da entidade pública, no tocante a seus aspectos quantitativos e qualitativos, é evidenciada pela demonstração das variações patrimoniais.
O fluxo de financiamentos da demonstração dos fluxos de caixa inclui aquisição e alienação de bens.
Na mesma data, a Demonstração do Fluxo de Caixa, elaborada pelo método direto, indicou uma geração líquida de caixa e equivalente de caixa do seguinte valor :
nulo
positiva de R$ 20.000
positiva de R$ 7.000
negativa de R$ 5.000
negativa de R$ 10.000
As demonstrações contábeis assumem papel fundamental, por representarem importantes saídas de informações geradas pela Contabilidade Aplicada ao Setor Público, promovendo transparência dos resultados orçamentário, financeiro, econômico e patrimonial do setor público. Para cumprimento do objetivo de padronização dos procedimentos contábeis, deve-se observar os dispositivos legais que regulam o assunto, como a Lei Federal nº 4.320, de 17 de março de 1.964, a Lei Complementar nº 101, de 4 de maio de 2000, e também as disposições do Conselho Federal de Contabilidade relativas aos Princípios de Contabilidade, bem como as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCT 16).
Assim, são algumas demonstrações contábeis das entidades definidas no campo de aplicação da Contabilidade do Setor Público, incluindo as exigidas pela Lei Federal nº 4.320/64, EXCETO:
Balanço Patrimonial.
Balanço Financeiro.
Demonstração das Variações Patrimoniais.
Demonstração do Resultado do Exercício.
Assinale a alternativa que apresenta fatos registrados exclusivamente pelo subsistema patrimonial.
Empenho de despesa com equipamentos e operações de créditos concedidos.
Arrecadação de impostos e alienação de bens.
Apropriação de despesas com pessoal ativo e liquidação de serviços de terceiros.
Consumo de estoque e recebimento por doação de computadores.
Liquidação de despesa de capital e arrecadação de Dívida Ativa de longo prazo.
A demonstração do valor adicionado deve obedecer à metodologia definida em lei, segundo a qual a conta de perda e recuperação de valores ativos deve incluir os valores de aquisição dos itens de estoque e investimento perdidos ou recuperados.
Considere que determinada empresa tenha recebido recursos de indenização de seguro pago em decorrência de incêndio ocorrido em uma de suas unidades fabris. Nessa situação, os recursos recebidos devem ser incluídos na demonstração do fluxo de caixa no grupo de fluxos de operações.
Relativamente à demonstração do fluxo de caixa, o valor do caixa e equivalente de caixa final foi superavitário em R$ 30.000,00.
Conforme os Princípios de Contabilidade e as Normas Brasileiras Aplicadas ao Setor Público, o valor que irá compor o Passivo Circulante do Balanço Patrimonial será de
R$ 1.400,00.
R$ 2.800,00.
R$ 3.400,00.
R$ 5.300,00.
R$ 8.700,00.
O registro da realização da receita de serviços, para efeito de apuração do resultado patrimonial, é realizado no subsistema patrimonial de contas a débito de créditos a receber e a crédito de variação ativa extraorçamentária.
A partir da elaboração das demonstrações contábeis, determinam-se três tipos de resultados: o orçamentário, apurado no balanço orçamentário; o financeiro, apurado no balanço financeiro; e o patrimonial, apurado no balanço patrimonial.
No âmbito do setor público, as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é evidenciada
na demonstração das variações patrimoniais do exercício.
nos registros contábeis das receitas e despesas do exercício.
no balanço financeiro.
na demonstração do fluxo de caixa.
no balanço orçamentário.
O balanço financeiro evidencia o fluxo das disponibilidades, apurado a partir dos recebimentos e pagamentos orçamentários ou extraorçamentários, não contemplando as variações patrimoniais aumentativas nem as diminutivas, pois essas variações não representam movimentação financeira.
O valor das receitas resultantes da execução do orçamento que geram efeito líquido positivo no resultado patrimonial apurado pela demonstração das variações patrimoniais, de acordo com a Lei n. 4.320/64, é de
72.000.
93.600.
120.000.
143.600.
163.600.
Em relação às orientações para elaboração da Demonstração das Variações Patrimoniais, editadas pela Secretaria do Tesouro Nacional, analise as afirmativas a seguir:
I. As variações patrimoniais aumentativas, que podem ser associadas a receitas efetivas, discriminarão as receitas de acordo com os seguintes grupos: tributárias, contribuições, exploração e venda de bens, serviços e direitos, financeiras, transferências recebidas, valorização e ganhos com ativos e outras variações patrimoniais.
II. As variações patrimoniais diminutivas, que podem ser associadas a despesas efetivas, discriminarão as despesas nos seguintes grupos: pessoal e encargos, benefícios previdenciários e assistenciais, uso de bens, serviços e consumo de capital fixo, financeiras, transferências concedidas, desvalorização e perda de ativos, tributárias, provisões e outras perdas patrimoniais.
III. As variações patrimoniais qualitativas, decorrentes ou não da execução orçamentária, serão apresentadas em um quadro anexo à Demonstração das Variações Patrimoniais.
Estão corretas as afirmativas:
apenas I;
apenas II;
apenas III;
apenas I e III;
apenas II e III.
A Prestação de Contas Anual é obrigatória para:
toda empresa estatal, sem fins lucrativos, do terceiro setor e da administração direta.
qualquer pessoa física ou jurídica sem fins lucrativos.
qualquer pessoa física e empresa estatal, sem fins lucrativos, do terceiro setor e da administração direta.
qualquer pessoa física que gerencie bens de ordem econômica.
qualquer pessoa física ou jurídica, pública ou privada, que utilize, arrecade, guarde, gerencie ou administre dinheiros, bens e valores públicos ou pelos quais a União responda, ou que, em nome desta, assuma obrigações de natureza pecuniária.
O Patrimônio Público é composto, em sentido amplo, por bens, direitos e obrigações. Portanto, sobre os bens públicos considerados de uso especial (aqueles destinados à execução dos serviços públicos), marque a opção CORRETA.
Não são contabilizados, pois são utilizados pela administração pública.
São contabilizados, porém não são inventariados.
Não são contabilizados, porém são avaliados e depreciados.
São contabilizados, inventariados, avaliados e depreciados.
São contabilizados, porém não são depreciados.
Considere os seguintes dados referentes às operações realizadas por um ente público no exercício de 2011:
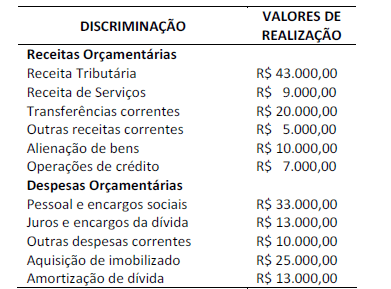
Com base nos dados, a Demonstração dos Fluxos de Caixa do exercício de 2011 evidenciará
O conjunto de demonstrações contábeis obrigatórias das entidades públicas inclui os balanços patrimonial, orçamentário e financeiro e a demonstração de mutações do patrimônio líquido.



