







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
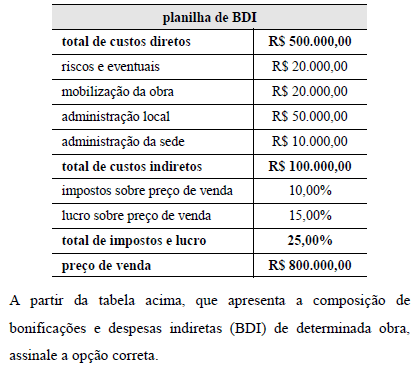
Os impostos sobre o preço são considerados custos indiretos.
Considerar a administração local como custo direto reduz o percentual do BDI e o preço da obra.
O imposto previsto no orçamento totaliza R$ 90.000,00, pois não incide sobre o lucro.
O lucro é de R$ 60.000,00, pois sobre ele não incide imposto de renda.
O BDI é de 45%.
O registro dos custos dos bens e serviços produzidos e ofertados à sociedade deve ser efetuado no subsistema de informação patrimonial.
Para comporem a estrutura do patrimônio público como passivos, as obrigações da entidade devem ser derivadas de eventos passados.
Considerando os efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis das empresas e de suas filiais, agências, sucursais ou dependências no exterior, assinale a opção correta.
Ao final de cada exercício financeiro, os itens não monetários dos investimentos mensurados pelo custo histórico não serão convertidos da moeda estrangeira para a moeda funcional, a não ser quando o investimento for descontinuado.
Se a Cia. brasileira K detém 85% do capital da Cia. D, que opera no exterior e utiliza as mesmas práticas contábeis da investidora, os ganhos cambiais da Cia. K em relação à investida, após a avaliação pela equivalência patrimonial, serão reconhecidos, proporcionalmente ao investimento, na demonstração do resultado do exercício da Cia. K.
Os métodos de avaliação de investimentos permanentes no exterior permitidos pela legislação brasileira incluem a equivalência patrimonial, o método do custo e o valor justo.
Na norma brasileira, não há regulação específica para a contabilização de investimentos no exterior.
Quando uma investidora recebe reembolso de capital de investimento no exterior, a variação cambial deve ser reconhecida diretamente no seu patrimônio líquido, para não provocar efeito no resultado do período.
De acordo com os dados em apreço, e considerando que a compra de equipamentos é uma mutação patrimonial, é correto afirmar que a entidade Zx realizou apenas uma despesa orçamentária, no valor de R$ 28.000,00, correspondente a despesas com água, luz e telefone.
De acordo com a legislação tributária, para se creditar do ICMS, é necessário que este imposto esteja corretamente destacado em documento fiscal hábil.
É demonstração contábil aplicada ao setor público obrigatória apenas para os entes que incorporarem as empresas estatais dependentes no processo de consolidação das contas:
Notas Explicativas.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Demonstração do Resultado Econômico.
Demonstração das Mutações no Patrimônio Líquido.
Demonstração contábil é a técnica que evidencia, em período determinado, as informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio de entidades do setor público e suas mutações.
De acordo com a NBC T16.6, assinale a alternativa que apresenta as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público.
Balanço Patrimonial; Balanço Orçamentário; Balanço Financeiro; Demonstração das Variações Patrimoniais; Demonstração dos Fluxos de Caixa; Demonstração do Resultado Econômico; Demonstração das Mutações do Patrimônio Líquido; Notas Explicativas.
Balanço Patrimonial; Balanço Orçamentário; Balanço Financeiro; Demonstração das Variações Patrimoniais; Demonstração dos Fluxos de Caixa; Demonstração das Mutações do Patrimônio Líquido; Notas Explicativas.
Balanço Patrimonial; Balanço Orçamentário; Balanço Financeiro; Demonstração das Variações Patrimoniais; Demonstração dos Fluxos de Caixa; Demonstração do Resultado Econômico.
Balanço Patrimonial; Balanço Orçamentário; Demonstração das Variações Patrimoniais; Demonstração dos Fluxos de Caixa; Demonstração do Resultado Econômico; Demonstração das Mutações do Patrimônio Líquido.
Balanço Patrimonial; Balanço Orçamentário; Balanço Financeiro; Demonstração das Variações Patrimoniais; Demonstração dos Fluxos de Caixa; Demonstração do Resultado Econômico; Notas Explicativas.
Na contabilidade pública, os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais. Em relação às Demonstrações Contábeis exigidas pela Lei nº 4.320/1964, correlacione as colunas A e B e, em seguida, assinale a alternativa que apresenta a sequência correta.
Coluna A
1. Balanço Orçamentário.
2. Balanço Financeiro.
3. Balanço Patrimonial.
4. Demonstração das Variações Patrimoniais.
Coluna B
( ) Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
( ) Demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial e as Contas de Compensação.
( ) Demonstrará as receitas e despesas previstas em confronto com as realizadas.
( ) Demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
3/ 4/ 1/ 2
4/ 2/ 3/ 1
4/ 3/ 1/ 2
4/ 3/ 2/ 1
2/ 4/ 3/ 1
Considere os dados apresentados, a seguir, referentes ao exercício financeiro de X1 de um determinado ente público:
Receita Prevista | R$ 1.350.000,00 |
Receita Lançada | R$ 1.340.000,00 |
Receita Arrecadada | R$ 1.320.000,00 |
Despesa Fixada | R$ 1.350.000,00 |
Despesa Empenhada | R$ 1.280.000,00 |
Despesa Liquidada | R$ 1.210.000,00 |
Despesa Paga | R$ 1.160.000,00 |
Durante o exercício de X1, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 120.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 3.000,00; reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 15.000,00; e recebeu depósitos caução no valor de R$ 5.000,00.
Com base nestas informações, é correto afirmar que em X1,
o excesso de arrecadação foi R$ 160.000,00.
o resultado de execução orçamentária foi R$ 40.000,00.
o total dos recebimentos extraorçamentários, no Balanço Financeiro, foi R$ 5.000,00.
o total dos pagamentos extraorçamentários, no Balanço Financeiro, foi R$ 135.000,00.
a variação cambial da dívida fundada externa reduziu o resultado patrimonial do período.
O tratamento contábil diferenciado dado a uma duplicata descontada em uma empresa de factoring, em relação a uma duplicata descontada em banco, justifica-se em função da questão da transferência de riscos e benefícios.
O superávit financeiro do ano anterior, que pode ser utilizado como fonte de recurso para abertura de créditos adicionais, é encontrado
no balanço financeiro.
no balanço patrimonial.
no balanço orçamentário.
na demonstração das variações patrimoniais.
na demonstração do fluxo de caixa.
Para que todas as informações relevantes sejam fornecidas, as transações relacionadas a arrendamento financeiro devem ser incluídas na demonstração dos fluxos de caixa.
Deverá haver o registro da realização da receita orçamentária da entidade Zx no valor de R $ 90.000,00.
O registro do recebimento da doação de um veículo exemplifica transação representada pela variação patrimonial quantitativa aumentativa. Esse tipo de transação dá origem a lançamentos contábeis independentes da execução orçamentária, que devem ser realizados no subsistema de informações patrimoniais.
No balanço financeiro, a diferença positiva entre os ingressos e os dispêndios de recursos indica aumento das disponibilidades registradas no início do exercício em referência, mas não o valor do superávit financeiro.
Por ser proveniente de receita, a alienação de bens deve ser tratada, na contabilidade governamental, como uma mutação ativa.
Em relação aos ativos intangíveis, assinale a opção correta.
O subgrupo do ativo intangível compõe-se de bens corpóreos e incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade.
Os gastos ocorridos na fase de pesquisa de produtos desenvolvidos na empresa devem ser reconhecidos como despesas nos resultados dos períodos em que ocorrerem, porque não são adequados para reconhecimento como ativos produzidos.
Os ágios decorrentes de expectativa de rentabilidade futura de intangíveis gerados no ambiente interno da companhia, como o fundo de comércio e o goodwill, são reconhecidos na contabilidade pelo seu valor justo.
O registro das amortizações dos ativos intangíveis deve ser iniciado a partir do momento em que o ativo estiver disponível para uso.
Os ativos intangíveis incluem marcas, patentes, softwares, licenças, despesas antecipadas, gastos com desenvolvimento e outros gastos que gerem benefícios incrementais futuros, não contemplados em norma específica.
São demonstrações contábeis aplicadas ao setor público, vigentes a partir de 2013:
Demonstração do Valor Adicionado e Balanço Orçamentário.
Balanço Patrimonial e Demonstração do Resultado do Exercício.
Demonstração das Variações Patrimoniais e Notas Explicativas.
Demonstração das Mutações no Patrimônio Líquido e Demonstração do Resultado Econômico.
Demonstração dos Fluxos de Caixa e Demonstração das Mutações do Patrimônio Líquido.
O valor a ser inscrito em Dívida Ativa Tributária é de
5.400.
18.000.
23.400.
28.000.
36.400.



