







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Saldo da Dotação Orçamentária para aquisição de Veículos é:
R$ 48.000,00.
R$ 27.000,00.
R$ 15.000,00.
R$ 21.000,00.
Qual o valor da despesa paga em X1?
36.000,00
39.540,00
38.160,00
36.540,00
39.040,00
Um Município construiu casas populares para doar à população que havia perdido a sua moradia, em função de fortes chuvas. As despesas com a execução das obras devem ser classificadas como
despesas de capital - investimentos.
despesas correntes - despesas de custeio.
despesas de capital - inversões financeiras.
despesas de capital - transferências de capital.
despesas correntes - transferências correntes.
O tipo de despesa que não precisa de autorização legislativa para ser realizada, ou seja, que não integra o orçamento público é:
Despesa discricionária.
Despesa de capital.
Despesa orçamentária.
Despesa extraorçamentária.
Despesa obrigatória.
Leia as afirmativas a seguir e marque a opção incorreta:
O principal indicador do balanço patrimonial para os entes públicos é o que mede o superávit financeiro, fonte de recursos financeiros livres para abertura de créditos adicionais.
Os créditos adicionais se classificam em: suplementares, especiais e extraordinários.
O registro contábil da receita e da despesa far-se-á de acordo com as especificações constantes da lei de orçamento e dos créditos adicionais.
De acordo com o artigo 40 da Lei n. 4.320/64, os créditos adicionais são autorizações de despesa computadas ou insuficientemente dotadas na Lei de Orçamento.
O subsistema orçamentário registra a previsão orçamentária, suas alterações (créditos adicionais) e sua execução orçamentária.
No momento da contabilização do orçamento, deve ser registrado em contas orçamentárias o total da receita orçamentária prevista e da despesa orçamentária fixada por fonte ou destinação de recursos. Nesse sentido, assinale o registro contábil que representa a fixação da despesa sob o enfoque orçamentário.
Débito – Dotação Inicial (Classe 6) e Crédito – Crédito disponível (Classe 5).
Débito – Dotação Inicial (Classe 5) e Crédito – Crédito disponível (Classe 6).
Débito – Crédito disponível (Classe 5) e Crédito – Dotação Inicial (Classe 6).
Débito – Dotação Inicial (Classe 5) e Crédito – Crédito Empenhado Liquidado a Pagar (Classe 6).
Débito – Crédito Empenhado (Classe 5) e Crédito – Crédito Empenhado a Liquidar (Classe 6).
Suponha‑se que uma resolução de conselho regional tenha instituído um programa, que implicará a realização de despesas correntes pelos próximos três anos. Nesse caso, é correto afirmar que, por ser de duração limitada e não envolver despesas de capital, não será necessário avaliar o impacto orçamentário ou financeiro do programa nem demonstrar a origem dos recursos para seu custeio.
Certo
Errado
Assinale a alternativa que apresenta apenas despesas correntes.
salário do pessoal militar, obras públicas e despesas de custeio
amortização da dívida pública, despesas de custeio, transferência corrente
inversões financeiras, juros da dívida pública e despesas com inativos
subvenções sociais, subvenções econômicas e salário família
Suponha que o Projeto de Lei Orçamentária Anual do Município de Bom Jesus fora encaminhado para apreciação sem a fixação de despesas para a Secretaria de Obras. Além disso, o total das despesas orçamentárias fixadas ultrapassa em 20% o montante das receitas previstas para o exercício. Neste caso, é correto afirmar que foram violados, respectivamente, os princípios:
da Totalidade e da Exatidão.
da Totalidade e da Clareza.
da Universalidade e do Equilíbrio.
da Universalidade e da Exatidão.
da Exclusividade e do Orçamento Bruto.
Sobre o Regime de Adiantamento, indique se as afirmações são verdadeiras (V) ou falsas (F). Posteriormente, marque a alternativa com a sequência correta.
( ) Deve ser exclusivamente aplicado em despesas orçamentárias correntes.
( ) Sempre será precedido de empenho em dotação própria.
( ) Não se fará adiantamento a servidor em alcance nem a responsável por dois adiantamentos.
F – F – V.
V – F – V.
F – V – F.
F – V – V.
V – V – F.
O Empenho da despesa representa a formalização da obrigação constituída pelo Estado para com o fornecedor. No caso de despesas com energia elétrica, o Empenho deve ser realizado na modalidade:
Global.
Ordinário.
Estimativa.
Funcional.
Complementar.
Entre as diversas formas de se classificar a despesa orçamentária, tem a que se denomina de Inversões Financeiras. Um exemplo de dotação orçamentária classificada como Inversão Financeira é a destinada à:
Aquisição de Imóveis.
Despesa com Pessoal.
Operação de Crédito.
Subvenção Econômica.
Subvenção Social.
Assinale a única alternativa que apresenta uma despesa sob o ponto de vista orçamentário:
Pagamento de restos a pagar.
Devolução de caução de terceiros em dinheiro.
Pagamentos de consignações de servidores retidas em folha de pagamento.
Despesas de exercícios anteriores.
Em conformidade com a Lei nº 4.320/1964 - Normas Gerais de Direito Financeiro, em relação à execução do orçamento, sobre a despesa, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) O pagamento da despesa será efetuado por tesouraria ou pagadoria regularmente instituídos por estabelecimentos bancários credenciados e, em casos excepcionais, por meio de adiantamento.
( ) As dotações atribuídas às diversas unidades orçamentárias poderão, quando expressamente determinado na Lei de Orçamento, ser movimentadas por órgãos centrais de administração geral.
( ) É vedada a redistribuição de parcelas das dotações de pessoal, de uma para outra unidade orçamentária, quando considerada indispensável à movimentação de pessoal dentro das tabelas ou quadros comuns às unidades interessadas.
E - C - C.
C - E - E.
E - E - C.
C - C - E.
E - C - E.
Considerando os conceitos e funções apresentados a seguir, julgue as afirmações e registre V, para verdadeiras, e F, para falsas:
( ) O Elemento de Despesa Orçamentária é responsável por identificar o detentor do crédito da despesa.
( ) A Modalidade de Aplicação indica se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades.
( ) Despesas de Exercícios Anteriores (DEA), Indenizações e Restituições são situações que podem suscitar dúvidas quanto ao uso do elemento próprio da despesa realizada.
Assinale a alternativa com a sequência correta:
V - V - V.
F - F - F.
V - F - F.
F - V - V.
F - F - V.
Durante o exercício financeiro, o seguinte registro contábil foi realizado em uma entidade do setor público referente ao recebimento do documento fiscal da despesa com a prestação de serviço de limpeza e conservação.
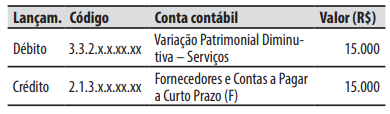
Considerando o registro contábil e com base nos conhecimentos sobre a escrituração das operações típicas das entidades do setor público, é correto afirmar que o registro contábil:
Aumentou o total do passivo e foi realizado na natureza da informação orçamentária.
Reduziu o total do ativo e foi realizado na natureza da informação patrimonial.
É referente ao estágio da liquidação da despesa extraorçamentária e foi realizado na natureza da informação orçamentária.
É referente ao estágio da liquidação da despesa orçamentária corrente e foi realizado na natureza da informação patrimonial.
Contribuiu para o aumento do resultado patrimonial do exercício e foi realizado na natureza da informação orçamentária.
As classificações orçamentárias de receitas e despesas são de fundamental importância para a transparência das operações constantes de um orçamento. Toda a informação orçamentária é organizada e veiculada segundo um tipo de classificação.
A Classificação por Identificador de Uso é usada nos demonstrativos da despesa para indicar a espécie de recursos que a está financiando.
A Classificação por Fonte de Recursos vem completar a informação concernente à aplicação dos recursos, especialmente para destacar a contrapartida nacional de empréstimos.
Recursos Condicionados não são uma fonte de recursos da classificação orçamentária.
Com relação à Classificação por Fonte de Recursos, o primeiro dígito do código determina o grupo de fonte de recursos e os dois dígitos seguintes, sua especificação.
A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei nº 4.320/1964. Identifique cada estágio da despesa orçamentária:
-
I. Representa a garantia ao credor de que existe crédito orçamentário disponível e suficiente para atender a despesa objeto do contrato.
II. Como sendo o despacho exarado por autoridade competente, determinando que a despesa liquidada seja paga.
III. Consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
-
Assim, podemos afirmar que a ordem correta conforme os enunciados expostos acima corresponde a alternativa:
Empenho, liquidação e pagamento.
Liquidação, pagamento e empenho.
Empenho, pagamento e liquidação.
Liquidação, empenho e pagamento.
Os estágios da despesa pública decorrem de procedimentos administrativos e ensejam registros de natureza contábil, que geram informações para fins de controle e acompanhamento da execução orçamentária.
No caso concreto do registro do estágio do empenho de uma despesa com aquisição de material de consumo que será estocado em almoxarifado para uso posterior, mediante solicitação, a contrapartida do lançamento a débito será em conta de natureza:
patrimonial: Estoque – Almoxarifado;
patrimonial: Fornecedores e Contas a Pagar;
patrimonial: Variação Patrimonial Diminutiva;
orçamentária: Crédito Disponível;
orçamentária: Crédito Empenhado a Liquidar.
Após a prestação dos serviços, a Prefeitura Municipal recebeu a nota fiscal de um prestador de serviços com as seguintes informações:
- Valor do serviço R$ 250.000,00.
- INSS a ser retido R$ 25.000,00.
- PIS e COFINS a serem retidos R$ 10.000,00.
Utilizando os dados acima e, verificando que os valores estão de acordo com a legislação, assinale a alternativa que apresenta o resultado patrimonial da operação após a contabilização da referida nota fiscal:
O Valor da despesa será de R$ 250.000,00 e o valor do aumento no passivo será de R$ 215.000,00.
O Valor da despesa será de R$ 250.000,00 e o valor do aumento no passivo será de R$ 250.000,00.
O Valor da despesa será de R$ 285.000,00 e o valor do aumento no passivo será de R$ 215.000,00.
O Valor da despesa será de R$ 285.000,00 e o valor do aumento no passivo será de R$ 250.000,00.
O Valor da despesa será de R$ 285.000,00 e o valor do aumento no passivo será de R$ 285.000,00.



