








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É a Demonstração Contábil Aplicada ao Setor Público (DCASP) que evidenciará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação, assim como, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação:
Relatório Resumido da Execução Orçamentária
Demonstração dos Fluxos de Caixa
Balanço Orçamentário
Balanço Financeiro
Relatório de Gestão Fiscal
O demonstrativo abaixo apresenta informações sobre as despesas correntes extraídas do balanço orçamentário de um município.
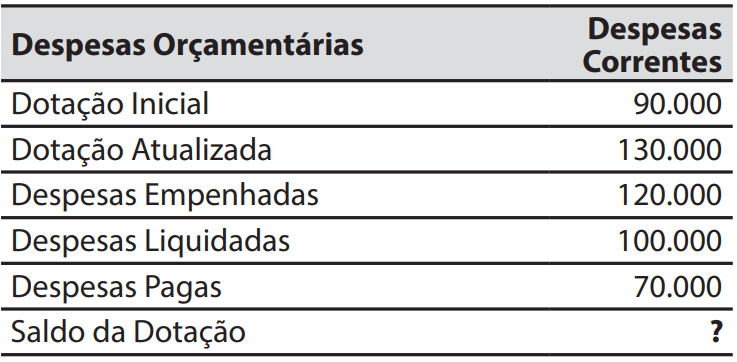
No campo Saldo da Dotação, em que está o símbolo “?”, deve constar o valor de:
R$ 10.000.
R$ 20.000.
R$ 30.000.
R$ 40.000.
R$ 50.000.
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos dispêndios de recursos.
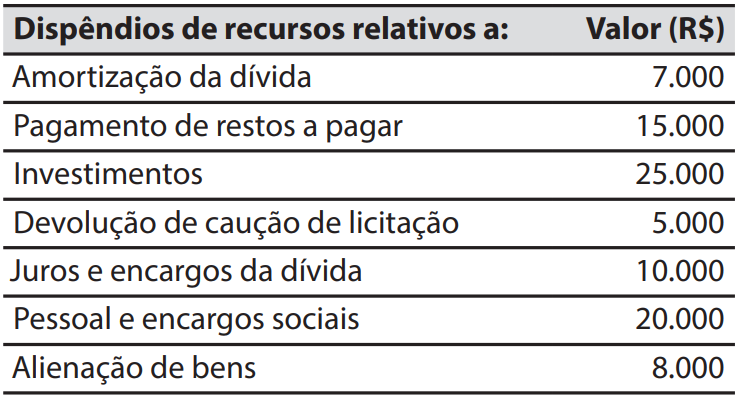
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas correntes é de:
R$ 30.000.
R$ 35.000.
R$ 40.000.
R$ 45.000.
R$ 55.000.
No início do exercício de X2, o contador da prefeitura fictícia “Palmas Ipê Amarelo” apresentou ao gestor o relatório da execução orçamentária da despesa do exercício de X1, com posição em 31/12, conforme segue:
Descrição | Empenho | Liquidação | Pagamento |
Outros serviços de terceiros pessoa física | 30.000,00 | 10.000,00 | 10.000,00 |
Obras e instalações | 50.000,00 | 35.000,00 | 35.000,00 |
Principal da dívida pública interna | 70.000,00 | 50.000,00 | 40.000,00 |
Diárias pessoal civil | 40.000,00 | 35.000,00 | 30.000,00 |
Equipamentos e material permanente | 100.000,00 | 90.000,00 | 82.000,00 |
Outros serviços de terceiros pessoa jurídica | 30.000,00 | 27.000,00 | 20.000,00 |
Concessão de empréstimos e financiamentos | 20.000,00 | 20.000,00 | 20.000,00 |
Vencimentos e vantagens fixas pessoal civil | 40.000,00 | 32.000,00 | 32.000,00 |
Material de consumo | 50.000,00 | 42.000,00 | 40.000,00 |
Considerando somente os dados apresentados da execução orçamentária da despesa em 31/12/X1, assinale a alternativa CORRETA.
O total pago na categoria econômica Despesas de Capital é de R$ 157.000,00.
O total empenhado no Grupo de Natureza de Despesa denominado de Investimentos é de R$ 220.000,00.
O total liquidado na categoria econômica Despesas Correntes é de R$ 190.000,00.
O total pago no Grupo de Natureza de Despesa, denominado de Inversões Financeiras, é de R$ 40.000,00.
O total empenhado no Grupo de Natureza de Despesa, denominado de Outras Despesas Correntes, é de R$ 150.000,00.
Considerando as demonstrações contábeis aplicadas ao setor público e a estrutura e os aspectos contábeis do fluxo de caixa, assinale a alternativa que apresenta apenas exemplos de fluxos de caixa das atividades operacionais.
Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo.
Recebimentos de caixa decorrentes de impostos, taxas, contribuições, multas, royalties, honorários e comissões.
Adiantamentos em caixa e empréstimos concedidos a terceiros.
Amortização de empréstimos e financiamentos que foram contraídos.
Pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
A empresa Beta S/A contratou, em 01 de março de 20X4, seguro para sua frota de veículos no valor de R$ 105.000,00. O seguro tem validade de 24 meses. O pagamento foi feito à vista, no momento da contratação. Diante da situação apresentada, qual o valor da despesa com seguros apurada em 30 de novembro de 20X4?
R$ 105.000,00.
R$ 52.500,00.
R$ 43.750,00.
R$ 39.375,00.
R$ 35.000,00.
Os gastos com fretes pelo transporte de mercadorias que são suportados pelo vendedor, devem ser considerados como:
Despesas comerciais.
Custos financeiros.
Despesas de pessoal.
Despesas tributárias.
A análise do comportamento das receitas e despesas trata-se de uma forma de compreender a situação financeira de uma empresa, o que permite tomar decisões mais informadas. Analise quais dos itens abaixo correspondem a ações de controle de receitas e despesas.
I.Registrar todas as despesas.
II.Montar uma reserva de emergência.
III.Definir metas financeiras.
Após análise, assinale a alternativa correta:
Apenas os itens I e II estão corretos.
Os itens I, II e III estão corretos.
Apenas os itens I e III estão corretos.
Apenas os itens II e III estão corretos.
Apenas o item I está correto.
Em relação ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que descreve a definição/utilização mais próxima de despesas correntes.
São as despesas que contribuem diretamente para a formação ou aquisição de um bem de capital.
É a destinação de parte das receitas orçamentárias para o atendimento de passivos contingentes e outros riscos.
Despesa orçamentária decorrente do pagamento ou da transferência de outros ativos para a quitação do valor principal da dívida.
Despesas que não contribuem diretamente para a formação ou aquisição de um bem de capital.
Utilizada para entrega de recursos aos consórcios públicos dos quais o ente transferidor faça parte, correspondente ao rateio das despesas decorrentes da participação do ente, à conta de recursos referentes aos restos a pagar.
Um ente municipal 34 apresentou os seguintes saldos de despesas em determinado período:
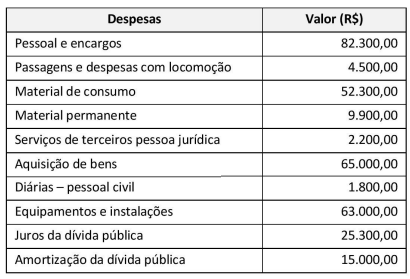
Os valores das despesas correntes e de capital são, respectivamente,
R$ 137.900,00 e R$ 152.900,00.
R$ 168.400,00 e R$ 137.900,00.
R$ 168.400,00 e R$ 152.900,00.
R$ 183.400,00 e R$ 137.900,00.
R$ 206.100,00 e R$ 115.200,00.
Considere uma contabilização de folha de pagamento mensal com vantagens de $200.000,00 e os seguintes descontos: 12% - regime próprio de previdência dos servidores; 7% - imposto de renda; 6% - consignações de terceiros. A despesa a ser reconhecida no mês é de
200.000.
176.000.
164.000.
174.000.
150.000.
O Regime de Adiantamento é aplicável aos casos de despesas expressamente definidos em lei e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria para o fim de realizar despesas, que não possam subordinar-se ao processo normal de aplicação (Lei 4.320/1964, art. 68). Sobre o tema, indique a alternativa correta.
É dispensável que o responsável pelo recebimento de dinheiro público por meio de suprimento de fundos seja um agente público, seja agente político, empregado público, servidor público efetivo ou servidor comissionado, podendo ser também um trabalhador terceirizado.
Suprimento de fundos é uma modalidade de dispensa de licitação.
Substitui a dispensa em função do valor ou a dispensa da situação de calamidade da Lei nº 13.979/2020.
No âmbito federal, está previsto e regulado o Cartão de Pagamento do Governo Federal - CPGF (Cartão Corporativo), o que deverá ser seguido fielmente pelos demais entes.
É possível que o Distrito Federal, os Estados e os Municípios regulamentem o suprimento de fundos, inclusive é recomendável. Alguns Tribunais de Contas exigem a regulamentação, por meio de decreto ou lei, sob pena de censura às despesas realizadas.
Com base nas Modalidades de Empenho, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Empenho ordinário é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deve ocorrer de uma só vez.
( ) Empenho estimativo é o tipo de empenho utilizado para despesas contratuais ou outras de valor parcelamento, determinado, por sujeitas exemplo, a os compromissos decorrentes de aluguéis.
( ) Empenho global é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros.
V – V – V.
V – V – F.
V – F – F.
F – V – F.
F – F – V.
E correto afirmar que, no exercício financeiro de 2023, o Município de Cruz da Serra pagou Despesas de Capital no importe de:
319.500,00
332.500,00
305.000,00
298.500,00
312.000,00
Ao longo do mês de fevereiro de 2024 foram realizados os seguintes registros contábeis:
- Registro da previdência social descontada dos empregados, no valor de R$ 800.000,00, a ser recolhida no mês seguinte.
- Pagamento dos salários do mês anterior, efetuado em 05/02/24, no valor de R$ 700.000,00.
- Recolhimento de tributos retidos sobre nota fiscal de prestador de serviços, no valor de R$ 200.000,00.
Considerando as informações acima, é possível afirmar que o valor da despesa no mês de fevereiro de 2024 foi:
R$ 1.700.000,00.
R$ 1.500.000,00.
R$ 800.000,00.
R$ 700.000,00.
R$ 0,00
As despesas públicas deriva da aplicação dos recursos arrecadados por meio de tributos e outras fontes visando custear a prestação dos serviços públicos. Assinale a alternativa correspondente ao tipo de despesa pública aplicada nas atividades de manutenção de equipamentos.
Despesa de capital.
Despesa corrente.
Despesa original.
Despesa de empenho.
Despesa tipificada.
Com relação ao conteúdo do Relatório de Gestão Fiscal, de acordo com o Manual de Demonstrativos Fiscais, assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) O Relatório de Gestão Fiscal conterá demonstrativos comparativos com os limites de que trata a Lei de Responsabilidade Fiscal dos seguintes montantes: despesa total com pessoal, evidenciando as despesas com ativos, inativos e pensionistas, dívida consolidada líquida, concessão de garantias e contragarantias e operações de crédito.
( ) No último quadrimestre, o Relatório de Gestão Fiscal deverá conter o demonstrativo do montante da Disponibilidade de Caixa e dos Restos a Pagar referente às despesas liquidadas, às empenhadas e não liquidadas, às inscritas até o limite do saldo da disponibilidade de caixa e às não inscritas por falta de disponibilidade de caixa, cujos empenhos foram cancelados.
( ) Em todos os demonstrativos do Relatório de Gestão Fiscal, as receitas e despesas intraorçamentárias deverão ser computadas separadamente, sendo necessária a segregação em linhas específicas.
As afirmativas são, respectivamente,
V – V – V.
V – V – F.
V – F – V.
F – V – V.
V – F – F.
Em 31/12/2021, a Prefeitura Municipal de ABCD apresentou os seguintes saldos de despesas executadas:
Despesa Executada | Saldo (em R$) |
Aquisição de imóveis ou de bens de capital já em utilização | 2.100.000 |
Material de consumo | 600.000 |
Contribuições de Previdência Social | 450.000 |
Amortização da Dívida Pública | 500.000 |
Serviços de Terceiros | 990.000 |
Concessão de Empréstimos | 1.000.000 |
Com base nas informações, as Despesas Correntes totalizaram:
R$ 600.000.
R$ 1.050.000.
R$ 1.550.000.
R$ 2.040.000.
R$ 3.040.000.
No exercício financeiro de 2022, foram realizadas Despesas de Capital da ordem de:
325.000,00.
258.000,00.
249.000,00.
270.000,00.
245.000,00.
O Tesoureiro de um Ente Público realizou o pagamento de uma despesa por meio da conta bancária da entidade. Entre os lançamentos pertinentes a esta operação, é CORRETO afirmar que ocorrerá:
Um lançamento a crédito na reserva de lucros.
Um lançamento a crédito na conta bancária.
Um lançamento a débito na conta caixa.
Um lançamento a débito na conta de receitas correntes.



