







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No enfoque patrimonial, assinale a receita pública que aumenta o patrimônio líquido e independe do orçamento:
Impostos e Taxas.
Incorporação de Bens por Doação.
Contribuições, Serviços e Aluguel.
Juros.
No sistema Patrimonial, o registro contábil da apropriação de aquisições de material permanente com pagamento imediato está corretamente expresso em:
Débito | Crédito |
Bens Móveis em Almoxarifado | Mutações Ativas Orçamentárias |
Débito | Crédito |
Despesas Orçamentárias | Bancos Conta Movimento |
Débito | Crédito |
Crédito Empenhado a Liquidar | Crédito Empenhado Liquidado |
Débito | Crédito |
Valores em Liquidação | Valores Pagos |
Débito | Crédito |
Empenhos a Liquidar | Empenhos Liquidados |
Reconhecimento de despesa por competência, tendo ocorrido o fato gerador sem a existência de dotação orçamentária.
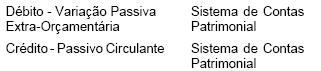
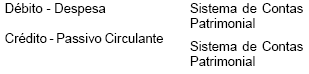
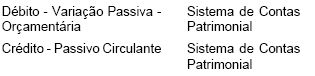
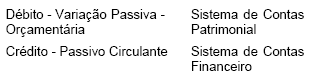
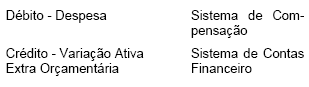
A Administração Pública alienou um imóvel por R$ 150, cujo valor de aquisição era de R$ 100. Essa operação provocou à Administração o seguinte fato contábil, registrado no Sistema Patrimonial,
apenas mutação patrimonial.
resultantes de mutação patrimonial.
resultantes da execução orçamentária.
resultantes e independentes da execução orçamentária.
independentes da execução orçamentária e mutação patrimonial.
Ocorrido o fato gerador, procede-se ao registro contábil do direito em contrapartida a uma variação ativa, em contas do sistema patrimonial, o que representa o registro da receita por competência.
Sob o enfoque patrimonial, o evento 51.0.173 constitui uma variação ativa, pois envolve a incorporação de um direito de longo prazo na unidade concedente do empréstimo.
O momento do fato gerador de uma despesa nem sempre coincide com o momento de sua liquidação, o que faz com que o reconhecimento da despesa orçamentária e a sua apropriação pelo enfoque patrimonial possam também não coincidir.
A Contabilidade Pública no Brasil é regida pelo regime contábil misto, que mescla o regime de caixa e o regime de competência para apuração dos resultados do exercício, sendo que, para as receitas públicas, é adotado o regime de caixa e, para as despesas públicas, é adotado o regime de competência. O estágio percorrido pelas despesas públicas, que confirma o regime de competência, é
Empenho
Lançamento
Licitação
Pagamento.
Recolhimento.
No exercício de um determinado ano, o Executivo recebe expediente do Tribunal de Justiça informando que deve incluir no orçamento do ano seguinte o valor de R$ 50.000,00, relativo ao pagamento de precatórios.
Esta operação deverá, pelo regime de competência, ensejar o seguinte lançamento contábil:
Débito: Variações Passivas
Independentes da Execução Orçamentária 50.000,00
Crédito: Provisão para Precatórios a Pagar 50.000,00
Débito: Variações Ativas
Independentes da Execução Orçamentária 50.000,00
Crédito: Contas a Pagar 50.000,00
Débito: Provisão para Precatórios a Pagar 50.000,00
Crédito: Variações Passivas
Independentes da Execução Orçamentária 50.000,00
Débito: Provisão para Precatórios a Receber 50.000,00
Crédito: Variações Ativas
Independentes da Execução Orçamentária 50.000,00
De acordo com o regime adotado pela Contabilidade Pública no Brasil,
o reconhecimento da receita dá-se somente com o lançamento, que permite a identificação do devedor
as despesas compreendem os desembolsos, os compromissos e os encargos, quando imputados ao resultado
a Secretaria do Tesouro Nacional só considera como executada orçamentariamente a despesa com a sua liquidação
as receitas e despesas extra-orçamentárias integram o resultado patrimonial do exercício
as receitas e despesas antecipadas são rateadas pelos exercícios a que pertencerem



