







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre os estoques, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, é correto afirmar:
O valor realizável líquido é o custo que a entidade incorreria para adquirir o ativo na data da demonstração contábil.
O valor realizável líquido refere-se à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal das operações.
O custo corrente de reposição refere-se à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal das operações.
Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo seu valor de custo na data do seu recebimento.
Nenhuma das alternativas.
Os estoques compreendem bens adquiridos e mantidos para revenda, incluindo, por exemplo, mercadorias compradas para revenda ou terrenos e outros imóveis para venda. A partir do exposto, assinale a alternativa INCORRETA.
Os estoques também compreendem produtos acabados e produtos em processo de produção.
Estoques também incluem matérias-primas e materiais aguardando utilização no processo de produção e bens adquiridos ou produzidos pela entidade para distribuição a terceiros, gratuitamente ou por valor irrisório, como, livros didáticos produzidos por autoridades de saúde para doação a escolas.
Quando o governo mantém vários estoques estratégicos, tal como reservas de energia (por exemplo, petróleo), para uso em emergência ou em outras situações (por exemplo, desastres naturais ou outras emergências de defesa civil), esses ativos não devem ser reconhecidos como estoques, mas sim tratados como imobilizados.
Em muitas entidades do setor público, os estoques estão relacionados com a prestação de serviços e, não, com as mercadorias compradas e mantidas para revenda ou os bens produzidos para venda.
Onde o governo controla os direitos para criar e emitir vários ativos, incluindo selos postais e moeda, esses itens de estoques devem ser reconhecidos como tal para fins desta norma.
A Norma Brasileira de Contabilidade, NBC TSP 04, dispões sobre os estoques das empresas do setor público. A esse respeito, analise as afirmativas a seguir:
I. Os estoques no setor público podem incluir: munição, material de consumo, peças de reposição para instalações industriais e equipamentos, estoques de moeda não emitida, materiais de serviço postal mantidos para venda, terrenos e propriedades para venda.
II. O valor de custo dos estoques deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais.
III. O custo dos estoques, que não sejam intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos, deve ser atribuído pelo uso do critério UEPS (último a entrar, primeiro a sair), ou pelo critério do custo médio ponderado.
IV. Os estoques mantidos pelo setor público para distribuição gratuita, devem ser mensurados pelo maior valor entre o custo e o custo corrente de reposição dos mesmos.
Estão corretas as afirmativas:
I e II apenas
II e III apenas
I, II e III apenas
I, II e IV apenas
Um dos critérios de mensuração de estoques abordados no Manual de Contabilidade Aplicada ao Setor Público (MCASP) é o valor realizável líquido.
Esse critério de mensuração:
apura o custo em que a entidade incorreria para adquirir o mesmo ativo na data da demonstração contábil;
deve ser aplicado a estoques adquiridos por meio de transação sem contraprestação;
equivale ao valor justo deduzido dos gastos necessários para vender;
implica a dedução dos custos estimados de venda, troca ou distribuição;
reflete a quantia pela qual o estoque pode ser trocado entre compradores e vendedores bem informados e dispostos.
Considere os ativos a seguir:
I. Ativos na forma de materiais ou suprimentos a serem consumidos ou empregados na prestação de serviços.
II. Ativos mantidos para venda, incluindo, por exemplo, mercadorias compradas por varejista para revenda ou terrenos e outros imóveis para revenda.
III. Ativos mantidos para distribuição no curso normal das operações ou no processo de produção, incluindo, por exemplo, livros didáticos para doação a escolas.
São ativos classificados como estoques, tomando como base os preceitos do Manual de Contabilidade Aplicada ao Setor Público (MCASP)
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
Determinada entidade pública apresentou as seguintes informações sobre as movimentações de seus estoques/almoxarifados:
• 12/01/2019 – Aquisição de 50 unidades a R$ 200,00 o valor unitário.
• 13/01/2019 – Aquisição de 100 unidades a R$ 260,00 o valor unitário
• 15/01/2019 – Distribuição e Consumo de 80 unidades.
• 17/01/2019 – Aquisição de 30 unidades a R$ 270,00 o valor unitário.
Sabendo que a entidade pública registra as saídas de seus estoques, nos termos definidos pela Lei nº 4.320/1964, com base nas informações apresentadas, a entidade pública registrará uma variação patrimonial diminutiva e um saldo final na conta de estoques/almoxarifados nos valores, respectivamente, de
R$ 24.900,00 e R$ 36.000,00.
R$ 26.000,00 e R$ 24.900,00.
R$ 36.000,00 e R$ 16.800,00.
R$ 19.200,00 e R$ 24.900,00.
R$ 36.800,00 e R$ 19.200,00.
Os estoques no setor público são ativos
de uso comum do povo, entendidos como os de domínio público, construídos ou não por pessoas jurídicas de direito público.
de uso especial, destinados a serviço ou como estabelecimento da administração federal, estadual ou municipal, inclusive autarquias e fundações públicas.
dominicais, que constituem o patrimônio das pessoas jurídicas de direito público.
mantidos para distribuição no curso anormal das operações de guerra, tais como munição e armas.
na forma de materiais ou suprimentos a serem consumidos no processo de produção e/ou prestação de serviços.
De acordo com as normas Brasileiras de Contabilidade Aplicadas ao Setor Público emanadas pelo Conselho Federal de Contabilidade, quando os estoques são vendidos, trocados ou distribuídos, o valor contábil desses itens deve ser reconhecido como:
Despesa do período em que a respectiva receita é reconhecida.
Investimentos.
Receita do período.
Valor realizável líquido.
Custo das Mercadorias Vendidas (CMV).
São exemplos de estoques no setor público:
munição e material de manutenção e expediente.
materiais educacionais e bens do patrimônio cultural.
moeda não emitida e softwares.
material de consumo e estradas.
edifícios operacionais e redes de transmissão de energia elétrica.
Podem ser considerados Estoques no setor público:
ativos biológicos relacionados com a atividade agrícola e o produto agrícola no ponto da colheita.
materiais educacionais (didáticos) ou para treinamento.
instrumentos financeiros.
produção em andamento proveniente de contratos de construção.
serviços em andamento proporcionados sem custos ou por valor irrisório diretamente cobrado do beneficiário.
Considere as informações a seguir referentes a um lote de um composto químico adquirido por uma empresa estatal dependente:
Preço de compra: R$ 88.000,00, a prazo.
Seguro sobre compra: R$ 500,00, à vista.
Frete sobre compra: R$ 3.000,00, à vista.
Tributos recuperáveis incluídos nos gastos de aquisição do lote: R$ 14.400,00
Tributos não recuperáveis incluídos nos gastos de aquisição do lote: R$ 8.000,00
O prazo de pagamento negociado com o fornecedor foi 300 dias. Se o lote do composto químico tivesse sido adquirido à vista, o preço de compra seria R$ 66.000,00.
Com base na NBC TSP 04, o estoque referente ao lote do composto químico foi mensurado no momento do reconhecimento no ativo pelo valor de, em reais,
73.600,00.
69.500,00.
77.100,00.
69.100,00.
55.100,00.
São exemplos de variações quantitativas decorrentes de transações no Setor Público, EXCETO
recebimento em doação de um bem móvel.
aquisição de material de consumo para estoque.
transferência em doação de um bem móvel.
reconhecimento de despesa de fornecedores.
confissão de dívida fundada.
Um ente federado começou a adquirir determinado material de consumo apenas em dezembro do exercício financeiro corrente. Foram efetuadas as seguintes transações com esse material:
4 de dezembro aquisição de 2 000 unidades ao preço unitário de R$ 150,00;
10 de dezembro aquisição de 3 000 unidades ao preço unitário de R$ 200,00;
11 de dezembro até o final do exercício: saída de 3 500 unidades para consumo.
O estoque final desse material de consumo no almoxarifado do ente federado ao final do exercício, de acordo com o critério de avaliação estipulado pela Lei nº 4.320/1964 para esse tipo de material, deverá equivaler a
R$ 300.000,00.
R$ 285.750,00.
R$ 270.000,00.
R$ 262.500,00.
R$ 225.000,00.
Sobre a NBC TSP 04 – Estoques, considere as afirmativas a seguir.
I. Quando os estoques tiverem sido adquiridos por meio de transação sem contraprestação, o custo deve ser mensurado pelo menor valor entre o valor de custo ou valor realizável líquido.
II. Quando os estoques são mantidos para distribuição gratuita, eles devem ser mensurados pelo menor valor entre o custo e o custo corrente de reposição
III. Quando os estoques são mantidos para distribuição gratuita, os benefícios econômicos futuros, para fins de elaboração e divulgação das demonstrações contábeis, devem ser refletidos pelo valor que a entidade precisaria pagar para adquiri-los se eles fossem necessários para alcançar os objetivos da entidade.
IV. Os gastos de armazenamento devem ser incluídos no custo dos estoques, independentemente de serem necessários ao processo produtivo.
Estão corretas as afirmativas
I, II, III e IV.
I, III e IV, apenas.
I e IV, apenas.
II e III, apenas.
Considere as seguintes informações sobre um lote de medicamentos para distribuição gratuita à população reconhecido no estoque de uma entidade pública em 05/02/2018:
Preço de Compra: ......................................................................................................... R$ 200.000,00
Fretes e Seguros: .......................................................................................................... R$ 19.000,00
Abatimentos Obtidos: .................................................................................................... R$ 3.000,00
Em 28/02/2018, a entidade pública que adquiriu o lote de medicamentos não havia realizado a distribuição para a população e constatou que, nessa data, o valor realizável líquido do lote era R$ 218.000,00 e o custo corrente de reposição era R$ 215.000,00.
Desconsiderando os efeitos dos tributos, o lote de medicamentos foi mensurado, em conformidade com a NBC TSP 04 (Estoques), pelo valor, em reais, de:
219.000,00 em 05/02/2018.
200.000,00 em 05/02/2018.
216.000,00 em 28/02/2018.
218.000,00 em 28/02/2018.
215.000,00 em 28/02/2018.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, os materiais de consumo, armazenados em almoxarifados, são avaliados:
Pelo preço específico de cada unidade de estoque.
Pelo seu valor nominal.
Pelo preço médio ponderado das compras.
Pelo valor do Custo atualizado.
Pelo seu Custo de Aquisição.
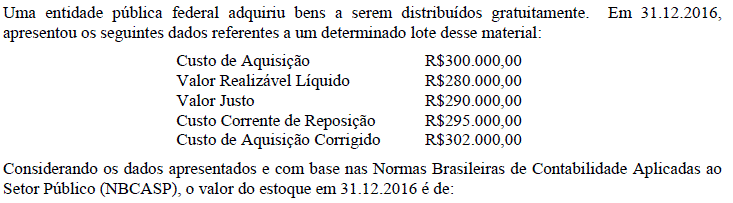
R$280.000,00.
R$290.000,00.
R$295.000,00.
R$300.000,00.
R$302.000,00.
Os estoques estão interligados às principais áreas de operação dos órgãos e entidades do setor público e representam itens de grande relevância. São exemplos de estoques materiais de consumo e materiais permanentes. Sobre estoques, leia as afirmativas abaixo:
I Os estoques são mensurados ou avaliados pelo valor de aquisição ou de produção ou de construção.
II Se o valor de aquisição ou de produção for maior que o valor de mercado, não é necessário fazer nenhum tipo de ajuste: o valor a ser contabilizado permanecerá o mesmo.
III Quando houver deterioração física parcial, obsolescência, bem como outros fatores análogos, deve-se considerar o valor de mercado.
IV Os estoques de animais, de produtos agrícolas e extraídos devem ser mensurados pelo valor de aquisição ou por valor justo quando esse for mensurado com confiabilidade.
Das afirmativas, estão corretas
I e IV.
I e III.
II e IV.
II e III.
A movimentação do estoque de kit de curativos em uma unidade de saúde durante o mês de julho de um determinado exercício está resumida no quadro a seguir. Considere-se ainda que, no início do mês, a unidade de saúde possuía um estoque de 70 kits de curativos, no valor total de 560,00.
Aquisições | Requisições | |||
Data | Quantidade | Valor Unitário | Data | Quantidade |
02/jul | 200 | 9,00 | 09/jul | 160 |
12/jul | 250 | 8,40 | 18/jul | 200 |
27/jul | 180 | 9,20 | 29/jul | 190 |
De acordo com as orientações do MCASP para avaliação e controle de estoques, o custo médio das requisições de kit de curativos no mês de julho foi de:
8,60;
8,70;
8,82;
8,87;
9,00.
Assinale a alternativa que apresenta de que modo é realizada a mensuração de bens, em via de serem utilizados, que se encontram indicados no estoque do almoxarifado de uma empresa pública.
Valor realizável líquido.
Custo indicado na nota de compra do artigo a ser utilizado, corrigido monetariamente.
Custo apontado na última compra efetuada do produto.
Custo médio ponderado.
Custo representativo do valor indicado no edital de compra do material.



