







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Relacione os atenuantes ou agravantes a serem considerados na aplicação das sanções éticas, indicados na primeira coluna, com as situações apresentadas na segunda coluna e, em seguida, assinale a opção CORRETA.
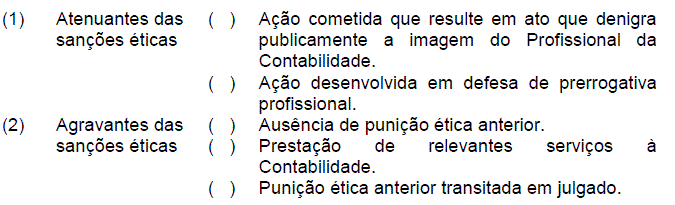
A sequência CORRETA é:
1, 2, 1, 2, 1.
1, 2, 2, 2, 1.
2, 1, 1, 1, 2.
2, 1, 2, 1, 2.
As transações no setor público são alterações qualitativas ou quantitativas, efetivas ou potenciais, no patrimônio das entidades do setor público, as quais são objeto de registro contábil em estreita observância aos Princípios de Contabilidade e às NBCASP. Quanto à natureza, é considerada uma transação administrativa a seguinte operação:
pagamento de pessoal
inscrição na dívida ativa
cessão de bens a terceiros
prestação de serviços de terceiros
arrecadação de receitas tributárias
Uma sociedade empresária recebeu uma subvenção governamental, destinada a compensar as despesas com contratação, treinamento e manutenção de uma quantidade mínima de empregados durante os três primeiros anos de funcionamento. O recebimento da subvenção se deu mediante depósito em conta corrente de livre movimentação, no momento da assinatura do protocolo com o governo do estado.
De acordo com a NBC TG 07 – Subvenção e Assistência Governamentais, o valor recebido pela sociedade empresária deverá ser:
reconhecido imediatamente no Patrimônio Líquido, na conta Reserva de Incentivos Fiscais.
reconhecido imediatamente no resultado do período e, uma vez apurado o resultado, registrado na conta Reserva de Incentivos Fiscais.
registrado no passivo e reconhecido como receita ao longo do período e confrontada com as despesas que pretende compensar, em base sistemática.
registrado no patrimônio líquido e reconhecido como receita ao final do período em que deverão ocorrer as despesas que pretende compensar, e em base sistemática.
Os registros contábeis das transações das entidades públicas devem ser efetuados, considerando as relações jurídicas, econômicas e patrimoniais, prevalecendo, nos conflitos entre elas,
a legislação tributária.
a essência sobre a forma
a norma de menor valor hierárquico
o princípio da competência.
as práticas já consagradas, desde que formalizadas pelos órgãos próprios.
A respeito dos princípios fundamentais de contabilidade e a sua aplicação no setor público, é correto afirmar:
a aplicação do princípio contábil do registro pelo valor original não se verifica possível em razão de não existir determinação legal para a contabilização da depreciação.
o princípio contábil da oportunidade tem aplicação restrita no setor público em razão de ser uma das finalidades do Estado a de prestar serviços à sociedade de forma geral e impessoal.
a aplicação de qualquer princípio fundamental da contabilidade se torna inviável no setor público em razão da existência de determinações legais a respeito da contabilidade que inviabilizam tal aplicação.
o princípio contábil da entidade não se aplica ao setor público em razão da dificuldade de se determinar a personalidade jurídica de muitas entidades contábeis.
o princípio contábil da continuidade no setor público se vincula ao cumprimento da destinação social do seu patrimônio, ou seja, a continuidade da entidade se dá enquanto perdurar a sua finalidade.
A utilização do Cartão de Pagamento do Governo Federal, também denominado cartão corporativo, destina-se à aquisição de materiais e contratação de serviços enquadrados como suprimento de fundos, sendo vedada sua utilização como forma de pagamento de outras despesas, ainda que autorizada por autoridade competente.
Enquanto não for implantado o conselho de gestão fiscal, a edição de normas gerais para consolidação das contas públicas cabe ao tribunal de contas.
A Contabilidade Pública Brasileira é regida de forma complementar à Constituição Federal, pela Lei Nº 4.320/64. Acerca dessa Lei, é correto afirmar que ela estatui normas
gerais de Direito Financeiro para a elaboração e o controle dos orçamentos e balanços apenas da União.
específicas de Direito Financeiro para a elaboração e o controle dos orçamentos e balanços apenas dos Estados e Municípios
gerais de Direito Financeiro para a elaboração e o controle dos orçamentos e balanços da União, dos Estados, do Distrito Federal e dos Municípios.
específicas de Direito Financeiro para a elaboração e o controle dos orçamentos e balanços da União e normas gerais de Direito Financeiro para os Estados, Municípios e Distrito Federal
específicas de Direito Financeiro para a elaboração e o controle dos orçamentos e balanços apenas da União, por ser uma Lei Complementar Federal.
A respeito dos conceitos, objeto, regime e práticas contábeis adotadas no âmbito federal é correto afirmar, exceto:
as autarquias federais integrantes do Orçamento Geral da União - OGU estão submetidas às regras de contabilidade pública.
os regimes contábeis adotados são o de competência para a despesa e de caixa para a receita, ocorrendo exceções para os dois casos.
os avais concedidos pelo Tesouro Nacional constituem objeto de registro pela contabilidade.
os fatos contábeis permutativos não são reconhecidos como tais pela contabilidade aplicada às entidades públicas.
os três estágios de realização da despesa (empenho, liquidação e pagamento) são objeto de registro contábil.


