





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Na elaboração de demonstrações contábeis separadas, a entidade tem a faculdade de contabilizar seus investimentos em controladas, em coligadas e em empreendimentos controlados em conjunto das seguintes formas: ao custo; ao valor justo por meio do resultado; ou pelo método da equivalência patrimonial.
Certo
Errado
Assinale a opção que indica uma conta que poderá ser levada em consideração no cálculo da liquidez geral de uma entidade:
Investimentos em empresas controladas.
Obrigações com terceiros de longo prazo.
Goodwill pago em uma combinação de negócios.
Porcentagem da participação de cada sócio no capital social.
Aplicação em ativos destinados à manutenção da atividade fim.
Considere o Manual de Demonstrativos Fiscais (MDF) emitido pela Secretaria do Tesouro Nacional (STN). Uma empresa controlada é definida como uma sociedade cuja maioria do capital social com direito a voto
facultativo ou vitalício pertença, direta ou indiretamente, a ente da Federação.
facultativo pertença indiretamente, a ente da Federação.
vitalício pertença diretamente, a ente da Federação.
facultativo pertença, direta ou indiretamente, a ente da Federação.
pertença, direta ou indiretamente, a ente da Federação.
Incluem‑se, no conceito de partes relacionadas, as entidades que concedem financiamento no exercício de suas atividades normais, participando no processo de tomada de decisão.
Certo
Errado
A empresa controlada que firmar contrato de gestão em que se estabeleçam objetivos e metas de desempenho disporá de autonomia gerencial, orçamentária e financeira. Conforme a Lei de Responsabilidade Fiscal, a empresa controlada incluirá em seus balanços trimestrais notas explicativas que contêm informações sobre
o fluxo de caixa descontado com a taxa livre de risco praticada pelo mercado.
o fornecimento de bens e serviços ao controlador, com os respectivos preços e condições comparando- os com os praticados no mercado.
o valor adicionado e distribuído pelo contrato de parceria à sociedade, governo e do capital.
recursos recebidos dos acionista minoritários, especificando valor, fonte e destinação.
venda de bens, prestação de serviços ou concessão de empréstimos e financiamentos com preços, taxas ou condições similares das vigentes do mercado.
Leia as afirmativas a seguir:
I. A cooperação jurídica internacional poderá ter por objeto, entre outros, a homologação e o cumprimento de decisão judicial, conforme disposto na lei nº 13.105, de 2015.
II. É vedado à empresa controlada incluir em seus balanços trimestrais nota explicativa sobre o fornecimento de serviços ao controlador.
III. Caso a alegação de incompetência seja acolhida, os autos serão remetidos ao juízo competente, conforme disposto na lei nº 13.105, de 2015.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Uma empresa de limpeza de tubulação de esgoto – Clean Tubus – foi constituída para atender a Companhia de Água e Esgoto do Estado (CAESG). Eventualmente a Clean Tubus pode atender outras companhias quando autorizada pela CAESG. Também é responsabilidade da CAESG definir o preço da prestação de serviços e dar aval para qualquer risco operacional da Clean Tubus.
A CAESG efetuou um empréstimo de $ 500.000,00 com taxa de juros de 10% a.a. para que a Clean Tubus pudesse iniciar suas operações. Tal empréstimo é passível de conversão em capital social a qualquer momento por interesse da CAESG.
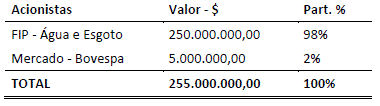
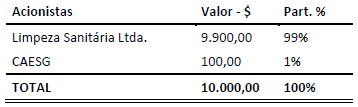
Seguem informações sobre o capital social das duas empresas:
CAESG
Clean Tubus
Considerando apenas as informações acima, a relação da empresa Clean Tubus com a CAESG é:
apenas fornecedora de serviços;
controlada em conjunto em razão de possuir o mesmo acionista;
coligada por pertencer ao mesmo grupo econômico;
coligada em razão da influência significativa exercida pela CAESG;
controlada, e deve compor o balanço consolidado da CAESG.
As receitas e as despesas de uma controlada são incluídas nas demonstrações consolidadas somente a partir da data de aquisição do controle. Caso ocorra alienação ou perda do controle, elas são consideradas também somente até essa data.

