







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o Plano de Contas Aplicado ao Setor Público aprovado pela Secretaria do Tesouro Nacional, o registro contábil do cancelamento de inscrição de dívida ativa por previsão legal, envolve contas SOMENTE de natureza
patrimonial.
orçamentária.
típica de controle.
orçamentária e patrimonial.
patrimonial e típica de controle.
Assinale a opção que indica um lançamento contábil que ocorre no momento em que a contabilidade reconhece a previsão da receita a ser arrecadada no exercício.
Débito: Ativo – Caixa
Crédito: Resultado – Receitas
Débito: Passivo Compensado – Receitas Previstas
Crédito: Passivo Compensado – Receita a Realizar
Débito: Ativo Compensado – Receita a Realizar
Crédito: Passivo Compensado – Previsão da Receita
Débito: Ativo – Receitas Previstas
Crédito: Resultado – Receita a Realizar
Débito: Ativo Compensado – Receita Prevista
Crédito: Resultado – Receita a Realizar
As classes de contas são identificadas quanto a descrição, circunstâncias de débito e crédito, detalhamento, natureza de saldo e condições de encerramento.
Caso o saldo da conta seja de natureza transitória, deve-se transferi-lo para a conta com saldo de natureza específica no prazo de trinta dias.
A conta corrente (código variável) permite o tratamento de informações conforme a individualização exigida pela conta objeto do detalhamento, de acordo com a tabela própria estruturada e cadastrada para permitir maior flexibilidade no gerenciamento dos dados necessários.
O Conselho Federal de Contabilidade é o órgão responsável pela manutenção e promoção dos ajustes necessários à utilização do plano de contas no âmbito da administração pública federal.
As contas são agrupadas de acordo com suas funções, o que possibilita, por exemplo, determinar os custos dos serviços industriais.
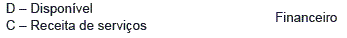
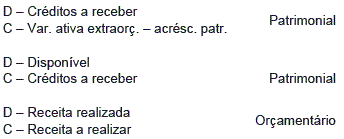
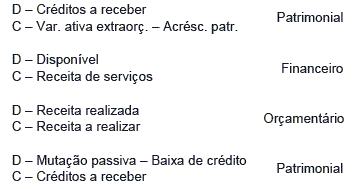
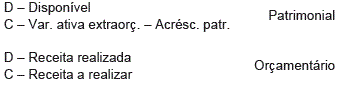
Os registros contábeis referentes à realização da receita de prestação de serviços seguida de arrecadação, conforme o plano de contas da administração federal, correspondem a
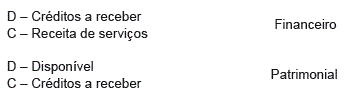
O resultado diminutivo do exercício inclui as contas representativas dos recursos despendidos na gestão, a serem computados na apuração do resultado do exercício, desdobradas em correntes e de capital.
Esse plano é adotado por todas as unidades gestoras que alimentam com dados o sistema de coleta de dados contábeis da Secretaria do Tesouro Nacional (SISTN).
A execução contábil relativa aos atos e fatos de gestão financeira, orçamentária e patrimonial da União obedece ao Plano de Contas elaborado e mantido de acordo com os padrões estabelecidos, tendo como partes integrantes a relação das contas agrupadas segundo suas funções, a tabela de eventos (conjunto de todos os eventos existentes) e a indicação do mecanismo de débito e crédito de cada conta. Trata-se, portanto, de um conjunto das contas utilizáveis em toda a administração pública federal, organizadas e codificadas com o propósito de sistematizar e uniformizar o registro contábil dos atos e fatos de gestão, e permitir a qualquer momento, com precisão e clareza, a obtenção dos dados relativos ao patrimônio da União.
Internet: <http://www.tesouro.fazenda.gov.br/SIAFI/plano_de_contas.asp>.
No que se refere ao Plano de Contas da administração pública federal, assinale a alternativa incorreta.
As contas de ativo representam os bens e direitos, evidenciando as aplicações de recursos.
As contas de passivo representam as obrigações, demonstrando as origens dos recursos aplicados no ativo.
A classe das despesas demonstra os recursos orçamentários despendidos na gestão.
Todas as contas de receita orçamentária se iniciam com o dígito 4.
As contas de resultado aumentativo representam as variações passivas da situação líquida do patrimônio a serem utilizadas na apuração do resultado do exercício.
Leia as afirmações a seguir, e marque a alternativa que não evidencia a função de plano de contas da administração pública:
O plano de contas da gestão pública objetiva auxiliar o registro dos fatos administrativos de maneira uniforme e sistematizada.
O plano de contas possibilita a individualização dos devedores e credores por meio do controle contábil dos direitos e obrigações da administração pública.
O plano de contas é uma relação de contas que existem apenas no sistema de compensação.
O plano de contas consiste em uma estrutura ordenada das contas que serão utilizadas no registro dos fatos contábeis de uma entidade.
O plano de contas padroniza o nível de informações na administração direta ou indireta.
No Plano de Contas adotado na Administração Pública Federal, a conta Previsão Inicial da Receita, identificada pelo dígito 2.9.1, pertence ao grupo
ativo financeiro.
resultado aumentativo.
interferências ativas.
passivo compensado.
interferências passivas.
O plano de contas é o objeto responsável pela transparência dos lançamentos contábeis. Este instrumento é livremente utilizado pela Contabilidade Comercial e, na Contabilidade Pública, está atrelado ao que determina a Lei nº. 4320/64 e respectivas Portarias Ministeriais. A conta (sintética) de variações patrimoniais independentes da execução orçamentária que representa os decréscimos patrimoniais ocorridos na entidade por meio de baixa de créditos fiscais inscritos, baixa de bens imóveis (por alienação, por sinistro etc.), baixa de bens móveis (por consumo etc.), é denominada:
Superveniências Passivas.
Insubsistências Passivas.
Superveniências Ativas.
Amortização de Dívida Fundada.
Insubsistências Ativas.
No plano de contas vigente, e em uso na administração federal, o registro do recebimento da receita ocorre da seguinte forma:
o reconhecimento patrimonial da entrada dos recursos é feita em conta do ativo tendo como contrapartida conta(s) de passivo compensado.
o registro patrimonial das receitas somente ocorre se estas forem efetivas.
a receita orçamentária, por ser reconhecida pelo regime de caixa, tem seu registro efetuado somente em contas do ativo em contrapartida com as contas de variação patrimonial.
a conta de contrapartida da entrada de recursos no caixa é da classe 4(quatro) e o controle contábil detalhado da execução orçamentária é feito em contas do ativo compensado.
o controle contábil da execução da receita está adstrito às contas do sistema compensado.
O plano de contas da União é adotado por todas as unidades gestoras do Sistema Integrado de Administração Financeira dos Estados e Municípios (SIAFEM), ou que o integrem sob a modalidade de uso total ou parcial.
O agrupamento das contas de acordo com as suas funções possibilita o controle contábil dos direitos e das obrigações oriundos de ajustes, ou dos contratos de interesse da gestão.
A relação de contas, a tabela de eventos e os indicadores contábeis integram o plano de contas único da administração federal.
O indicador contábil 50 (encerramento) determina que uma conta deve ter seu saldo zerado ao final de cada exercício.
O plano de contas tem o propósito de atender ao registro contábil dos atos e fatos relacionados com os recursos colocados à disposição dos órgãos da administração direta e indireta.



