







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas, e deverá passar por todos os estágios da execução da despesa. Considere, então, o fato de um suprimento de fundo ter sido concedido a um servidor em novembro de 2011. Em 31/01/2012, esse servidor efetuou a comprovação das despesas e devolveu, nessa data, uma parcela de valores não aplicados. Entre os lançamentos abaixo, independentemente da natureza da informação, e com base nas contas classificadas no PCASP, aquele que se considera pertinente à operação é:
D: Receita a Realizar
C: Receita Realizada
D: Crédito Empenhado a Liquidar
C: Crédito Disponível
D: Disponibilidade por Destinação de Recursos
C: Controle das Disponibilidades de Recursos
D: Outras Obrigações de Curto Prazo – Adiantamento
C: Adiantamentos Concedidos a Pessoal
D: Caixa e Equivalente de Caixa
C: Outras Obrigações de Curto Prazo – Suprimento de Fundos
Em 20/01/2012, um servidor de determinada prefeitura recebeu um suprimento de fundos no valor de R$ 5.000, para realizar despesas de pequeno vulto, pertinentes à secretaria municipal onde está lotado. Posteriormente, em 15/04, o suprido devolveu o valor de R$ 1.000, correspondente ao saldo não aplicado em despesas efetuadas. Considerando que o município, desde o início de 2011, vem adotando a estrutura do PCASP, o lançamento não pertinente à devolução, em relação à natureza orçamentária, é:
D: Crédito Empenhado pago
C: Crédito Empenhado Liquidado
D: Crédito Empenhado em Liquidação
C: Crédito Empenhado a Liquidar
D: Crédito Empenhado a Liquidar
C: Crédito Disponível
D: Crédito Empenhado Liquidado a Pagar
C: Crédito Empenhado em Liquidação
D: Crédito Empenhado Liquidado a Pagar
C: Crédito Empenhado Pago
Em 28/10/2011, uma determinada prefeitura cancelou uma parcela correspondente a 30% de um empenho ordinário, emitido em 10/09/2011, porque o fornecedor não entregou todo o material solicitado. Com base na estrutura do PCASP, o registro desse fato, sob o enfoque da informação de natureza orçamentária, foi efetuado da seguinte forma:
Crédito Disponível
C: Crédito Empenhado a Liquidar
D: Dotação Orçamentária Inicial
C: Crédito Disponível
D: Crédito Empenhado a Liquidar
C: Crédito Disponível
D: Crédito Disponível
C: Crédito Empenhado em Liquidação
D: Crédito Empenhado em Liquidação
C: Crédito Disponível
As contas contábeis podem ser, indiscriminadamente, contrapartidas uma das outras, pois há diferentes grupos de contas que são distinguidos de acordo com características comuns em razão de sua natureza financeira ou não financeira.
O sistema contábil do setor publico está estruturado em subsistemas de informações. Marque a ÚNICA alternativa que evidencia todos eles.
Orçamentário; Financeiro; Patrimonial; Custos; e Compensação.
Orçamentário; Financeiro; Patrimonial; Custos; e Despesas.
Orçamentário; Financeiro; Patrimonial; Receita; e Custos.
Financeiro; Patrimonial; Receitas; Custos; e Despesas.
As contas contábeis são estruturadas em sete níveis de desdobramento, sendo o último nível representado pelo subelemento.
O código variável será utilizado na conta contábil quando os sete níveis de desdobramento da conta forem insuficientes para detalhar a informação contábil.
O orçamento de determinada Entidade Pública foi aprovado com os seguintes valores referentes as receitas e despesas orçamentárias:
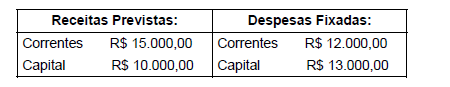
Sob a ótica do Plano de Contas Aplicado ao Setor Público, o registro contábil da previsão das receitas deve ser realizado mediante débito e crédito, respectivamente, nas contas
O elemento que compõe o Plano de contas da Administração Federal e que contém a relação ordenada dos principais fatos contábeis rotineiros de um ente público, agrupadas de acordo com características comuns, é:
Manual de fatos contábeis.
Tabela de Lançamentos.
Plano de Contas.
Manual de Lançamentos.
Tabela de Eventos.
De acordo com o Plano de Contas da Administração Federal, o primeiro nível representa a classificação máxima na agregação das contas nas seguintes classes:
Ativo, Passivo, Despesa, Receita, Resultado Diminutivo do Exercício e Resultado Aumentativo do Exercício.
Ativo, Passivo, Despesa, Receita, Patrimônio Líquido e Resultado Operacional do exercício.
Ativo, Passivo, Despesa, Receita, Patrimônio Líquido e Reserva de Contingência.
Ativo e Passivo de Curto e Longo Prazo, Patrimônio Líquido, Receitas e Despesas Orçamentárias e Resultados do Exercício.
Grupo, Subgrupo, Elemento, Item e Tabela de Eventos.
O contador de uma Autarquia Federal contabiliza os fatos da administração pública conforme o Plano de Contas aplicado ao Setor Público.
Os números das classes que serão utilizadas nas contas que representam, respectivamente, fixação de despesa, apuração de custos e provisões são:
1, 5 e 7.
9, 2 e 3.
4, 9 e 5.
5, 8 e 2.
8, 6 e 1.
No resultado diminutivo do exercício, estão classificadas as despesas diferidas, que contribuem para a formação do resultado de mais de um exercício.
Por serem contas orçamentárias, as contas de registro da previsão e execução da receita e fixação e execução da despesa não integram a estrutura do plano de contas estabelecida pela Secretaria do Tesouro Nacional, tendo elenco de contas específico estabelecido pela Secretaria de Orçamento Federal.
De acordo com as normas brasileiras de contabilidade aplicáveis ao setor público, o sistema de informação contábil é dividido em quatro subsistemas, entre eles o de compensação. São contas contábeis pertencentes a este subsistema
direitos conveniados e clientes.
dívida ativa tributária e restos a pagar processados pagos.
receita a realizar e garantias e contra garantias recebidas.
crédito a encaminhar para dívida ativa e direitos contratuais.
revisão do PPA e controles de DARFs.
As contas de execução da despesa são de natureza devedora.
O primeiro nível da estrutura do plano de contas da administração pública representa a classificação sintética máxima na agregação das contas, sendo dividido em quatro classes, compostas pelas contas de ativo, passivo, receitas e despesas.
A evidenciação do patrimônio público e de suas variações, que proporciona o conhecimento adequado da situação econômica, patrimonial, orçamentária e financeira de todas as unidades, constitui objetivo da estruturação do plano de contas.
As contas patrimoniais e de resultado acumulam saldos de um exercício para o seguinte.
As funções das contas são identificadas quanto ao seu grau de liquidez e à sua conversibilidade, à sua natureza orçamentária ou extraorçamentária.
De acordo com o Plano de Contas Aplicado ao Setor Público aprovado pela Secretaria do Tesouro Nacional, o registro contábil do cancelamento de inscrição de dívida ativa por previsão legal, envolve contas SOMENTE de natureza
patrimonial.
orçamentária.
típica de controle.
orçamentária e patrimonial.
patrimonial e típica de controle.



