Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado orçamentário do município em 2023 foi um déficit de R$ 540.000.
Certo
Errado
Determinado ente público apresentou os seguintes saldos para a elaboração do Anexo 6 do Relatório Resumido da Execução Orçamentária (RREO):
Receitas Primárias Arrecadadas | 100.000.000 |
Receitas Financeiras Arrecadadas | 5.000.000 |
Despesas Primárias Pagas | 80.000.000 |
Despesas Financeiras Pagas | 20.000.000 |
Despesas Primárias Empenhadas | 90.000.000 |
Juros, Encargos e Variações Monetárias Ativos | 1.000.000 |
Juros, Encargos e Variações Monetárias Passivos | 3.000.000 |
Dívida Consolidada | 100.000.000 |
Disponibilidade de Caixa | 2.000.000 |
Demais Haveres Financeiros | 1.500.000 |
Considerando exclusivamente as informações disponíveis bem como a previsão do Art. 53, inciso III da LRF, e o MDF (14ª ed.), o Resultado Nominal Acima da Linha foi igual a
R$ 18.000.000.
R$ 96.500.000.
R$ 20.000.000.
R$ 10.000.000.
R$ 8.000.000.
Bráulio é contador da Secretaria da Fazenda da prefeitura de João Ramalho e auxilia no planejamento orçamentário do município; ele deverá observar a Lei nº 4.320/1964 no que tange ao orçamento público. Considerando o caso hipotético, deve ser considerado como instrumento adequado de planejamento orçamentário para, no mínimo, um triênio:
Plano Plurianual (PPA).
Lei Orçamentária Anual (LOA).
Plano Orçamentário Trienal (POT).
Lei de Diretrizes Orçamentárias (LDO).
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda as questões 25 e 26.
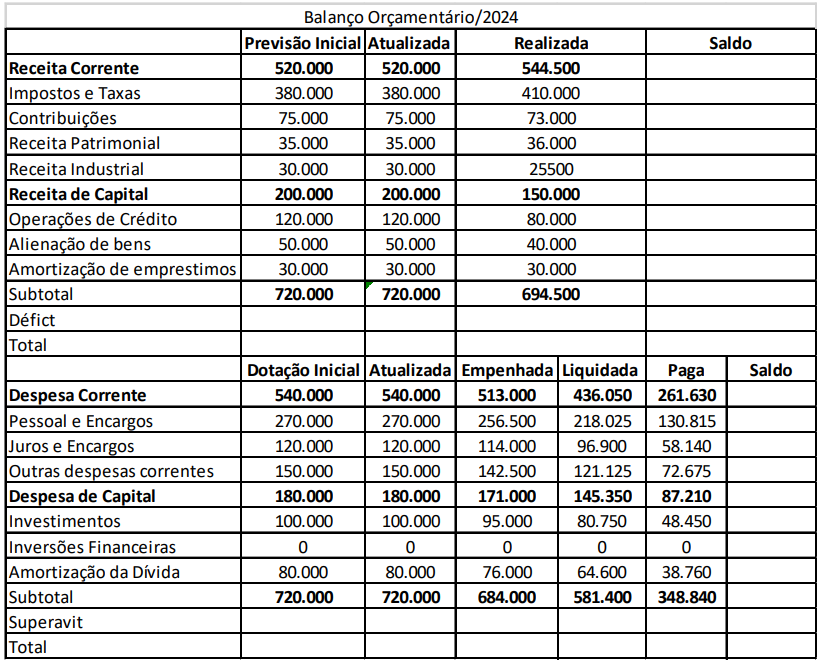
Que Qual o resultado orçamentário do exercício?

Resultado nulo
Superavit de R$345.660
Superavit de R$10.500
Superavit de R$113.100
Défict de R$25.500
Com base nos dados do texto-base acima, assinale a alternativa correta que apresenta o resultado orçamentário do exercício de 2024.
$ 119.698.
$ 309.299.
$ 36.050.
$ 6.700.
Em um cenário de gestão fiscal responsável, a análise do comparativo entre a receita orçada e a arrecadada é crucial para a tomada de decisões. Considerando os diversos fatores que podem influenciar essa relação, marque a alternativa que descreve a implicação de uma arrecadação consistentemente abaixo da receita orçada.
Redução da dívida pública, como resultado da contenção de gastos e do aumento da eficiência na arrecadação.
Superávit financeiro, indicando uma gestão conservadora e prudente dos recursos públicos.
Necessidade de revisão da legislação tributária para aumentar a carga fiscal sobre os contribuintes.
Potencial para desequilíbrio fiscal, exigindo ajustes nas despesas ou revisão das estimativas de receita.
Aumento da capacidade de investimento em infraestrutura, devido à disponibilidade de recursos não utilizados.

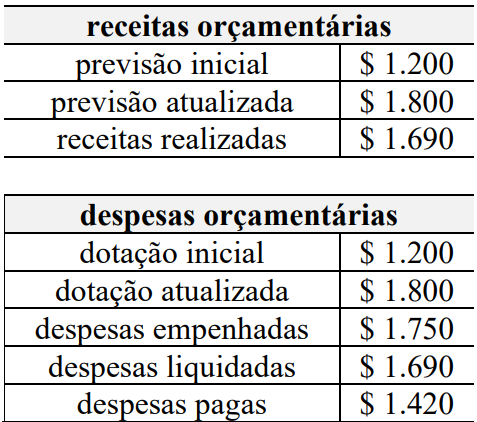
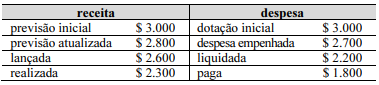
As informações apresentadas foram extraídas do quadro principal do balanço orçamentário de determinada entidade pública em um exercício financeiro já encerrado. A partir dessas informações, é correto afirmar que, na apuração do resultado orçamentário do exercício (ROE) do balanço orçamentário desse exercício financeiro, já encerrado, o resultado orçamentário foi
deficitário em $ 110.
deficitário em $ 60.
nulo.
superavitário em $ 270.
superavitário em $ 380.

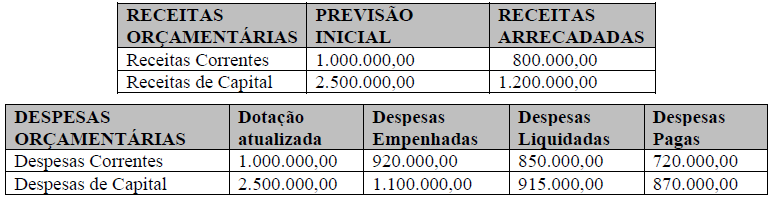
Com base nos dados apresentados na tabela precedente, relativos ao planejamento e à execução da receita e da despesa orçamentárias no ano 1 em determinada entidade do setor público, é correto afirmar que, no balanço orçamentário da entidade, o resultado orçamentário do exercício foi
deficitário em $ 700.
deficitário em $ 400.
nulo.
superavitário em $ 100.
superavitário em $ 500.
Tomando como referência o comportamento das despesas de investimentos no balanço orçamentário podemos afirmar:
Houve um resultado nulo.
Houve uma economia de R$ 4.600.
Houve uma economia R$ 17.710.
Houve uma economia R$ 47.426.
O resultado orçamentário do exercício apurado no balanço orçamentário dessa entidade pública será nulo.
Certo
Errado
Com base nos dados apresentados, o valor correspondente à economia orçamentária de capital apurado no período é de R$ ___________. Em relação à apuração do resultado da execução orçamentária de todo o período, observa-se um _____________ no valor de R$ ____________ .
Assinale a alternativa que preencha, correta e respectivamente, as lacunas do texto.
15.000,00 ... superávit ... 55.000,00
15.000,00 ... déficit ... 55.000,00
17.000,00 ... superávit ... 38.000,00
19.000,00 ... superávit ... 15.000,00
17.000,00 ... déficit ... 19.000,00
Analise os seguintes dados constantes do Balanço Orçamentário (BO), correspondentes ao exercício financeiro de 2024, de uma entidade do setor público:
Previsão da Receita: R$ 68.400.000
Receita Arrecadada: R$ 65.700.000
Dotação Inicial: R$ 63.000.000
Despesas Empenhadas: R$ 66.700.000
Despesas Liquidadas: R$ 64.350.000
Despesas Pagas: R$ 61.200.000
Com base nessas informações, o resultado da execução orçamentária foi
deficitário em R$ 1.000.000.
superavitário em R$ 1.650.000.
deficitário em R$ 1.850.000.
superavitário em R$ 1.350.000.
superavitário em R$ 1.950.000.
O município de Chocolate apresentou, em seu Balanço Orçamentário de 2024, os seguintes dados:
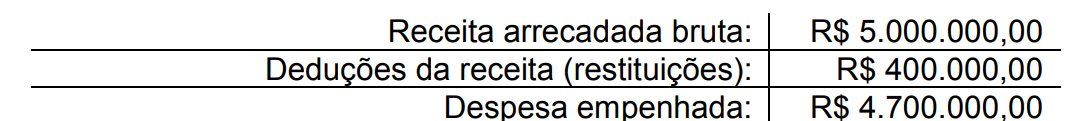
Fonte: O elaborador, 2025.
Com base no MCASP, o resultado orçamentário foi
déficit de R$ 100.000,00.
déficit de R$ 300.000,00.
superávit de R$ 300.000,00.
superávit de R$ 100.000,00.
resultado nulo.
O resultado orçamentário do exercício apurado no balanço orçamentário será superavitário em $ 10 mil.
Certo
Errado
De acordo com os dados fornecidos e com o atual regramento contábil aplicado ao Setor Público, o resultado a ser evidenciado no Balanço Orçamentário é um:
déficit de 20.000,00.
superávit de 60.000,00.
superávit de 67.000,00.
superávit de 40.000,00.
déficit de 10.000,00.
A contabilidade pública registra a previsão da receita e a fixação da despesa e as alterações das rubricas orçamentárias decorrentes da execução da receita e da despesa, faz a comparação entre a previsão e a realização das receitas e despesas e evidencia as variações do patrimônio público.
Certo
Errado
O Resultado Financeiro do Exercício é
Deficitário em R$ 2.300,00
Superavitário em R$ 11.700,00
Superavitário em R$ 1.700,00
Deficitário em R$ 11.700,00
Determinada entidade do setor público apresentou as seguintes informações contábeis referentes ao exercício financeiro de 2022:
Previsão Inicial da Receita R$ 2.000.000,00
Previsão Atualizada da Receita R$ 2.100.000,00
Receitas Arrecadadas R$ 2.300.000,00
Dotação Inicial da Despesa R$ 2.000.000,00
Dotação Atualizada da Despesa R$ 2.100.000,00
Despesas empenhadas R$ 2.250.000,00
Despesas liquidadas R$ 2.180.000,00
Despesas pagas R$ 1.800.000,00
Considerando as informações apresentadas, é correto afirmar que o Resultado da Execução Orçamentária no ano de 2022 foi superavitário no valor de:
R$ 50.000,00.
R$ 200.000,00.
R$ 300.000,00.
R$ 500.000,00.
Analise os dados abaixo.

Considerando exclusivamente os dados extraídos do Balanço Orçamentário apresentados, informe o total do Resultado Orçamentário (valores em reais).

Deficitário de R$ 20.000,00
Superavitário de R$ 235.000,00
Deficitário de R$ 230.000,00
Superavitário de R$ 20.000,00
É correto afirmar que o Resultado da Execução Orçamentária no ano de 2022 foi:
Deficitário no valor de R$ 5.000,00.
Deficitário no valor de R$ 50.000,00.
Superavitário no valor de R$ 10.000,00.
Superavitário no valor de R$ 100.000,00.