







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O demonstrativo contábil que identifica o resultado entre as previsões e as realizações das receitas públicas é denominado:
demonstração dos fluxos de caixa
anexo de metas fiscais
balanço orçamentário
relatório financeiro
Uma instituição universitária pública apresentou, em 31/12/X1, em sua contabilidade, as seguintes informações ocorridas no exercício financeiro encerrado:
Considerando as informações apresentadas, assinale a alternativa que mostra corretamente o resultado financeiro do período.
Superavitário de R$ 150.000.
Superavitário de R$ 35.000.
Superavitário de R$ 155.000.
Deficitário de R$ 350.000.
Superavitário de R$ 175.000.
Os resultados de execução orçamentária, de acordo com a Lei nº 4.320/1964, e patrimonial, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, são impactados, respectivamente,
pelo empenho de despesas de capital e pelo ajuste de perdas de estoques.
pelo pagamento de restos a pagar e pela apropriação mensal de férias.
pelo pagamento de despesas correntes e pelo recebimento de depósito em caução.
pelo recebimento antecipado de tributos e pelo empenho de despesas correntes.
pela arrecadação de impostos e pela amortização do principal de operações de crédito.
A seguir, são apresentadas informações, com os valores em milhares de reais, a respeito da execução orçamentária e financeira de uma entidade do setor público durante determinado exercício financeiro já encerrado.
receita prevista | 150 |
receita lançada | 120 |
receita arrecadada | 100 |
despesa fixada | 150 |
despesa empenhada | 140 |
despenha liquidada | 120 |
despesa paga | 100 |
Com base nos valores apresentados, é correto afirmar que o resultado orçamentário do exercício apurado no balanço orçamentário da entidade é
deficitário em 40 mil.
deficitário em 20 mil.
nulo.
superavitário em 10 mil.
superavitário em 20 mil.
Considere os dados a seguir, relativos à previsão e execução orçamentária do Município de Sabiá-Laranjeira no exercício de 2022.
Receita Prevista ........................................................ R$ 1.200.000,00
Receita Arrecadada .................................................. R$ 1.160.000,00
Receita Recolhida ..................................................... R$ 1.155.000,00
Despesa Fixada......................................................... R$ 1.200.000,00
Despesa Empenhada ................................................ R$ 1.125.000,00
Despesa Liquidada.................................................... R$ 1.025.000,00
Despesa Paga............................................................ R$ 1.000.000,00
Com base nos dados fornecidos, é correto afirmar que o resultado orçamentário do exercício é um superavit de:
R$ 35.000,00.
R$ 135.000,00.
R$ 155.000,00.
R$ 160.000,00.
A execução orçamentária é essencial para o cumprimento das metas fiscais estabelecidas pelo governo. Durante o processo de execução, é fundamental monitorar os gastos e receitas para assegurar o equilíbrio fiscal.
Considerando assunto, aponte a alternativa que indica o instrumento é utilizado para verificar se a execução orçamentária está alinhada com as metas fiscais previstas pelo governo.
Lei de Diretrizes Orçamentárias (LDO).
Lei Orçamentária Anual (LOA).
Relatório Resumido da Execução Orçamentária (RREO).
Plano Plurianual (PPA).
Lei de Responsabilidade Fiscal (LRF).
O resultado orçamentário do exercício, a ser evidenciado no balanço orçamentário, é um superávit de R$ 105.000.
Certo
Errado
Ao analisar o Balanço Orçamentário de um ente público, percebe-se que as receitas realizadas no ano X3 foram superiores às despesas empenhadas no mesmo período. Considerando-se essas informações, infere-se que, no ano X3, o ente público registrou:
Um superávit orçamentário.
Um déficit orçamentário.
Queda na arrecadação.
Transações contábeis de forma equivocada.
Com base nos dados informados, é correto afirmar que o resultado orçamentário apurado em 2022, de acordo com a Lei nº 4.320/1964, é:
um déficit de 15.000,00.
um déficit de 7.500,00.
um superávit de 7.500,00.
um superávit de 15.000,00.
um resultado nulo.
Em 2023, o município experimentou uma economia orçamentária de R$ 50.000.
Certo
Errado
Uma entidade pública apresentou as seguintes informações a respeito das transações ocorridas no mês de setembro de 2023:
Transações | Valores |
Lançamento e arrecadação do valor principal de receita de impostos. | R$ 500.000 |
Lançamento do valor principal de receitas de taxas. O valor foi arrecadado em outubro de 2023. | R$ 60.000 |
Recebimento de transferências correntes intergovernamentais, as quais são referentes a setembro de 2023. | R$ 80.000 |
Arrecadação do valor principal de receitas de serviços administrativos, as quais são referentes a agosto de 2023. | R$ 15.000 |
Arrecadação de receitas de alienação de bens imóveis, os quais foram vendidos em setembro de 2023. O valor de venda foi superior ao valor contábil, resultado em um ganho de R$10.000. | R$ 100.000 |
Empenho de despesas com serviços de terceiros, os quais foram necessários para a manutenção da sede administrativas da entidade. A despesa foi liquidada e paga em outubro de 2023. | R$ 220.000 |
Empenho, liquidação e pagamento de despesas com pessoal, as quais são referentes a agosto de 2023. | R$ 450.000 |
Pagamento de despesas de energia elétrica, as quais são referentes a agosto de 2023. | R$ 70.000 |
Pagamento de restos a pagar processados, os quais foram inscritos no exercício anterior e são referentes aos serviços de tecnologia da informação e comunicação fornecidos à entidade. | R$ 30.000 |
Reconhecimento da depreciação mensal dos veículos da entidade. | R$ 12.000 |
Reconhecimento da depreciação mensal dos bens imóveis. | R$ 44.000 |
Devolução de depósito dado em caução. | R$ 10.000 |
Considerando as informações apresentadas, a entidade deve apresentar um resultado orçamentário
superavitário de R$ 25.000.
superavitário de R$ 85.000.
deficitário de R$ 75.000.
deficitário de R$ 141.000.
deficitário de R$ 131.000.
Uma entidade pública federal apresentou as seguintes transações referentes a eventos de 2023:
• Arrecadação de receita de contribuições no valor de R$ 3.000.000. O fato gerador desta receita ocorreu em 2022.
• Lançamento de receita de contribuições no valor de R$ 2.500.000. A entidade pública arrecadou R$ 2.300.000 no exercício financeiro de 2023 e o restante no ano de 2024.
• Recebimento de Transferências Correntes Intergovernamentais no valor de R$ 6.500.000. O fato gerador desta receita ocorreu no exercício financeiro de 2022.
• Doações gratuitas de livros acadêmicos no valor de R$ 500.000.
• Empenho de despesa relativo à contratação de serviços de manutenção predial no valor de R$ 150.000. Os serviços foram concluídos em fevereiro de 2024. Neste mesmo mês, a despesa foi liquidada e paga pelo valor total empenhado.
• Empenho, liquidação e pagamento de despesa com pessoal e encargos sociais no valor de R$ 6.000.000.
• Pagamento de restos a pagar processados inscritos em 31/12/2022 no valor de R$ 100.000. Tais restos a pagar se referem a despesa corrente com serviços de transporte que foram integralmente prestados no exercício financeiro de 2022.
• Utilização de material de escritório durante o expediente administrativo da entidade no valor de R$ 400.000.
• Reconhecimento de depreciação do ativo imobilizado no valor de R$ 50.000.
Considerando as informações apresentadas e as normas aplicáveis ao caso concreto, assinale a alternativa que apresenta corretamente o valor do resultado de execução orçamentária referente ao exercício financeiro de 2023 dessa entidade pública federal.
R$ 5.650.000, superavitário.
R$ 5.200.000, superavitário.
R$ 5.550.000, superavitário.
R$ 5.850.000, superavitário.
R$ 850.000, deficitário.
Com base nos dados informados, assinale a alternativa que indica o resultado orçamentário obtido pelo Município em 2023.
déficit de 240.000,00.
superávit de 270.000,00.
superávit de 240.000,00.
superávit de 330.000,00.
déficit de 150.000,00.
Em 2023, o resultado da execução orçamentária foi de
R$ 120.000,00.
R$ 100.000,00.
R$ 150.000,00.
R$ 130.000,00.
A contabilidade organizacional é estruturada por meio da utilização de sistemas básicos de escrituração. Assinale a alternativa correspondente ao tipo de sistema de escrituração contábil onde são as contas que evidenciam as receitas e as despesas orçamentárias, descritas em níveis relevantes de análise, confrontando o orçamento inicial e suas modificações com a execução, demonstrando o resultado orçamentário, inclusive restos a pagar:
Sistema de confronto.
Sistema de compensação.
Sistema patrimonial.
Sistema analítico.
Sistema orçamentário.
A fragilidade financeira atual do setor público estimulou seus entes a lançarem mão de certos “expedientes” em práticas denominadas heterodoxas que envolvem principalmente a classificação das obrigações financeiras em rubricas que distorcem a realidade das contas públicas, ao apresentar indicadores que as subestimam.
Assinale a opção que apresenta o potencial mecanismo de gestão de resultados orçamentários e financeiros que reflete o contexto acima.
A crescente utilização das chamadas Despesas de Exercícios Anteriores (DEA) para registro das obrigações financeiras.
A utilização da despesa empenhada ao invés da despesa liquidada para reduzir as estimativas dos indicadores relacionados à despesa corrente do setor público.
O aumento dos registros de despesas como Restos a Pagar Processados.
O aumento dos registros de despesas como Restos a Pagar Não-Processados.
Uma entidade pública apresentou, em 31/12/2022, em sua contabilidade, as seguintes informações ocorridas no exercício financeiro encerrado:
Considerando as informações apresentadas, a agência reguladora deve apresentar um resultado financeiro
superavitário de R$ 270.000.
superavitário de R$ 30.000.
superavitário de R$ 190.000.
deficitário de R$ 300.000.
superavitário de R$ 60.000.
As seguintes informações foram extraídas do balanço orçamentário de uma entidade pública em um exercício financeiro já encerrado.
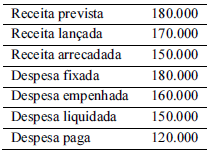
Conforme as informações desse balanço orçamentário hipotético, é correto afirmar que o resultado orçamentário do exercício foi
superavitário em 20 mil.
deficitário em 20 mil.
superavitário em 10 mil.
deficitário em 10 mil.
nulo.
Qual é o resultado financeiro do exercício?
8.600,00.
8.100,00.
3.300,00.
-7.800,00.
Uma empresa pública apresentou os seguintes dados:
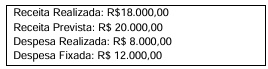
Com base nos dados apresentados, sobre o resultado orçamentário, é correto afirmar que a empresa apresentou:
um superávit orçamentário de R$ 10.000,00.
um superávit orçamentário de R$ 12.000,00.
um superávit orçamentário de R$ 8.000,00.
um déficit orçamentário de R$ 6.000,00.
um déficit orçamentário de R$ 2.000,00.



