







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma entidade do Setor Público apresentou as seguintes informações em seu Balanço Orçamentário:
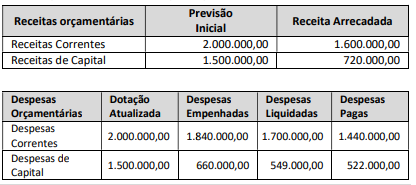
Considerando-se, exclusivamente, os dados extraídos do Balanço Orçamentário apresentado, assinale a alternativa correta.
O resultado da execução orçamentária é um superávit de R$ 180.000,00.
O valor da inscrição de restos a pagar não processados é de R$ 260.000,00.
O valor da inscrição de restos a pagar processados é de R$ 287.000,00.
O resultado da execução orçamentária de capital é um déficit de R$ 60.000,00.
O resultado da execução orçamentária corrente é um superávit de R$ 240.000,00.
Na contabilidade do setor público, a demonstração que confronta as receitas e as despesas previstas com as realizadas é denominada:
Balanço Orçamentário.
Demonstração do Resultado do Exercício.
Balanço Patrimonial.
Balanço Financeiro.
Com base nas informações extraídas do Balanço Orçamentário de um órgão público ao final de um determinado período, avalie o resultado orçamentário. Considere os seguintes dados:
Previsão Inicial da Receita | R$ 150,00 |
Dotação Inicial da Despesa | R$ 150,00 |
Despesas Empenhadas | R$ 170,00 |
Despesas Liquidadas | R$ 160,00 |
Receita Realizada | R$ 130,00 |
Despesas Pagas | R$ 140,00 |
Com essas informações, qual foi o resultado orçamentário apresentado pelo órgão:
Superávit de R$ 10,00.
Déficit de R$ 20,00.
Déficit de R$ 40,00.
Superávit de R$ 30,00.
Déficit de R$ 10,00.
Determinada entidade governamental apresentou o seguinte balanço orçamentário resumido referente ao exercício de 2022.
Receitas Orçamentárias | Previsão Atualizada | Receita Realizada |
Receitas Correntes | R$ 23.500,00 | R$ 21.300,00 |
Receitas de Capital | R$ 13.800,00 | R$ 13.500,00 |
Total | R$ 37.300,00 | R$ 34.800,00 |
Despesas Orçamentárias | Dotação Atualizada | Despesas Empenhadas | Despesas Pagas |
Despesas Correntes | R$ 21.500,00 | R$ 20.500,00 | R$ 16.500,00 |
Despesas de Capital | R$ 15.800,00 | R$ 13.000,00 | R$ 13.000,00 |
Total | R$ 37.300,00 | R$ 33.500,00 | R$ 29.500,00 |
Elaborado pelo(a) autor(a).
Considerando os dados acima, o resultado da execução orçamentária em 2022, apresentou um superávit de
R$ 7.800,00.
R$ 5.300,00.
R$ 3.800,00.
R$ 2.500,00
R$ 1.300,00.
Ao final do exercício de 2023, o governo estadual de um determinado estado apresentou as seguintes informações, retiradas do seu sistema contábil:
• Receitas orçamentárias arrecadadas: R$ 350.000
• Despesas orçamentárias empenhadas: R$ 280.000
• Despesas orçamentárias licitadas e contratadas: R$ 270.000
• Despesas orçamentárias liquidadas: R$ 260.000
• Despesas orçamentárias pagas: R$ 255.000
• Previsão de receitas orçamentárias: R$ 400.000
• Créditos adicionais abertos: R$ 20.000
• Despesas fixadas no orçamento: R$ 310.000
• Despesas licitadas apenas: R$ 250.000
• Receitas orçamentárias recolhidas: R$ 340.000
A partir dessas informações, assinale a alternativa que apresenta corretamente o resultado orçamentário desse ente.
Superavitário de R$ 75.000.
Superavitário de R$ 95.000.
Deficitário de R$ 70.000.
Deficitário de R$ 95.000.
Superavitário de R$ 70.000.
Analise a tabela a seguir, na qual são apresentados os valores contábeis de um município.
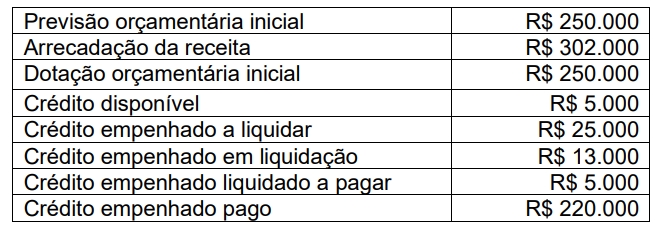
Considerando-se essas informações, o resultado orçamentário do município é de:
R$ 82.000
R$ 52.000
R$ 39.000
R$ 34.000
R$ 30.000
Considere que o Balanço Orçamentário da Prefeitura de Vitorino apresentou em 31/12/20xx, os seguintes saldos:
Receitas Previsão Atualizada | 31.087.750,00 |
Receitas Realizadas | 34.591.529,00 |
Dotação Atualizada | 32.961.181,00 |
Despesas Empenhadas | 24.826.041,00 |
Despesas Liquidadas | 24.823.709,00 |
Despesas Pagas | 24.823.709,00 |
Com base nestes saldos é possível afirmar que o resultado orçamentário do período foi de:
R$ 6.264.041,00
R$ 6.261.709,00
R$ 9.767.820,00
R$ 9.765.488,00
A fiscalização contábil, financeira e orçamentária ocorre de acordo com abordagens importantes, mas com perspectivas diferentes. Analise os itens abaixo e analise:
I.Legalidade − Análise pela percepção da população quanto à gestão pública.
II.Legitimidade − Análise de obediência à lei.
III.Economicidade − análise do custo/benefício das ações públicas.
Após análise, assinale a alternativa correta.
Apenas o item III está correto.
Apenas o item II está correto.
Apenas o item I está correto.
Apenas os itens I e III estão corretos.
Apenas os itens I e II estão corretos.
A Câmara de Tabira apresentou no Balanço Orçamentário uma Despesa Orçamentária Prevista de 100 e Executada de 92. Pode se afirmar que houve
Resultado orçamentário superavitário de 8.
Economia Orçamentária.
Excesso de despesas.
Resultado de Previsão equilibrado.
Resultado orçamentário deficitário de 8.
O resultado orçamentário do exercício (ROE) apurado no balanço orçamentário é nulo.
Certo
Errado
O Resultado da Execução Orçamentária é
Superavitário em R$ 5.000,00
Deficitário em R$ 6.000,00
Deficitário em R$ 3.000,00
Superavitário em R$ 6.500,00
Um município apresentou as informações a seguir referentes ao exercício financeiro de 2023:
Previsão atualizada da Despesa | 120.000,00 |
Previsão atualizada da Receita | 120.000,00 |
Despesa Empenhada | 110.000,00 |
Despesa Liquidada | 108.000,00 |
Despesa Paga | 100.000,00 |
Receita Arrecadada | 105.000,00 |
Considerando somente os dados apresentados, o Balanço Orçamentário de 2023 evidenciará um resultado orçamentário de
(R$ 5.000,00).
(R$ 3.000,00)
R$ 5.000,00.
R$ 10.000,00.
O resultado orçamentário a ser expresso no Balanço Orçamentário encerrado no exercício de 2023 é um superávit de:
140.000,00.
150.000,00.
165.000,00.
190.000,00.
200.000,00.
Determinado ente da federação apresentou as seguintes informações contábeis no último exercício financeiro:
• aprovação da lei orçamentária anual com receita estimada no valor de R$ 1.000.000;
• lançamento de imposto no valor de R$ 750.000;
• arrecadação de impostos no valor de R$ 650.000;
• recebimento de um veículo em doação no valor de R$ 150.000;
• empenho, liquidação e pagamento de despesa com pessoal no valor de R$ 400.000;
• empenho e liquidação de despesa com material de escritório no valor de R$ 35.000;
• contratação e recebimento de operação de crédito no valor de R$ 200.000;
• arrecadação de receita de alienação de bens móveis no valor de R$ 380.000;
• recebimento de transferências correntes do governo federal no valor de R$ 150.000;
• empenho, liquidação e pagamento de imóvel adquirido no valor de R$ 450.000.
Com base nessas informações, é correto afirmar que o resultado financeiro do exercício totalizou
R$ 530.000.
R$ 495.000.
R$ 595.000.
R$ 680.000.
R$ 445.000.
Para fins de apuração do resultado orçamentário a ser evidenciado no balanço orçamentário, deverão ser confrontadas as receitas arrecadadas e as despesas liquidadas.
Certo
Errado
O resultado orçamentário do ano X1 foi
uma capitalização extraorçamentária de 60.000,00.
um déficit orçamentário de 30.000,00.
um equilíbrio extraorçamentário de 10.000,00.
um superávit orçamentário de 20.000,00.
Na contabilidade pública, busca-se sempre ampliar o grau de assertividade nos registros e na condução de informações apresentadas. Assinale a alternativa correspondente ao melhor resultado estabelecido em uma contabilidade orçamentária:
Resultado Nominal.
Resultado Nulo.
Resultado Deficitário.
Resultado Maximizado negativo.
No balanço orçamentário de 31/12/2021, o valor do resultado orçamentário do exercício foi de:
R$ 5.000.
R$ 15.000.
R$ 25.000.
R$ 45.000.
R$ 60.000.
O Resultado Orçamentário do exercício financeiro de 2022, expresso no Balanço Orçamentário é um:
Superávit de 19.000,00.
Déficit de 19.000,00.
Superávit de 39.000,00.
Superávit de 44.000,00.
Déficit de 12.000,00.
Com base nas informações apresentadas, é correto afirmar que o resultado orçamentário do ente público ao final do ano de 2021 foi um:
Déficit de R$ 345.000.
Déficit de R$ 225.000.
Superávit de R$ 125.000.
Superávit de R$ 225.000.
Superávit de R$ 345.000.



