




Questões de Concurso sobre Subsistemas e Natureza das Contas - Página 8 | Gran Questões

Questões de Concurso sobre Subsistemas e Natureza das Contas


Disciplina 1
Assunto 2
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
365 questões encontradas
Questões por página
20
Mais recentes
 
Não cabe aos subsistemas contábeis mantidos pela UnB subsidiar a administração da universidade na avaliação das metas estabelecidas pelo planejamento.

C
Certo

E
Errado
A respeito do conceito, do objeto, do objetivo e da atuação da contabilidade governamental e dos sistemas de contas, assinale a opção correta.

A
As estatais dependentes que não constam do orçamento de investimentos, do orçamento fiscal e do orçamento da seguridade social estão relacionadas ao campo de aplicação da contabilidade pública, sujeitando-se às normas previstas nas Leis n.º 4.320/1964 e n.º 6.404/1976.

B
O subsistema de custos contém conta contábil destinada ao controle e ao acompanhamento do custo de cada ação desenvolvida pela administração direta e indireta, pelos órgãos dos Poderes Legislativo e Judiciário e pelo Ministério Público.

C
A contabilidade aplicada ao setor público é um ramo independente da ciência contábil, norteado pelos princípios orçamentários, cujos atos e fatos são registrados a partir do orçamento público.

D
O sistema contábil, que contém as movimentações patrimoniais e financeiras realizadas pela entidade pública, é estruturado junto com os subsistemas de informação de orçamento, de custos, de compensação e patrimonial.

E
O objeto de estudo da contabilidade pública é o patrimônio das entidades públicas ou privadas que recebem recursos da fazenda pública para efeito de investimentos. Esses recursos deverão ser convertidos em direitos e bens tangíveis mensuráveis, mas não os intangíveis devido à impossibilidade de mensuração.
A estrutura básica do plano de contas do governo federal tem o objetivo de realçar o estado patrimonial e suas variações. Nesse contexto, as contas com função precípua de controle são aquelas relacionadas a situações não compreendidas no patrimônio, mas que, direta ou indiretamente, possam vir a afetá-lo, inclusive as que dizem respeito a atos e fatos ligados à execução orçamentária e financeira. O grupo que compreende as contas com função precípua de controle é:

A
ativo permanente;

B
resultado diminutivo do exercício;

C
resultado extraorçamentário;

D
ativo circulante;

E
ativo compensado.
A contabilidade aplicada ao setor público se utiliza de contas escrituradas nos sistemas orçamentário, patrimonial, custos e de compensação. Um único fato contábil pode gerar, simultaneamente, lançamentos em contas de diversos sistemas, mas a contrapartida de cada uma das contas deverá ser, necessariamente, em outra conta do mesmo sistema. Indique a alternativa que reúne fatos contábeis ou eventos econômicos que exigem lançamentos no sistema de compensação

A
arrecadação de receita orçamentária.

B
compra de um caminhão à vista, mediante a transferência de recursos de convênio.

C
compra de uma casa, com pagamento imediato, conforme contrato de fornecimento.

D
aquisição de material de consumo para estoque.

E
pagamento de dívida fundada.

A busca de eficiência nos gastos do setor público deve ser direcionada para aumentar a capacidade de gerenciar os recursos à disposição das entidades do setor público, ao mesmo tempo em que melhora o processo de tomada de decisão. Esse texto, extraído do Manual de Contabilidade aplicado ao Setor Público – Parte II – faz referência a qual subsistema de informação contábil?


A

Patrimonial.


B

Orçamentário.


C

Compensação.


D

Custos.


E

Tributário.

De acordo com as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, é incorreto afirmar que

A
os bens de uso comum que absorveram ou absorvem recursos públicos, ou aqueles eventualmente recebidos em doação, devem ser incluídos no ativo não circulante da entidade responsável pela sua administração ou controle que estejam, ou não, afetos a sua atividade operacional.

B
o sistema de informação e comunicação da entidade do setor público deve identificar, armazenar e comunicar toda informação relevante, na forma e no período determinados, a fim de permitir a realização dos procedimentos estabelecidos e outras responsabilidades, orientar a tomada de decisão, permitir o monitoramento de ações e contribuir para a realização de todos os objetivos de controle interno.

C
o sistema contábil representa a estrutura de informações sobre identificação, mensuração, registro, controle, evidenciação e avaliação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social e está estruturado nos seguintes sistemas de informações: Orçamentário Patrimonial, Custos e de Compensação.

D
as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado.

E
a entidade do setor público deve manter procedimentos uniformes de registros contábeis, por meio de processo manual, mecanizado ou eletrônico, em rigorosa ordem cronológica, como suporte às informações.
A dotação orçamentária inicial e o crédito orçamentário disponível a ser empenhado durante o exercício são representados por contas de natureza credora.

C
Certo

E
Errado

A Contabilidade Aplicada ao Setor Público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público.


Os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a administração pública sobre os aspectos relacionados a seguir, à exceção de um. Assinale-o.


A

Desempenho da unidade contábil no cumprimento da sua missão.


B

Avaliação dos resultados obtidos na execução dos programas de trabalho com relação à economicidade, à eficiência, à eficácia e à efetividade.


C

Avaliação das metas estabelecidas pelo planejamento.


D

Avaliação dos funcionários responsáveis por cada tarefa.


E

Avaliação dos riscos e das contingências.

A contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Em relação ao tema, analise.

I. O subsistema orçamentário registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.

II. O subsistema patrimonial registra, processa e evidencia os atos financeiros, não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.

III. O subsistema de custos registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública, considerando os objetos de custo estabelecidos.

IV. O subsistema de compensação registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.

Estão corretas as afirmativas


A

I, II, III e IV.


B

I e II, somente.


C

II e III, somente.


D

III e IV, somente.

Considere as classes do Plano de Contas Aplicado ao Setor Público, conforme Manual de Contabilidade Aplicado ao Setor Público:
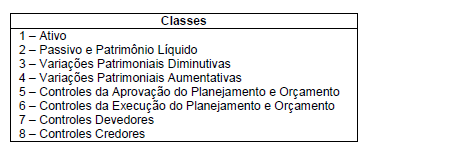
Imagem associada para resolução da questão

Para registro do serviço prestado por uma empresa terceirizada de limpeza predial, concomitante com a liquidação da despesa, são utilizadas APENAS contas das classes


A
2 e 3.

B
2, 3, 5 e 6.

C
2, 3, 8.

D
5 e 8.

E
2, 3, 6 e 8.
Considerando a classifi cação e o agrupamento das contas contábeis na estrutura do Plano de Contas Aplicado ao Setor Público, para a contabilização da contratação de uma prestação de serviço, devidamente autorizada na LOA, são utilizadas, para a partida dobrada, contas com a seguinte natureza de informação:

A
patrimonial e de controle

B
orçamentária e de controle

C
patrimonial e orçamentária

D
orçamentária, apenas

E
de controle, apenas
A execução, no exercício vigente, dos Restos a Pagar não Processados inscritos em exercício anterior, de acordo com a técnica de escrituração e com base na estrutura do Plano de Contas Aplicado ao Setor Público, deverão ser utilizadas para registrar todas as suas fases, tendo em vista somente a informação de natureza orçamentária, as seguintes contas contábeis identifi cadas até o seu 3º nível:

A
6.3.2

B
6.2.2

C
6.1.1

D
6.3.1

E
6.2.1

De acordo com as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, o sistema contábil público estrutura-se em subsistemas, que visam fornecer informações específicas relativas às entidades públicas em um dado período. Informações referentes ao resultado econômico e resultado nominal são geradas pelo subsistema de informações:


A

de compensação;


B

de custos;


C

financeiras;


D

orçamentárias;


E

patrimoniais.

No Plano de Contas Aplicado ao Setor Público, as contas contábeis são classificadas segundo a natureza das informações:

I. Patrimonial;

II. Orçamentária;

III. Controle.

A emissão de empenho relativo à aquisição de material de consumo sem contrato envolve lançamentos em contas de natureza:

A
orçamentária;

B
de controle;

C
patrimonial e orçamentária;

D
patrimonial;

E
de controle e orçamentária.
O registro contábil do pagamento da despesa no subsistema de informação orçamentário, será efetuado a débito e crédito das contas contábeis:

A
debita − fornecedores e credita − caixa.

B
debita − restos a pagar e credita − caixa.

C
debita − crédito empenhado liquidado a pagar e credita − crédito empenhado liquidado pago.

D
debita − crédito empenhado liquidado a pagar e credita − empenho da despesa.

E
debita − despesa realizada a pagar e credita − crédito disponível.

Assinale a alternativa que apresenta o lançamento contábil a ser efetuado no subsistema orçamentário, relativo às despesas aprovadas na LOA — Lei do Orçamento Anual.


A

Débito de Serviços de terceiros — Crédito de Fornecedores.


B

Débito de Crédito disponível — Crédito de Crédito empenhado a liquidar.


C

Débito de Crédito empenhado a liquidar — Crédito de Fixação de despesas.


D

Débito de Crédito disponível — Crédito de Fixação de despesas.


E

Débito de Fixação de despesas — Crédito de Crédito disponível.

A Contabilidade Aplicada ao Setor Público é organizada na forma de sistema de informações, cujos subsistemas convergem para a informação sobre o patrimônio público.


Em relação aos subsistemas de informações, assinale a afirmativa correta.


A

O subsistema de custos registra, processa e evidencia os fatos não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.


B

O subsistema patrimonial registra, processa e evidencia os fatos relacionados às disponibilidades no início e no final do período.


C

O subsistema de compensação registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público.


D

O subsistema financeiro registra, processa e evidencia os atos e os fatos relacionados ao planejamento.


E

O subsistema orçamentário registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.

As contas do sistema de compensação têm a função de controle e representam os bens ou valores do poder público em poder de terceiros ou vice-versa, tais como: fiança, aval, hipoteca, contratos, convênios, suprimento de fundos, cauções em títulos, bens móveis em trânsito, entre outras. O lançamento contábil adequado ao registro de contratos de serviços é:

A
D – Fixação inicial da despesa (contratos de serviços) C – Crédito disponível (obrigações contratadas)

B
D – Passivo compensado (obrigações contratadas) C – Ativo compensado (contratos de serviços)

C
D – Ativo circulante (obrigações contratadas) C – Passivo circulante (contratos de serviços)

D
D – Ativo compensado (contratos de serviços) C – Passivo compensado (obrigações contratadas)

E
D – Passivo circulante (obrigações contratadas) C – Ativo circulante (contratos de serviços)
Segundo o Plano de Contas Aplicado ao Setor Público – PCASP, são os seguintes os subsistemas de informações contábeis, exceto:

A
Compensação

B
Custos.

C
Contas a pagar e a receber.

D
Patrimoniais.

E
Orçamentárias.

A Contabilidade aplicada ao setor público é organizada na forma de um sistema de informações, na qual está estruturada em subsistemas. Analise as afirmações abaixo sobre os subsistemas de informações contábeis:


I. O subsistema de compensação registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.

II. O subsistema fiscal registra, processa e evidencia os atos financeiros relacionados às variações das receitas e despesas da entidade do setor público, buscando o equilíbrio fiscal.

III. O subsistema patrimonial registra, processa e evidencia os fatos financeiros e não financeiros relacionados às variações qualitativas e quantitativas do patrimônio público.


Quais estão corretas?


A

Apenas I.


B

Apenas II.


C

Apenas III.


D

Apenas I e III.


E

I, II e III.

 
Ir para a página:
OK
 
Gerar simulado



