







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
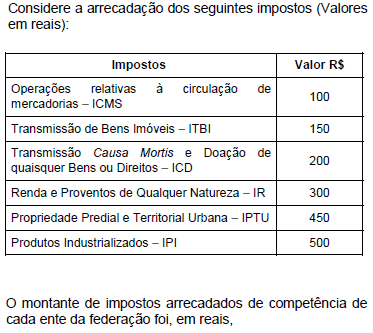
União − 800; Estado − 250 e Município − 650.
União − 750; Estado − 250 e Município − 700.
União − 950; Estado − 300 e Município − 450.
União − 800; Estado − 300 e Município − 600.
União − 650; Estado − 300 e Município − 750.
Compete aos estados definir sobre tributação diferenciada de produtos em função de sua procedência.
As variações monetárias dos direitos de crédito e das obrigações das pessoas jurídicas devem ser consideradas, para efeito de determinação da base de cálculo da contribuição social sobre o lucro líquido, apenas no momento da liquidação da correspondente operação.
A retenção da Contribuição para o PIS/Pasep, incidente sobre os pagamentos efetuados pelos órgãos da administração federal direta, as autarquias, as fundações federais, as empresas públicas, as sociedades de economia mista e demais entidades em que a União detenha maioria do capital social, não será realizada nos casos abaixo, EXCETO:
Templos de qualquer culto.
Partidos políticos.
Construtoras de obras públicas.
Sindicatos, federações e confederações de empregados.
Condomínios edílicos.
No caso de fusão, cisão ou incorporação o início ou encerramento de atividades poderá ser considerado como período base para fins fiscais.
O imposto de renda descontado na fonte, sobre receitas pagas a pessoa jurídica, como antecipação do devido na declaração, é classificado no ativo circulante da beneficiária dessas receitas.
A exemplo da provisão para o imposto de renda, a empresa constituirá provisão para o pagamento da CSLL, classificando-a como exigibilidade, de acordo com o prazo de vencimento.
A base de cálculo da CSLL está sujeita a ajustes ao lucro, que podem ou não coincidir com os efetuados no cálculo do lucro real.
O ICMS integra o custo de aquisição de um bem, quando recuperável.
Para a empresa ALFAX, o ICMS a recolher será a diferença positiva entre o ICMS sobre as vendas e o ICMS apurado na compra.



