







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Variações Independentes da Execução Orçamentária Passivas
23
21
17
15
8
Assinale a opção correta que corresponde às contas Classificáveis nas Variações Ativas, independentes da Execução Orçamentária:
Cobrança de Dívida Ativa e Investimento.
Empréstimos Concedidos e Alienação de Bens
Receita de Contribuições e Inversões Financeiras.
Inscrição da Dívida Ativa e Incorporação de Bens recebidos em doação.
Cancelamento de Dívidas Passivas e Despesas de Capital.
A partir dos dados fornecidos abaixo, assinale a opção incorreta.
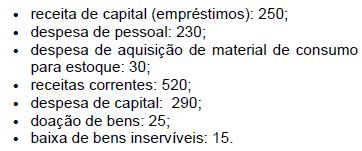
O montante das mutações patrimoniais ativas foi de 320.
As variações passivas decorrentes da execução orçamentária somaram 800.
O resultado patrimonial apurado foi de 250 de superávit
As insubsistências ativas somaram 30.
As variações ativas decorrentes da execução orçamentária somaram 1.060.
Considera-se Variação Patrimonial Ativa independente da Execução Orçamentária
Cobrança da Dívida Ativa e Ágio sobre Ações.
Incorporação de bens e Inscrição de Dívida Ativa.
Alienação de Bens e Desincorporação de Bens.
Cancelamento da Dívida Ativa e Alienação de Títulos e Valores.
Desincorporação de Bens e Cobrança da Dívida Ativa.
Determinado Município amortiza $2.198.000 de uma dívida junto à instituição financeira oficial, pagando juros e encargos correspondentes a 11% do valor que está sendo amortizado. Este fato provocará, no Resultado Patrimonial da entidade, a seguinte variação:
diminuição de $2.439.780
diminuição de $241.780
aumento de $2.198.000
aumento de $1.956.220
Na alienação de um bem (com valor contábil de $18) por $15, a diferença de $3 constitui
variação patrimonial não-orçamentária.
despesa patrimonial.
mutação patrimonial.
receita orçamentária.
despesa orçamentária.
As variações passivas serão debitadas tendo sempre um passivo como contrapartida.
Compete à Contabilidade Pública destacar os fatos ligados à Administração:
Financeira, Industrial, Comercial e Patrimonial.
Orçamentária, Comercial, Tributária e Industrial.
Tributária, Comercial, Industrial e Comercial.
Patrimonial, Orçamentária, Financeira e Industrial.
Comercial, Patrimonial, Financeira e Tributária.
As variações passivas, resultantes das despesas orçamentárias, possuem saldo de
$ 3.110.
$ 10.208.
$ 10.975.
$ 14.963.
$ 18.073.
A Demonstração das Variações Patrimoniais, prevista no art. 104 da Lei nº 4.320/64, evidencia as alterações verificadas no patrimônio, resultantes ou não da execução orçamentária, e indica o resultado patrimonial do exercício. Assinale, entre as opções abaixo, a que não se refere a uma alteração resultante da execução orçamentária:
construção e aquisição de bens imóveis.
transferências correntes.
aquisição de títulos e valores.
cancelamento de dívida passiva.
alienação de bens móveis.
As variações ativas, independentes da execução orçamentária, está (ão) representada(as) pelo montante de
$ 930.
$ 2.700.
$ 3.000.
$ 13.880.
$ 15.650
O registro de um cancelamento da Dívida Passiva constitui para a entidade uma variação
Ativa – mutações patrimoniais
Passiva – independente da execução orçamentária
Ativa – independente da execução orçamentária
Passiva – mutações patrimoniais
Ativa – resultantes da execução orçamentária
A diferença positiva entre as variações ativas e passivas do exercício financeiro é denominada:
ativo permanente
passivo a descoberto
patrimônio financeiro
resultado econômico de gestão
As variações patrimoniais ocorridas na contabilidade pública são classificadas como:
I. resultantes da execução orçamentária.
II. mutações patrimoniais.
III. independentes da execução orçamentária.
IV. operações sociais.
Pode-se afirmar que, apenas,
Entre as opções abaixo, a única que não pode ser classificada como Variação Ativa, por não causar aumento patrimonial, é
As variações orçamentárias são analisadas segundo um desdobramento em variação de volume e variação de preço ou de custo unitário.
Constitui variação ativa resultante da execução orçamentária, por mutação patrimonial da despesa,



