







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para a Contabilidade Pública, variação patrimonial decorre de alteração de valor de qualquer elemento integrante do patrimônio público. Portanto, não é correto afirmar que
as variações patrimoniais se dividem em dois grandes grupos: variações ativas e variações passivas.
as variações patrimoniais são efetuadas por meio de incorporações e desincorporações.
existem incorporações ativas que não implicam aumento do patrimônio público.
toda desincorporação passiva implica aumento do patrimônio público.
as insubsistências passivas são classificadas como variações ativas.
O recebimento do material de consumo tem seu valor contabilizado em conta de resultado aumentativo, entre outras.
Quando houver redução de dívidas, as variações diminutivas do patrimônio líquido serão debitadas em contrapartida do passivo.
A contabilidade pública registra as variações patrimoniais resultantes da execução orçamentária. Os fatos de natureza extra-orçamentária são passíveis de controle somente quando incorporados ao orçamento.
O valor das Variações Ativas Independentes da Execução Orçamentária é de:
860
875
1.840
1.855
O valor das Variações Passivas Independentes da Execução Orçamentária é de:
708
1.440
1.468
2.328
Observe o lançamento contábil abaixo, inerente ao Sistema Patrimonial:
Variação Passiva por Mutação Patrimonial a Créditos Fiscais Inscritos
Esse lançamento representa:
a amortização de uma dívida fundada
a cobrança de uma dívida ativa tributária
o cancelamento de uma dívida consolidada
o cancelamento de direitos a receber, inscritos em dívida ativa
Independentes da Execução Orçamentárias Passivas:
38
29
28
19
17
O fato é independente da execução orçamentária, por isso não terá registro no sistema orçamentário.
Qual o total das variações passivas?
Nos lançamentos de baixa efetuados pelo contador, nas variações patrimoniais, é possível identificar:
variação ativa por mutação patrimonial e variação ativa, independente da execução orçamentária.
variação passiva por mutação patrimonial e variação ativa, independente da execução orçamentária.
variação ativa por mutação patrimonial e variação passiva, independente da execução orçamentária.
variação passiva por mutação patrimonial e variação passiva, independente da execução orçamentária.
duas variações ativas por mutação patrimonial.
Independentes da Execução Orçamentárias Ativas:
22
25
27
32
34
As variações resultantes da conversão de débitos, créditos e valores em espécie serão levadas em conta patrimonial.
A Cia Docas e Dicas obtém, na data de 31/12/X0, um empréstimo de US$ 120,000.00 a ser pago em 3 parcelas semestrais:
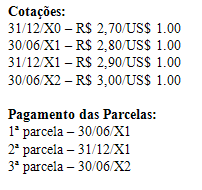
Na data de 31/12/X1, pode-se afirmar que:
a variação cambial só deve ser registrada quando da quitação total do empréstimo;
a parcela não paga deve ser registrada no Passivo Exigível a Longo Prazo;
a variação monetária passiva foi de R$ 20.000,00;
o saldo da conta Empréstimos é de R$ 108.000,00;
o valor pago da 2ª parcela foi de R$ 112.000,00.
A avaliação dos bens de almoxarifado deve ser realizada pelo preço médio ponderado das compras.
Certo
Errado
Verificar-se-á, no caso, uma variação patrimonial ativa, em razão da elevação da disponibilidade financeira.
A contabilidade pública no Brasil apresenta algumas particularidades em relação à contabilidade aplicada ao setor privado. Uma dessas particularidades é a forma de registrar os fatos permutativos orçamentários. Assinale a seguir a opção que indica a contabilização de um fato permutativo orçamentário.
Emissão da Nota de Empenho.
Emissão de Ordem Bancária para a devolução de depósitos de terceiros.
Registro da transferência de bens patrimoniais entre unidades administrativas.
Contabilização da receita tributária.
Liquidação de despesa referente à aquisição de bens cujas contas de controle pertencem ao Ativo Permanente.
A despesa mencionada é evidenciada na demonstração das variações patrimoniais e contribui para que o resultado patrimonial seja deficitário.
Uma variação patrimonial não relacionada com a execução orçamentária que afete contas de ativo financeiro ou de passivo financeiro, considerados seus sistemas de contas independentes, exige utilização de contas
de ativo permanente.
de passivo permanente.
de ativo compensado.
interferenciais.
de passivo compensado.



