







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A autarquia hospitalar estadual Dr. Menezes de Cabral alienou dois veículos pelo valor total de R$ 65.500,00, incluídos ganhos com alienação no valor de R$ 4.500,00. Considerando as Normas Brasileiras de Contabilidade Aplicada ao Setor Público − NBC T, nesta transação, sob o aspecto patrimonial, ocorreu uma
receita patrimonial e variação patrimonial quantitativa no valor de R$ 61.000,00 e R$ 4.500,00, respectivamente.
variação patrimonial quantitativa no valor de R$ 65.500,00.
receita de capital e variação patrimonial qualitativa no valor de R$ 61.500,00 e R$ 4.500,00, respectivamente.
diminuição do ativo no valor de R$ 65.500,00.
variação patrimonial qualitativa e quantitativa no valor de R$ 61.000,00 e R$ 4.500,00, respectivamente.
Com base na NBC T 16, analise as afirmativas abaixo.
I. O sistema contábil das entidades do setor público está estruturado nos subsistemas de informações: Orçamentárias, Financeiras, Patrimoniais, Custos e de Compensações.
II. As transações no setor público são atos e fatos que promovem alterações qualitativas ou quantitativas no patrimônio das entidades do setor público e podem ser classificadas em econômico-financeiras e administrativas.
III. As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais das entidades do setor público, podendo ou não afetar o seu resultado.
Das afirmativas analisadas, constata-se que
todas estão CORRETAS
apenas a I e a II estão CORRETAS.
apenas a II e a III estão CORRETAS.
apenas a I e a III estão CORRETAS.
todas estão INCORRETAS.
As variações patrimoniais são transações que resultam em alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado. Assim, sob o enfoque patrimonial, é as operações de crédito de longo prazo e as despesas com juros e encargos da dívida são classificadas, respectivamente, em variações patrimoniais
quantitativa aumentativa e quantitativa diminutiva.
mutações passivas e mutações ativas.
qualitativa aumentativa e qualitativa diminutiva.
mutações ativas e variações independente da execução orçamentária.
qualitativa e quantitativa diminutiva.
Para fins de elaboração da Demonstração das Variações Patrimoniais, decréscimos nos benefícios econômicos durante o período contábil sob a forma de saída de recurso ou redução de ativo ou incremento em passivo, que resultem em decréscimos do patrimônio líquido referem-se ao conceito de:
despesas correntes;
desvalorização e perda de ativos;
mutações patrimoniais;
transferências concedidas;
variações patrimoniais diminutivas.
Na Contabilidade Pública, os juros e encargos de empréstimos e financiamentos concedidos representam uma variação patrimonial
qualitativa aumentativa.
modificativa diminutiva.
permutativa.
qualitativa diminutiva.
quantitativa aumentativa.
Variações patrimoniais são todas as alterações ocorridas no patrimônio, sejam quantitativas ou qualitativas.
A contabilização da liquidação da despesa de amortização da dívida fundada afeta dois itens do passivo, gerando variação patrimonial.
As incorporações extraorçamentárias de materiais de consumo mediante aquisição por restos a pagar devem ser registradas em conta do ativo (almoxarifado de material de consumo); e a variação aumentativa ocorrida no patrimônio, reconhecida em conta de acréscimo patrimonial (aquisição por restos a pagar).
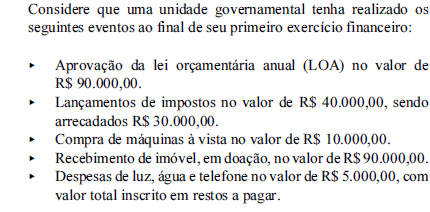
Com base nessas informações, é correto afirmar que as variações patrimoniais aumentativas e as variações patrimoniais diminutivas totalizaram, respectivamente,
R$ 125.000,00 e R$ 35.000,00.
R$ 125.000,00 e R$ 10.000,00.
R$ 130.000,00 e R$ 5.000,00.
R$ 30.000,00 e R$ 5.000,00.
R$ 40.000,00 e R$ 35.000,00.
O valor da soma das variações patrimoniais ativas resultantes do orçamento mutação é de
27.000.
20.000.
19.000.
16.000.
8.000.
A soma das despesas que não afetam o resultado patrimonial apurado na demonstração das variações patrimoniais é de
80.000.
100.000.
110.000.
134.000.
160.000.
Classifica-se como variação patrimonial aumentativa:
pensões pagas.
descontos financeiros obtidos.
juros e encargos de empréstimos obtidos.
uso de material de consumo.
A venda de um terreno pelo seu valor contabilizado resulta em variação patrimonial diminutiva extraorçamentária.
Os gastos com pesquisa realizados pelo ente governamental devem ser reconhecidos como variação patrimonial diminutiva.
O resultado patrimonial é apurado, na demonstração das variações patrimoniais, confrontando-se as variações patrimoniais qualitativas e quantitativas, que fazem aumentar ou diminuir o patrimônio líquido.
A demonstração das variações patrimoniais deve evidenciar as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução financeira.
Na contabilidade aplicada ao setor público, o registro contábil de apropriação de despesas de aquisição de material de consumo vinculada a contrato, no subsistema patrimonial, deve ser efetuado como Débito (D) e Crédito (C), respectivamente, em
(D) Almoxarifado de material de consumo, (C) Aquisição de material de consumo.
(D) Estoque de Materiais, (C) Fornecedores.
(D) Empenho a Liquidar, (C) Empenhos Liquidados.
(D) Despesa Corrente − Material de Consumo, (C) Fornecedores.
(D) Ativo Permanente − Imobilizado, (C) Mutações Ativas − Aquisição de Bens Permanentes.
Ao confeccionarmos a Demonstração das Variações Patrimoniais, é possível afirmar que o
resultado orçamentário é de R$ 11.000.
total das variações ativas monta em R$ 26.000.
resultado patrimonial é de R$ 7.000 positivo.
resultado extraorçamentário é de R$ 4.000.
total das variações passivas monta em R$ 22.000.
Assinale a opção em que as transações realizadas pelo ente público provocam, respectivamente, variação patrimonial qualitativa e quantitativa do patrimônio, decorrentes da execução orçamentária.
Permuta de bens entre unidades gestoras e baixa de material considerado inservível.
Venda de equipamentos de uso permanente e pagamento de despesa com pessoal.
Pagamento de prestador de serviços e recebimento de bens por doação.
Transferência de recursos mediante convênios e aquisição de material de consumo para estoque no almoxarifado.
Requisição de material de consumo no almoxarifado e emissão de nota de empenho.



