







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em regra, é muito elevado o payback dos projetos de infraestrutura executados pelo Estado, na qualidade de promotor do desenvolvimento econômico.
A estruturação financeira (Project Finance), visando à realização de projetos de investimento, difere das formas mais tradicionais de financiamento.
As diferenças são consequências das características próprias do Project Finance, dentre as quais NÃO se inclui a
No método comparativo direto, podem ser utilizados, alternativamente ou em função da qualidade e da quantidade de dados e informações disponíveis, o tratamento científico ou por fatores. No tratamento por fatores, admite- se que
os fatores de homogeneização adotados refletem, em termos relativos, o comportamento do mercado com determinada abrangência espacial, mas não se faz necessária a abrangência temporal, uma vez que os fatores devem ser periodicamente revisados.
os fatores de homogeneização utilizados são apenas aqueles indicados por entidades técnicas regionais, não podendo ser adotados fatores medidos no mercado, mesmo que o estudo de mercado específico que lhes deu origem seja anexado ao laudo de avaliação.
os fatores de homogeneização podem ser utilizados fora de sua tipologia, campo de aplicação e abrangência regional, desde que devidamente justificados.
as características qualitativas são extrapoladas em relação aos limites amostrais, desde que não ultrapassem em 50%, para mais ou para menos, respectivamente, os limites superior e inferior observados na amostra.
dados de mercado com atributos semelhantes são aqueles em que cada um dos fatores de homogeneização, calculados em relação ao avaliando, estejam contidos entre 0,50 e 1,50.
No ponto de nivelamento, o valor presente líquido de um dado projeto é positivo.
O método da taxa interna de retorno supõe implicitamente que a taxa na qual os fluxos de caixa de um dado projeto podem ser reinvestidos é igual ao custo do capital.
Para calcular o Valor Presente Líquido de um projeto, é preciso usar uma taxa de desconto apropriada, a qual seria a de um investimento semelhante ao que está sendo considerado (em termos de risco, escala, etc.). Essa é a chamada taxa
de desconto bancário.
de juros básicos do mercado.
de juros de longo prazo.
mínima de atratividade.
interna de retorno.
O gráfico abaixo mostra, em linha cheia, como o Valor Presente Líquido (VPL) de um projeto varia com a taxa de desconto usada. O projeto consiste de investimentos iniciais no primeiro ano, seguido de um fluxo de recebimentos por vários anos. Um cenário pessimista, a considerar, seria o de atrasos nos recebimentos, sem mudanças nos seus valores.
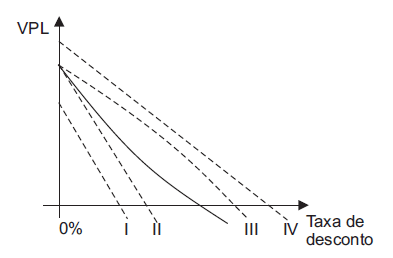
Nesse cenário pessimista, o gráfico VPL, em função da taxa de desconto, ficaria
inalterado.
alterardo para uma posição como I.
alterardo para uma posição como II.
alterado para uma posição como III.
alterado para uma posição como IV.
Um modo de considerar riscos nos projetos consiste em reduzir uma futura receita incerta de R$ 1.000,00, por exemplo, para um valor menor, R$ 900,00, ou seja, aplicar um percentual de correção no fluxo futuro, no caso 90%, para obter o(a)
custo do projeto.
lucro do projeto.
retorno da receita incerta.
valor equivalente em certeza da receita incerta.
taxa de juros relevante para descontar os fluxos financeiros.
No tocante à capacidade de financiamento de determinado projeto, quanto menor for o percentual de valor em risco do capital próprio dos patrocinadores nos ativos, menor será o índice da dívida sobre o total do patrimônio e, portanto, menor será o risco para os credores.
Considere a empresa privada FFC com um projeto com o Governo brasileiro. Sabe-se que a determinação do mérito do projeto da FFC acaba sendo o ponto culminante de várias tarefas na realização do mesmo e a principal atividade dos seus avaliadores. A finalidade do mérito, na verdade, é o de determinar se este projeto (cuja consistência já foi comprovada) deve ser executado por seus empresários com os recursos e o apoio do organismo público (ou da entidade pública) no(na) qual esse projeto está atrelado.
De acordo com as considerações acima, assinale o item abaixo que NÃO está condizente com os critérios de mensuração do mérito de um projeto.
O período de retorno do capital (ou payback), pelos critérios em termos correntes da avaliação privada (ou da empresa) do projeto, consiste em determinar quanto tempo de funcionamento é necessário para que a empresa permita aos investidores recuperar o capital investido, por isso é também conhecido como o tempo de recuperação do capital.
Pelos critérios em termos correntes da avaliação privada (ou da empresa) do projeto, a rentabilidade simples é a relação do lucro médio provável que o mérito do projeto gerará em cada ano (ou no período considerado) pelo total do investimento a ser realizado, sabendose que essa relação é também denominada de rentabilidade simples do projeto.
A taxa interna financeira de retorno - TIFR, pelos critérios em termos de desconto da avaliação privada (ou da empresa), considera que o valor atual das entradas seja igual ao valor atual das saídas. Para fins de decisão, a taxa obtida deverá ser confrontada à taxa que representa o custo de oportunidade do capital - COC da empresa em questão.
Pelos critérios em termos de desconto da avaliação sócioeconômica do projeto, a taxa interna econômica de retorno - TIER leva em consideração os custos e benefícios do ponto de vista de toda a sociedade (ou da localidade, do bairro etc.). O passo fundamental do cálculo da TIER é transformar os custos do projeto, do ponto de vista da empresa, para o ponto de vista socioeconômico.
O demonstrativo de resultado da empresa, pelos critérios em termos de desconto da avaliação privada (ou da empresa) do projeto, considera todas as receitas, bem como todos os custos e lucros líquidos já conseguidos pela elaboração do projeto. Tais itens são importantes na composição do balanço patrimonial da empresa, bem como no mérito do próprio projeto, incluído este balanço.
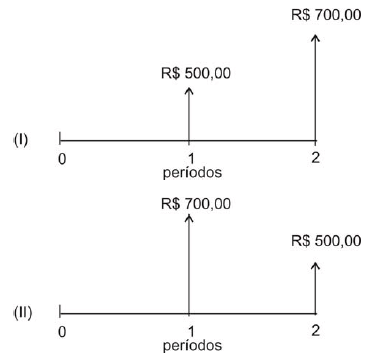
Um investidor aplica R$ 1.000,00 e recebe pagamentos resultantes da aplicação após 1 e 2 períodos, conforme duas alternativas representadas pelos dois perfis, (I) e (II), mostrados nos gráficos abaixo.
perfil com maior duration tem maior taxa interna de retorno.
taxa interna de retorno é a mesma nos dois perfis.
duration é igual a um período, no caso do perfil (II).
duration é igual a dois períodos, nos casos dos dois perfis.
duration é maior, no caso do perfil (I).
Comparando dois projetos de investimento, aquele com menor período de pay back
gera liquidez mais rapidamente.
exige maiores investimentos iniciais.
tem maior taxa interna de retorno.
tem maior valor presente líquido.
tem menor tamanho.
Na avaliação de projetos sob o ponto de vista social, vários conceitos próprios, não usados no caso da avaliação privada, precisam ser introduzidos. Entre estes NÃO se inclui
preço sombra.
valor presente líquido.
excedente do consumidor.
custo social.
efeito indireto.
Os arranjos de garantia — como os contratos de compra e de venda da produção (contratos off-take), que são firmados com os compradores dos produtos e dos serviços do projeto — permitem isolar os investidores passivos de todos os riscos não creditícios associados ao projeto.
Um investidor tem um determinado portfólio e compra um ativo com alto risco (isto é, alto desvio padrão de retornos) mas com coeficiente de correlação de retornos negativo, em relação ao portfolio original. Nessas condições, certamente o novo portfólio
poderá ter risco nulo.
será mais arriscado.
terá maior retorno esperado.
terá o mesmo retorno esperado.
terá menor retorno esperado.
Ao final de um projeto bem-sucedido, um determinado ativo, não totalmente depreciado durante o período de vida do projeto, gera, ao ser vendido, o(a)
lucro obtido com o projeto.
valor que recupera o investimento inicial.
valor futuro do projeto.
custo final a ser considerado.
entrada de caixa residual.
Dois projetos de investimento com a mesma taxa interna de retorno têm
fluxos financeiros iguais.
razões benefícios/custos iguais.
valores futuros iguais.
valores presentes líquidos iguais, à taxa interna de retorno comum.
a mesma sensibilidade às variações da taxa de desconto usada para avaliá-los.
O padrão do fluxo de caixa de um projeto determina o mix de empréstimos bancários e endividamento fixo de longo prazo, sendo que, em geral, a amortização dos recursos da dívida será atrelada às receitas derivadas das operações do projeto, minimizando, assim, o risco de refinanciamento do referido projeto.
A comparação entre as taxas internas de retorno de dois projetos é um método de escolha entre eles que
leva em consideração a diferença de escala dos projetos.
leva à escolha do projeto com menor desembolso inicial de capital.
leva à escolha do projeto com maior Valor Presente Líquido.
considera a distribuição dos fluxos de pagamentos e recebimentos no tempo.
torna os parâmetros de rentabilidade insustentáveis se comparados com o custo de capital.



