







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O orçamento de capital se refere à avaliação metodológica que compara e seleciona projetos para obter o maior retorno para as companhias. A técnica de orçamento de capital que tem como escopo avaliar o número de meses ou anos necessários para recuperar o investimento inicial é a denominada:
payback
taxa média de retorno
valor presente líquido
taxa interna de retorno
Leia o texto 'Planejar o Gerenciamento de Riscos' e, em seguida, analise as afirmativas abaixo:
I. No documento de gestão de riscos, devem ser apresentadas as etapas do gerenciamento de riscos, atribuindo ao gerente de projetos a autoridade para determinar os limites de quaisquer reservas do projeto ou mesmo para ampliar o orçamento em caso de novos riscos, de acordo com as informações do texto.
II. As expectativas dos principais interessados, mais conhecidos como stakeholders, e os processos organizacionais de gestão de risco são exemplos de documentos úteis ao planejamento da gestão de riscos, conforme o texto.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Determinados tipos de projetos, em função de sua maior complexidade, poderão envolver inúmeros contratos para aquisição de produtos e serviços de fornecedores. Nestes casos, o gerente de projetos deverá observar a administração dos contratos, especialmente em relação à sua execução, a fim de evitar atrasos no andamento do projeto. São considerados processos comuns à área de gerenciamento de aquisições do projeto, EXCETO:
Seleção de fornecedores.
Encerramento do contrato.
Administração dos contratos.
Planejamento das comunicações.
Solicitação de respostas aos fornecedores.
A Taxa Interna de Retorno (TIR) é a taxa de desconto que faz com que valor presente líquido de um projeto seja igual a zero (adaptado de BRAGA, 1988). Sendo a TIR um instrumento para análise de projetos de investimento, considere as seguintes afirmativas:
I. A comparação deve ser entre projetos mutuamente exclusivos e com a mesma escala de tempo.
II. A TIR deve ser usada como critério básico para ordenação de projetos com restrições orçamentárias.
III. Um projeto de investimento é considerado viável quando a TIR é igual ou maior do que o custo de oportunidade dos recursos para sua implantação.
Está(ão) correta(s):
Apenas os itens I e II.
Apenas os itens I e III.
Apenas os itens II e III.
Os itens I, II e III.
Apenas o item III.
Leia o texto 'Planejar o Gerenciamento de Riscos' e, em seguida, analise as afirmativas abaixo:
I. O cronograma e a curva de avanço físico, o orçamento do projeto e o organograma do projeto são alguns dos documentos que podem contribuir com o desenvolvimento do planejamento da gestão de riscos, de acordo com o texto.
II. A declaração do escopo do projeto ou a EAP do projeto, o contrato ou o edital de concorrência do projeto, as premissas e os requisitos do projeto são alguns dos documentos que serão visitados para a elaboração do plano de gestão de riscos, como pode ser percebido a partir da leitura do texto.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
A equipe responsável pelos projetos financeiros da Prefeitura analisa um investimento de acordo com o gráfico do fluxo de caixa abaixo.
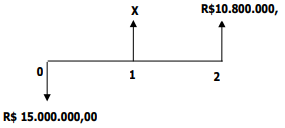
Considerando a taxa interna de retorno a 20% a.a., então X é:
R$ 9.000,00;
R$10.800.000,00;
R$15.000.000,00;
R$10.000.000,00.
Comparando-se o CMPC - “custo médio ponderado de capital” (ou WACC - Weighted Average Capital Cost) com o “modelo de precificação de ativos” (CAPM – Capital Asset Pricing Model ) tem-se:
existem três determinantes-chave do CAPM que estão além do controle da empresa, mas que não afetam o WACC, a saber: a condição dos mercados financeiros, a aversão dos investidores ao risco e as alíquotas de impostos estabelecidas pelo governo.
diferentemente do CAPM, o WACC foi desenvolvido para explicar o comportamento do preço de títulos e permitir que os investidores pudessem avaliar o impacto de um investimento proposto em um título sobre o retorno e o risco geral de sua carteira.
o WACC de uma empresa aumenta à medida que o “beta” e a taxa de retorno aumentam, ao passo que no CAPM o retorno exigido de um ativo reduz-se com o aumento do “beta”, mantidas as demais variáveis constantes.
ao contrário do WACC, o CAPM é usado na avaliação de investimentos ou de empresas, uma vez que é preciso comparar os retornos esperados sobre projetos e empresas com os custos dos recursos utilizados para financiá-los.
o CAPM é um modelo que relaciona o risco e o retorno de todos os ativos, ao passo que o WACC é uma taxa que reflete o custo do capital em uma análise de retorno.
Ao testar se um programa tem impacto, pode-se cometer o erro de concluir que o programa não teve impacto, quando, na realidade, teve impacto, mas por falta de precisão nas estimativas, conclui-se que o programa teve impacto zero. Por exemplo, no caso de um programa de intervenção nutricional para crianças, isso aconteceria se fosse concluído equivocadamente que o peso médio das crianças nas duas amostras (grupos tratado e controle) é o mesmo.
Esse tipo de erro é denominado
tipo I.
contrafactual.
tipo II.
Multicolinearidade.
Uma universidade privada pretende ofertar um novo curso e, para isso, está avaliando a viabilidade econômica de três cursos diferentes (mutuamente exclusivos). A tabela abaixo fornece as informações necessárias para a tomada de decisão econômica, considerando os primeiros cinco anos de matrículas.
Curso A | Curso B | Curso C | |
Investimento inicial (R$) | -80.000 | -90.000 | -110.000 |
Lucro ano 1 (R$) | 20.000 | 22.500 | 27.500 |
Lucro ano 2 (R$) | 34.400 | 40.500 | 51.700 |
Lucro ano 3 (R$) | 29.600 | 35.000 | 48.500 |
Lucro ano 4 (R$) | 26.400 | 32.400 | 44.000 |
Lucro ano 5 (R$) | 24.000 | 29.000 | 41.800 |
Taxa interna de retorno | 20,03% | 22,14% | 25,68% |
Com base na análise da taxa interna de retorno e em uma taxa mínima de atratividade de 23% ao ano, a universidade deve
descartar a oferta do curso “C”, pois apresenta o maior investimento inicial.
escolher ofertar o curso “A”, pois a taxa mínima de atratividade de 23% ao ano é maior do que a taxa interna de retorno de 20,03% ao ano.
escolher ofertar o curso “C”, pois é o único curso viável economicamente dentre as propostas apresentadas.
fazer uma análise incremental entre os fluxos de caixa dos cursos “A” e “B”, pois ambos são viáveis economicamente.
Uma empresa investiu R$ 19.800 para realizar uma atividade econômica que gerou um lucro de R$ 8.000 nos três primeiros anos, R$ 12.000 no quarto e quinto anos, e R$ 10.000 nos dois últimos anos subsequentes.
Considerando uma taxa mínima de atratividade de 10% ao ano, o tempo que a empresa levou para recuperar o investimento inicial está mais próximo de
2 anos.
3 anos.
4 anos.
5 anos.
As avaliações de impacto podem ser divididas em duas categorias: i) a ex ante ou prospectiva, que é desenvolvida durante a elaboração do programa e ii) a ex post ou retrospectiva, que é usada para avaliar os programas em execução ou que já foram concluídos.
A respeito das avaliações ex ante e ex post, é correto afirmar que
a avaliação ex post permite que sejam coletados dados de linha de base para estabelecer as medidas pré-programa dos resultados de interesse.
a avaliação ex ante possibilita maiores chances de gerar contrafactuais válidos do que a avaliação ex post.
as avaliações ex post não geram estimativas viesadas.
as avaliações ex ante sempre são realizadas nas políticas públicas criadas e implementadas no Brasil.
Uma empresa deseja adquirir um novo equipamento, para aumentar a sua produção de chocolates, devido à crescente demanda no período da Páscoa. A tabela abaixo apresenta os valores estimados de dois equipamentos (alternativas mutuamente exclusivas). Espera- se que a receita a valor presente das duas alternativas seja de R$ 150.000 ao longo de dois anos.
Equipamento | A | B |
Custo de aquisição (R$) | -80.000 | -110.000 |
Custo operacional anual (R$) | -22.000 | -24.000 |
Valor recuperado (R$) | 40.000 | 60.000 |
Ciclo de vida (anos) | 2 | 2 |
Com base na análise do valor presente e em uma taxa mínima de atratividade de 100% ao ano, a empresa deve
descartar o equipamento A, pois apresenta prejuízo de R$ 86.500.
selecionar o equipamento B, pois apresenta lucro de R$ 37.000.
descartar o equipamento B, pois apresenta prejuízo de R$ 113.000.
selecionar o equipamento A, pois apresenta lucro de R$ 63.500.
“O reconhecimento de possíveis avanços tecnológicos são significativos no processo de mecanização da agricultura, nos dias atuais devido à situação financeira os investimentos devem acontecer tanto por fabricantes como por usuários das máquinas”.
MIALHE, Luiz Geraldo. Máquinas Agrícolas: Ensaios e Certificação. Piracicaba, São Paulo: Fundação de Estudos Agrários Luiz de Queiroz, 1996.
O nível de retorno do investimento realizado no desenvolvimento de um novo produto acha-se intimamente relacionado com as características técnicas e o custo de fabricação. Esse conjunto de atributos inter-relacionados chama-se características da produção de um espécime-tipo (Máquina), é viável atribuir a estas informações o seguinte grupo:
Adequação.
Eficiência.
Confiabilidade.
Qualidade.
Uma empresa precisa realizar a locação de um ponto comercial para instalar a sua nova filial. O proprietário da empresa encontrou dois imóveis adequados e solicitou ao seu gerente financeiro um estudo com base nas propostas mutuamente exclusivas, apresentadas na tabela abaixo. Ambas as propostas podem ser renovadas com a imobiliária nos mesmos termos.
Imóvel A | Imóvel B | |
Investimento inicial (R$) | -20.000 | - |
Custo de locação anual (R$) | -3.000 | -14.000 |
Vigência do contrato (anos) | 2 | 3 |
Com base na análise do valor periódico e em uma taxa mínima de atratividade de 20% ao ano, deve-se
locar o imóvel A.
locar o imóvel B.
realizar uma análise incremental entre as duas propostas.
descartar os dois imóveis e pesquisar outros.
Considere a análise de risco de projetos de investimento e os valores de retornos possíveis e probabilidades a seguir, referentes ao Projeto Zeta:
Retornos Possíveis -20 -10 20 30 | Probabilidades 0,4 0,6 0,8 0,2 |
Qual é o valor esperado para esse Projeto?
4,0.
4,5.
6,0.
7,5.
8,0.
Duas empresas fabricantes de instrumentos musicais planejam o lançamento de um novo kit de instrumentos, que pode ser de alto rendimento para músicos profissionais, ou de baixo rendimento, para músicos de garagem. Observe a seguinte matriz de payoff paras as empresas α e β.
Empresa α | Alto Rendimento | Empresa β | |
Alto Rendimento | Baixo Rendimento | ||
300,240 | 360,270 | ||
Baixo Rendimento | 330,330 | 90,120 | |
Ao escolherem simultaneamente uma estratégia maximin, qual será o resultado?
α escolhe Alto e β escolhe Alto.
α escolhe Alto e β escolhe Baixo.
α escolhe Baixo e β escolhe Alto.
α escolhe Baixo e β escolhe Baixo.
O governo estadual do Rio Grande do Sul deseja realizar uma parceria público-privada (PPP) com uma empresa de construção de rodovias para a duplicação de certas estradas do estado. A tabela abaixo apresenta as estimativas do fluxo de caixa a valor presente a uma taxa de desconto social de 8% ao ano para um período de 10 anos.
Fluxo de caixa (R$) | |
Benefícios | 18 milhões |
Malefícios | 2 milhões |
Custo de aquisição | 10 milhões |
Custos de manutenção e operação | 2,8 milhões |
Com base na razão custo-benefício convencional (BLANK e TARQUIN, 2008), são feitas as seguintes afirmações:
I. O governo deve firmar a PPP para a duplicação de rodovias no estado, pois a razão custo-benefício é maior do que 1.
II. Caso o custo de aquisição aumente para 15 milhões a valor presente, o governo ainda deve firmar a parceria, tendo em vista o valor atual dos benefícios ser de 18 milhões.
III. O cálculo da razão custo-benefício convencional resulta no valor de 1,75.
IV. Considerando um custo de aquisição de 15 milhões a valor presente, o governo não deve realizar a PPP, pois a razão custo-benefício será menor do que 1.
Estão corretas apenas as afirmativas
I e IV.
I e II.
I, III e IV.
II, III e IV.
Na avaliação econômica de projetos são, aplicados critérios para a escolha da melhor alternativa. A formulação de alternativas inicia-se com o levantamento de informações necessárias à realização de estimativas do fluxo de caixa, ao longo de um intervalo de tempo estabelecido a fim de identificar os projetos econômica e tecnologicamente viáveis. (BLANK e TARQUIN, 2008).
A partir do excerto, avalie as seguintes afirmativas:
I. As alternativas mutuamente exclusivas competem entre si na avaliação.
II. Projetos mutuamente exclusivos, independentes e imparciais são categorias de projetos usadas na formulação de alternativas.
III. Se nenhuma alternativa mutuamente exclusiva for considerada economicamente aceitável, é possível rejeitar todas as alternativas e aceitar a alternativa de não fazer nada.
IV. Todas as alternativas em um estudo de engenharia econômica devem ser do mesmo tipo: de receita, serviço ou uniforme.
Estão corretas apenas as afirmativas
I e III.
I e II.
III e IV.
I, II e IV.
Considerando as técnicas de orçamentação de capital para a escolha de alternativas de investimento, a partir das seguintes informações, assinale a alternativa correta.
Projetos | Alfa | Beta | Teta | Zeta |
Taxa Mínima de Atratividade (TMA) | 14% | 14% | 14% | 14% |
VPL | -$3.850 | $6.450 | $8.150 | - $ 3.350 |
TIR | 13% | 44% | 37% | 13% |
.O Projeto Zeta é o mais rentável.
.O Projeto Alfa é o menos rentável.
O Projeto Teta é o menos rentável.
.O Projeto Beta não é aceitável economicamente.
.Os projetos Beta e Teta são aceitáveis economicamente.
A respeito dos aspectos tributários dos projetos, tem-se que o Lease Back é uma modalidade do leasing operacional.
Certo
Errado



