







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa ABC apresenta os seguintes custos de capital: 1 - custo da dívida de longo prazo: 5%, 2 - custo de ações preferenciais: 10,6%, 3 - custo de lucros retidos: 11% e 4 - custo de novas ações ordinárias: 15%. Os pesos do custo de capital na média ponderada de capital da empresa são: dívidas a longo prazo 40%, ação preferencial 10% e ações ordinárias 50%. Há cinco exercícios a empresa apresenta lucros retidos disponíveis e não pretende fazer novas emissões de ações ordinárias. Em um cenário de nível de risco inalterado, a empresa deverá
aceitar todos os projetos que poderão render um retorno maior que 10,6%.
rejeitar todos os projetos que poderão render um retorno menor que 10,6%.
aceitar todos os projetos que irão render um retorno igual a 10,6%.
utilizar um commercial paper com custo de 13,5% para substituir a fonte de capital com o maior peso e assim aceitar todos os projetos que poderão render um retorno maior que 10,2%.
aceitar todos os projetos que poderão render um retorno maior que 8,6%.
Suponha que o Porto de Paranaguá esteja estudando a possibilidade de desenvolver um Projeto de Engenharia para a Construção do Novo Corredor de Exportação de Grãos (COREX) - Píer em “T”. Os investimentos nesse novo projeto têm previsão de serem pagos em um horizonte de tempo de 6 anos. A partir das informações dispostas na tabela a seguir, pode se dizer que:
Valor Presente Líquido (VPL) | |||
10% (ao ano) | 12% (ao ano) | ||
Preço (R$/unidade) | R$50.000.000 | (12.354.789) | 10.897.345 |
R$48.000.000 | (13.897.988) | (11.654.900) | |
R$45.000.000 | (3.456.387) | (4.789.432) | |
O projeto será inviável se tiver um custo de R$50.000.000 a uma taxa de juros de 12% ao ano.
O projeto será viável apenas no caso em que esse custar R$45.000.000 e a taxa de juros for de 10% ao ano.
O projeto será inviável quando o investimento for R$48.000.000 e a taxa de juros for de 12% ao ano.
O projeto será viável se custar R$48.000.000 a uma taxa de juros de 10% ao ano.
Como qualquer ciência, a economia preocupa-se com a explicação de fenômenos observados, para isso utiliza teorias e os chamados modelos econômicos. De acordo com a teoria econômica é correto afirmar que:
Um mercado perfeitamente competitivo, refere-se a um mercado com muitos compradores e vendedores, de tal forma que um vendedor individual pode ter impacto significativo no preço.
Um mercado perfeitamente competitivo, refere-se a um mercado com muitos compradores e vendedores, de tal forma que um vendedor individual pode ter impacto significativo no preço.
A análise econômica positiva consiste em proposições que descrevem relações de causa e efeito, enquanto que a análise normativa examina as questões relativas ao que se supõe adequado.
O preço nominal do mercado, também denominado preço em moeda constante, é o preço relativo a uma medida agregada dos preços, em outras palavras é o preço ajustado pela inflação.
As teorias econômicas constituem uma base para a elaboração de algumas previsões, porém não tem capacidade de explicar as relações entre oferta e demanda do mercado.
O nível do novo financiamento total no qual o custo de um dos componentes do financiamento aumenta, causando uma elevação no custo marginal ponderado de capital (CMaPC) é o
Peso de valor contábil.
Peso de valor de mercado.
Ponto de ruptura.
Peso histórico.
Peso alvo.
Um investidor está em dúvida sobre qual investimento deve realizar. Para subsidiar sua decisão, ele dispõe das seguintes informações:
Investimentos | Retorno Esperado | Desvio Padrão |
A | 15% ao ano | 12% |
B | 17% ao ano | 10% |
C | 19% ao ano | 11% |
D | 21% ao ano | 13% |
E | 22% ao ano | 16% |
Considerando o perfil conservador do investidor, qual dos investimentos ele deve realizar?
Deve realizar o investimento A, pois apresenta o menor risco absoluto.
Deve realizar o investimento B, pois apresenta o menor risco relativo.
Deve realizar o investimento C, pois apresenta o menor risco relativo.
Deve realizar o investimento D, pois apresenta o menor risco absoluto.
Deve realizar o investimento E, pois apresenta o maior retorno.
Em projetos mutuamente exclusivos, a alternativa, mais adequada, sobre os métodos e critérios de avaliação de investimentos de capital é:
o VPL tende a favorecer alternativas de menor escala
um projeto com fluxo de caixa não-convencional pode gerar mais de um valor presente líquido
o método do VPL é mais realista do que o método da TIR, ao supor a possibilidade de reinvestimento
a regra decisória da TIR, é a melhor regra a seguir quando há diferença de timing entre os projetos
Na análise de decisão sobre um projeto de investimento, um indicador favorável à sua realização consiste no fato de a taxa mínima de atratividade ser
maior do que a taxa interna de retorno do projeto
menor do que a taxa interna de retorno do projeto
maior do que o valor presente líquido do projeto
menor do que o valor presente líquido do projeto
maior do que a taxa de juros do mercado
No campo da engenharia econômica, decisão é o ato de definir a alocação de recursos para uma das alternativas econômicas, possibilitando sua execução. Analise as assertivas que seguem sobre esse assunto:
I. Risco é a probabilidade de obter resultados insatisfatórios mediante uma decisão.
II. Alternativa econômica é uma avaliação em termos econômicos de uma das concepções planejadas.
III. Estudo de viabilidade de um empreendimento é a determinação das condições para que um projeto a ser executado se justifique levando em consideração as possibilidades técnicas, financeiras e legais.
Quais estão corretas?
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Considerando o fluxo de caixa abaixo e que o investimento inicial foi realizado em 2014 e que a empresa começou suas operações em janeiro de 2015, o Payback simples será:
Fluxo de Caixa do Projeto
2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 |
-1.677.203 | 375.015 | 1.092.003 | 1.400.580 | 1.447.858 | 1.447.858 | 1.447.858 |
Menos de 2 anos.
2 anos.
2 anos e 15 dias.
2 anos e 55 dias.
3 anos.
Suponha os seguintes indicadores de dois projetos de investimento A e B, mutuamente exclusivos e com os mesmos prazos, considerando uma taxa mínima de atratividade de 5%:
Projeto A: VPLA (5%) = 100,00. TIRA = 10%, PBDA (5%) = 3 anos e 10 meses.
Projeto B: VPLB (5%) = 120,00. TIRB = 8%, PBDB (5%) = 3 anos e 9 meses,
em que, VPLi (5%) é o valor presente líquido (em reais) do projeto i obtido a taxa de 5%, TIRi é a taxa interna de retorno do projeto i e PBDi é o “payback” descontado do projeto i obtido a taxa de 5%, sendo i = A ou B.
Nesse caso, o investidor deve escolher
o projeto A por apresentar a maior TIR.
o projeto B por apresentar o menor PBD.
o projeto A se pela análise incremental o projeto (B – A) apresentar uma TIR maior do que 5%.
o projeto B se pela análise incremental o projeto (B – A) apresentar uma TIR maior do que 5%.
nenhum dos dois projetos por apresentarem VPL insuficiente.
Após a leitura das afirmações apresentadas a seguir, identifique a afirmação correta:
I. O Valor Presente Líquido representa o somatório de todas as entradas e saídas de caixa menos o investimento inicial, mediante a aplicação de uma taxa de juros.
II. O Valor Uniforme Líquido representa o tempo de retorno de um investimento.
III. A taxa interna de retorno deve ser inferior ao custo de oportunidade para que um projeto de investimento se torne viável.
IV. A Taxa Interna de Retorno é aquela que faz o Valor Presente Líquido ser igual a Zero.
A sequência correta é:
Apenas as assertivas I e IV estão corretas.
Apenas as assertivas I e III estão corretas.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas III e IV estão corretas.
O Ponto de Equilíbrio de um projeto de viabilidade econômica constitui-se como um item essencial a ser analisado no projeto. Neste contexto, assinale a alternativa que apresenta o Ponto de Equilíbrio em um projeto no qual o total de vendas é na ordem de R$ 200.000,00, os Custos Fixos = R$24.000,00 e os Custos Variáveis = 32.000,00.
Aproximadamente 14% das vendas.
Aproximadamente 18% das vendas.
Aproximadamente 24% das vendas.
Aproximadamente 32% das vendas.
Aproximadamente 36% das vendas.
Em relação à análise de investimentos, assinale V para a afirmativa verdadeira e F para a falsa.
( ) A taxa mínima de atratividade representa o custo de oportunidade do capital investido.
( ) O critério do “payback” descontado é uma forma do investidor saber o tempo necessário para ele obter a taxa de retorno do projeto investido.
( ) Se o investidor se depara entre um projeto de investimento A e uma alternativa a ele, denominado B, a escolha por A ocorrerá se o valor presente líquido de A obtido a partir da taxa interna de retorno de B for positivo.
As afirmativas são, respectivamente,
V, V e F.
V, F e V.
V, F e F.
F, F e V.
F, F e F.
Uma empresa oriunda da China, especializada na produção de telefones celulares de baixo custo destinados às classes C e D, pretende instalar uma unidade fabril no Brasil. Para tanto avalia duas possibilidades, a saber:
Alternativa 1: instalar-se na Zona Franca de Manaus onde teria menores custos em função de incentivos fiscais e menores custos tanto de mão de obra quanto de instalações físicas, mas, por outro lado, alcançaria menor número de consumidores.
Alternativa 2: instalar-se na cidade de Curitiba, onde não teria direito a usufruir de incentivos fiscais, como os da Zona Franca de Manaus, e teria de arcar com custos mais elevados de mão de obra e relativos às instalações físicas, mas, por outro lado, alcançaria um maior número de consumidores, inclusive dos demais países do Mercosul.
Para escolher a melhor opção de investimento, a fabricante de aparelhos celulares encomendou um estudo a uma empresa de consultoria, a qual apresentou as seguintes estimativas de fluxos de caixa para essas duas alternativas (expressas em milhões de dólares americanos):
Ano | Alternativa 1 | Alternativa 2 |
1 | −300 | −600 |
2 | 100 | 150 |
3 | 150 | 550 |
4 | 350 | 550 |
5 | 600 | 550 |
De acordo com os dados apresentados,
as alternativas 1 e 2 são equivalentes quando comparadas com base em suas taxas internas de retorno.
se a empresa considerar mais importante o período de retorno do investimento medido com base no payback simples, escolherá a alternativa 2.
considerada uma taxa de desconto de 5% a.a., o método do valor presente líquido indica que a alternativa 1 será a mais rentável.
a escolha de uma das alternativas de investimento pelo método do valor presente líquido não é sensível a modificações da taxa de desconto considerada.
qualquer que seja o método considerado, a alternativa 1 será preferível, posto serem claras as vantagens fiscais e de custos presentes na Zona Franca de Manaus.
Uma empresa está avaliando a possibilidade de implantação de um novo equipamento em sua linha de produção para gerar uma economia de custos de $ 12.500, anuais, antes do Imposto de Renda. O investimento para aquisição do novo equipamento será de $ 50.000, sua vida útil é de cinco anos e seu valor residual, de $ 10.000, sendo prevista sua venda ao final da vida útil por $ 15.000.Aalíquota do Imposto de Renda é de 25%. Com essas informações, pode-se afirmar que os fluxos de caixa de cada um dos anos 1 até 4 e do ano 5, são iguais, respectivamente, a:
$ 10.375 e $ 24.125.
$ 8.500 e $ 23.500.
$ 10.625 e $ 20.125.
$ 10.375 e $ 21.375.
$ 6.375 e $ 20.125.
A tabela a seguir mostra previsões de fluxos de caixa para dois projetos de investimento que serão analisados para uma tomada de decisão
Períodos ⇒ | 0 | 1 | 2 | 3 | 4 | 5 |
Projeto A | -15.000 | 3.000 | 5.000 | 6.000 | 12.000 | 10.000 |
Projeto B | -20.000 | 5.000 | 6.000 | 7.000 | 12.000 | 60.000 |
A decisão a ser tomada, com base exclusivamente nas informações apresentadas e utilizando o método do payback simples, deve ser a de que:
o projeto A deve ser aceito, por ter um payback igual a 3 anos e 1 mês.
o projeto B deve ser aceito, por ter um payback igual a 3 anos e 2 meses, porém gera um ganho adicional em relação ao projeto A, após o retorno do investimento.
nenhum dos dois projetos deve ser aprovado pois ambos ultrapassam o prazo de 3 anos.
o projeto A deve ser rejeitado pois seu ganho, após o retorno do investimento, é menor do que o do projeto B.
o projeto B deve ser rejeitado pois seu payback é igual a 3 anos e 4 meses.
Um projeto de investimento tem um fluxo de caixa representado pelo diagrama a seguir:
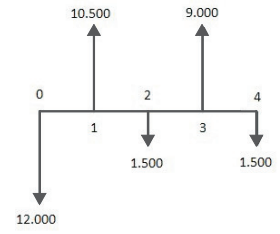
Utilizando a tabela abaixo e considerando um custo de capital de 10%, pode-se afirmar que o projeto deve ser :
(1 + i)n ⇒ | (1 + 0,1) | (1 + 0,1)2 | (1 + 0,1)3 | (1 + 0,1)4 |
Fator ⇒ | 1,1000 | 1,2100 | 1,3310 | 1,4641 |
rejeitado, por ter um Valor Presente Líquido (VPL) negativo e igual a - $ 2.043,09.
aprovado, por ter um Valor Presente Líquido (VPL) positivo e igual a $ 4.500,00.
aprovado, por ter um Valor Presente Líquido (VPL) positivo e igual a $ 2.043,09.
rejeitado, por ter um Valor Presente Líquido (VPL) negativo e igual a - $ 4.500,00.
aprovado, por ter um Valor Presente Líquido (VPL) positivo e igual a $ 4.092,14.
Uma empresa estatal possui um projeto de investimento inicial de R$ 12,0 milhões, e projeta entradas de caixa anuais de R$ 2,5 milhões. Nos próximos 10 anos, em cada ano será necessário um gasto de R$ 500 mil para sua manutenção.
Com esses dados, é correto afirmar:
Considerando uma taxa de desconto de 5% ao ano, e o Valor Presente Líquido do projeto é inferior a R$ 2,0 milhões.
Considerando uma taxa de desconto de 5% ao ano, e o Valor Presente Líquido do projeto é superior a R$ 2,0 milhões.
Considerando uma taxa de desconto de 10% ao ano, e o Valor Presente Líquido do projeto é superior a R$ 2,0 milhões.
Considerando uma taxa de desconto de 5% ao ano, e o Valor Presente Líquido do projeto é superior a R$ 5,0 milhões.
Considerando uma taxa de desconto de 10% ao ano, e o Valor Presente Líquido do projeto é superior a R$ 5,0 milhões.
A tabela a seguir lista dois fluxos de caixa e a Taxa Interna de Retorno mensal de cada um deles. Analise as afirmações e marque C (CERTA) ou E (ERRADA).
Projetos | MÊS 0 | MÊS 1 | MÊS 2 | MÊS 3 | TIR |
A | -200,00 | 30,00 | 60,00 | 158,00 | 9,0% |
B | -100,00 | 15,00 | 40,00 | 68,00 | 9,0% |
( ) As Taxas Internas de Retorno de A e B não podem ser iguais, pois os valores dos fluxos são diferentes.
( ) No fluxo B, se invertêssemos os valores entre os meses 1 e 2, a TIR seria maior que 9,0% a.m.
( ) Se dobrássemos todos os valores constantes no fluxo A, a TIR resultante seria de 18,0% a.m.
( ) No fluxo B, se deixássemos todos os recebimentos para o mês três, a TIR seria de 23% a.m.
Pode-se afirmar que:
todas estão CERTAS.
apenas uma CERTA.
apenas duas CERTAS.
apenas três CERTAS.
todas estão ERRADAS.



