Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O índice de preços de Laspeyres, em uma determinada economia, foi 1,25. Já o índice de valor foi 1. Pode-se dizer que
o índice de preços de Laspeyres é maior do que o índice de Paasche.
o índice de quantidades de Laspeyres foi 0,8.
o índice de quantidades de Paasche foi 0,8.
o índice de preços de Fisher foi 0,8.
o índice de quantidades de Laspeyres foi 1.
O modelo em que uma variável aleatória x é descrita, no tempo t, por Xt = Xt–1 + errot, é identificado como sendo um:
processo autorregressivo de segunda ordem (AR(2)).
processo média móvel de segunda ordem (MA(2)).
Uma variável econômica é apresentada por meio de um índice, como é mostrado na tabela:
Ano | Índice da variável econômica (base: 2015 = 100) |
2014 | 80 |
2015 | 100 |
2016 | 110 |
2017 | 120 |
Se a base do índice for mudada para 2014 = 100, o valor do índice em 2017 será
140.
150.
160.
170.
180.
Acerca da análise de séries temporais, assinale a alternativa correta.
Todo processo estacionário é integrado de ordem d > 1.
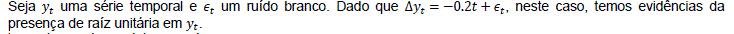
Uma forma de realizar inferências acerca da presença de raiz unitária é por meio do teste Dickey-Fuller aumentado. Neste caso, a rejeição da hipótese nula, no nível de significância considerado, indicará a presença de raiz unitária na série analisada.
Observe a amostra de dois gastos para a manutenção de um laboratório.
N | X1 | X2 |
1 | 500 | 310 |
2 | 330 | 260 |
3 | 420 | 290 |
4 | 600 | 400 |
5 | 550 | 300 |
Após o estudo, apurou-se que o valor mais próximo da correlação de Pearson entre as variáveis é de
– 0,45.
– 0,12.
0,36.
0,83.
1,00.
Assumindo os problemas causados pela violação dos pressupostos clássicos de regressão linear, assinale a alternativa CORRETA.
Sendo ui o termo de erro estocástico, em que E(ui2) = σi2 = Xi2 σ2, o problema associado a heterocedasticia pode ser corrigido transformando o modelo de regressão original, de forma tal que as variáveis associadas a ele sejam divididas por Xi2.
Caso E(ui2) = σi2, então os quadrados dos desvios devem ser ponderados pela variância, de forma diretamente proporcional para correção dos problemas associados à heterocedasticia.
Quando um pesquisador recomenda o uso do Teste de Durbin-Watson, o mesmo está se referindo ao teste associado à presença de autocorrelação em um modelo, em que o teste é indicado quando a variável Yt surge defasada no tempo como variável independente.
Uma vez assumindo o pressuposto de autocorrelação no modelo de regressão, é possível afirmar que os estimadores de mínimos quadrados ordinários serão não tendenciosos, porém não serão eficientes.
Ao se omitir uma variável relevante de um modelo de regressão, poderá surgir o problema de autocorrelação dos erros.
A fim de estruturar um modelo de previsão de gastos, foram coletadas 10 observações de X e Y. A manipulação dessas variáveis produziu os seguintes dados:
∑x2 = 600.000
∑ y² = 1.200.000
∑ xy = 900.000
X = 350
Y = 320
O valor mais próximo do coeficiente angular do modelo é
0,50.
0,75.
1,10.
1,50.
2,30.
Uma autarquia federal, desejando saber um pouco mais sobre a distribuição salarial entre os seus servidores, apurou que o salário médio dos homens é de R$ 6.000,00, com desvio-padrão de R$ 2.500,00, e o das mulheres é de R$ 4.500,00, com desvio-padrão de 2.000,00. O grupo mais heterogêno quanto ao salário é o
das mulheres, dado que o coeficiente de variação de Pearson é de 44,44%.
dos homens, dado que o coeficiente de variação de Pearson é de 41,67%.
dos homens, dado que o coeficiente de variação de Pearson é de 240%.
das mulheres, dado que o coeficiente de variação de Pearson é de 225%.
das homens, dado que o coeficiente de variação de Pearson é de 125%.
Encontram-se no Departamento Financeiro 800 notas fiscais aguardando disponibilidade de recurso financeiro para serem pagas. O valor das notas fiscais é normalmente distribuído com média de R$ 60.000,00 e desvio-padrão de R$ 15.000,00. O número de notas fiscais que mais se aproxima do valor entre R$ 45.000,00 e R$ 75.000,00 é
324.
546.
762.
481.
640.
Uma escola tem uma receita mensal de R$ 1.200,00 por estudante matriculado. Apurou-se que os gastos fixos mensais são de R$ 1.000.000,00, sendo que deste valor 15% referem-se à depreciação de bens. A margem de contribuição por aluno é de R$ 800,00/mês. Assim, para atingir o ponto de equilibrio financeiro, foi instituída pela IES a meta de manter matriculados, aproximadamente, quantos estudantes?
930
1.250
1.063
2.125
4.250
Considere as seguintes informações acerca de um conjunto de 20 observações com duas variáveis: ∑Xi = 30, ∑Xi2 = 50, ∑Xi Yi = 20 e ∑Yi = 10. Assumindo Yi = α + βXi + ui como modelo de regressão, e as estimativas dos parâmetros como sendo a e b (associadas, respectivamente, às estimativas de α e β), marque a alternativa em que indique a+b.
0
1
2
3
4
Suponha uma economia hipotética que produza apenas 2 bens finais: A e B. Considere a tabela a seguir:
Bem A | Bem B | |||
Preço | Quantidade | Preço | Quantidade | |
Ano1 Ano2 | 2 3 | 10 5 | 1 2 | 10 15 |
Com base nestas informações e utilizando-se o índice de preços de Laspeyres, é correto afirmar que, entre os anos 1 e 2,
o produto real apresentou uma variação positiva de 50%.
o produto real apresentou uma variação positiva de 66,67%, aproximadamente.
o produto real apresentou uma variação negativa de 10%.
o produto real apresentou uma variação negativa de 16,67%, aproximadamente.
o produto real apresentou uma variação negativa de 44,44%, aproximadamente.
Em um estudo de Economia da Saúde sobre hábitos de ingerir bebida alcóolica de uma população, constatou-se que 70% dos homens entrevistados ingerem álcool, 36% das mulheres ingerem álcool e 50% dos entrevistados eram homens. Qual é a probabilidade de uma pessoa sorteada ao acaso dessa população ingerir bebida alcóolica?
53%.
56%.
60%.
64%.
72%.
Duas variáveis aleatórias X e Y são independentes. Sendo E0 a esperança, V0 o operador variância e ρ o coeficiente de correlação, podemos concluir a respeito de X e Y todas as alternativas a seguir, exceto:
P(X ∩ Y) =P(X)*P(Y).
V(X + Y) = V(X) + V(Y).
P(X | Y)=P(X).
E(X*Y)=E(X)*E(Y).
ρ =−1
“O objetivo é sintetizar a associação entre duas variáveis, produzindo uma linha que se aproxime dos dados recolhidos, ou seja, prever Y a partir de X”. Tal afirmativa refere-se
ao teste de hipóteses.
à regressão linear simples.
à ANOVA.
à análise de dados bivariada.
à análise multivariada.
Há duas maneiras de tomarmos uma decisão incorreta, erro do tipo I e erro do tipo II, quando rejeitamos, ou não, uma hipótese nula. A respeito do erro do tipo I, pode-se dizer que:
só ocorre em testes unilaterais
o erro tipo I ocorre quando não rejeitamos a hipótese nula
a probabilidade do erro tipo I é o nível de significância do teste
a probabilidade é igual ao erro do tipo II. Por isso, não há dilema na escolha entre os dois tipos de erro
Considere uma população normal com média µ e desvio padrão conhecido σ. A partir de uma amostra de tamanho 144 dessa população, construiu-se um intervalo de confiança de 95% para µ com amplitude igual a 5. Assinale a opção que corresponde ao valor de σ. (Considere o quantil de ordem 97,5% da distribuição normal padrão como aproximadamente 2).
7,5.
10.
15.
22,5.
30.
Considere um modelo de regressão simples, em que y é a variável dependente, x é a variável independente, β1 e β2 são os parâmetros. Assinale o modelo de regressão linear (nos parâmetros):
y = exp(β1 + β2 x + e)
y = β1 x β2+ e
y = β1 + β 2x2 + e
y = β1 +x + e
A equação de Mincer estima o aumento bruto da produção que deve ser esperado para cada ano adicional acrescentado à escolaridade média da população.
Certo
Errado