Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma regressão linear simples, Y = a + bX, é estimada pelo método de minimização da soma dos quadrados dos erros, relacionando dois conjuntos de dados X e Y. Os parâmetros estimados são a e b. Nesse contexto, NÃO é correto afirmar que a(o)
soma dos resíduos será nula.
reta estimada passará pelo ponto
onde e são as médias dos dados X e dos dados Y.

estimativa de b será negativa, se o coeficiente de correlação entre os dados X e Y for negativo.
distribuição de probabilidade do estimador de b é normal.
método usado não minimiza a soma dos valores absolutos dos resíduos.
Quando a elasticidade-renda da demanda por determinado bem é igual a -0,5, o bem é considerado
inferior.
normal.
inelástico.
superior.
de luxo.
Na estimativa de uma regressão linear, o problema da heterocedasticidade ocorre quando
os dados são transversais.
há autorrelação dos resíduos.
há correlação positiva entre as variáveis independentes.
a variância dos erros não é constante.
as variáveis independentes são negativas.
O índice de correlação varia entre:
+ ∞ e – ∞
0 e 1
–1 e 1
–10 e +10
–100 e +100
A equação da reta ajustada pelo método dos mínimos quadrados encontrada foi:
Ci = 20 + 0,60 Yi
Ci = 10 + 0,70 Yi
Ci = 8 + 0,72 Yi
Ci = 6 + 0,74 Yi
Ci = 4 + 0,76 Yi
Considere o modelo seguinte de equilíbrio simultâneo
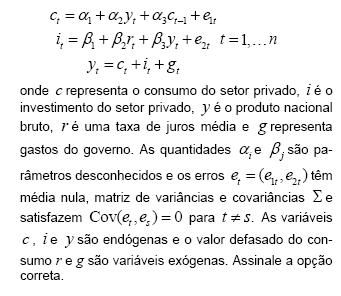
A equação do consumo é exatamente identificada e a equação do investimento é superidentificada.
As equações do consumo e do investimento são superidentificadas.
A equação do investimento é exatamente identificada e a do consumo superidentificada.
As equações do consumo e do investimento são exatamente identificadas.
As equações do consumo e do investimento são subidentificadas.
Em Econometria, variáveis BINÁRIAS:
visam captar efeitos temporais, efeitos de variáveis qualitativas, efeito de variáveis quantitativas e efeitos advindos da combinação de dados em cross section com séries temporais.
visam captar apenas efeitos atribuídos à combinação de dados em cross section com séries temporais e que revelam a existência de autocorrelação.
visam captar apenas efeitos de variáveis qualitativas.
nunca podem ser aplicadas em econometria uma vez que acabam gerando forte multicolineariedade.
Se
representa o estimador de mínimos quadrados de
, assinale a opção que dá o valor da variância de
.
0,500
0,001
0,032
0,103
0,096
Assinale a opção que corresponde à estimativa do aumento relativo de consumo θ decorrente do aumento de 2% na renda e da redução de 1% no preço.
3,11%
0,31%
1,40%
0,83%
1,00%
Assinale a opção que corresponde ao valor da estatística F associada ao teste estatístico de adequabilidade do modelo linear (hipótese conjunta β1 =β2 =0 ).
300
257
450
197
230
Tendo em mãos informações quantitativas de uma variável, através de uma série de tempo estacionária, um analista pretende utilizar um modelo de alisamento exponencial para fazer previsões. O coeficiente ou fator de amortecimento do modelo deve ser um número:
maior do que um;
entre zero e um;
entre dois e quarto;
sempre menor que zero;
entre zero e dois.
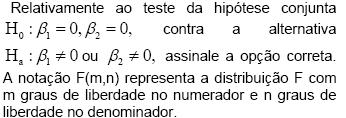
O valor da estatística teste é 259 e esta tem distribuição F(2,15) sob H0 .
O valor da estatística teste é 518 e esta tem distribuição F(2,14) sob H0 .
O valor da estatística teste é 518 e esta tem distribuição F(2,15) sob H0 .
O valor da estatística teste é 259 e esta tem distribuição F(2,14) sob H0 .
Assinale a opção que dá o valor do coeficiente de determinação do modelo linear ajustado.
0,974
0,900
0,990
0,895
0,997
Os estudos econométricos demonstram que o modelo possui pouca utilidade, já que na prática ele é incapaz de caracterizar o comportamento observado das principais variáveis econômicas, constituído-se apenas em instrumento útil para fins didáticos.
Considere o ajuste do modelo econométrico com a variável dependente defasada
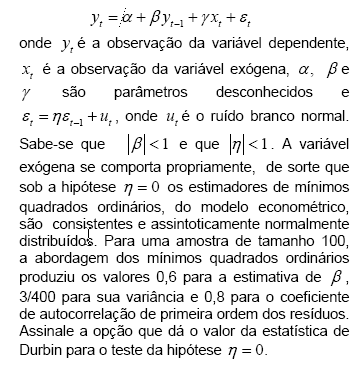
2,0
16,0
1,0
0,4
0,08
Deseja-se estimar o aumento percentual no consumo decorrente do aumento de 1% na renda e da redução de 2% no preço. Assinale a opção que dá a variância dessa estimativa.
0,0013
0,0256
0,0295
0,0343
0,0230