







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as variáveis aleatórias discretas 𝑋 e 𝑌, cuja distribuição conjunta é dada pela tabela a seguir.
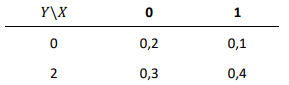
Com base nessa distribuição conjunta, a Var(𝑋) e a Cov(𝑋, 𝑌) são, respectivamente,
0,25 e 0,10.
0,50 e 0,10.
0,25 e 0,00.
0,20 e 0,20.
0,50 e 0,00.
Se X e Y têm função de densidade de probabilidade conjunta dada por
f(x, y) = (x + y), se 0 < x < 1, 0 < y < 1, e f(x, y) = 0
nos demais casos, então E[XY] é igual a
1/2.
1/3.
1/5.
2/3.
3/5.
Considere duas variáveis aleatórias contínuas 𝑋 e 𝑌, cuja função densidade de probabilidade conjunta é dada por
fX,Y(x,y)={x+y,0,se 0≤x≤1, 0≤y≤1caso contraˊrio.
A esperança da variável 𝑌, 𝔼(𝑌), é de
1/4.
3/4.
5/11.
1/2.
7/12.
Sejam 𝑋 e 𝑌 duas variáveis aleatórias.
Se 𝑋 possui distribuição uniforme no intervalo de 0 a 1, ou seja, 𝑋~Unif(0,1), e 𝑌 possui distribuição uniforme no intervalo de 𝑥 a 2, ou seja, 𝑌~Unif(𝑥, 2), onde 𝑥 é uma realização de 𝑋, a esperança condicional 𝔼(𝑌|𝑋 = 𝑥) é de
½.
1.
5/4.
(2 − 𝑥)/2.
(2 + 𝑥)/2.
Supondo-se que Tn siga uma distribuição t de Student com n graus de liberdade, e que An convirja em probabilidade para 1 como resultado da aplicação da lei fraca dos grandes números, então é correto afirmar que, à medida que n aumentar, a distribuição da soma Tn + An tenderá para uma distribuição
qui-quadrado com 1 grau de liberdade.
F de Snedecor com 2 graus de liberdade no numerador e 1 grau de liberdade no denominador.
normal com média e desvio padrão iguais a 1.
t de Student com 1 grau de liberdade.
exponencial com média igual a 1.
Se U e V são variáveis aleatórias independentes com distribuições respectivas qui-quadrado com m e n graus de liberdade, então a variável X = nU/mV tem distribuição
F com m e n graus de liberdade.
Normal com média (m + n) e variância (mn)2
F com (m – 1) e (n – 1) graus de liberdade.
t-Student com (m + n – 2) graus de liberdade.
t-Student com (m + n) graus de liberdade.
Um instituto de pesquisas coletou três imagens de satélites por sensores fotográficos. Cada imagem pode ter resolução Alta, Média e Baixa. Sejam X e Y duas variáveis aleatórias que representam o número de imagens coletadas com resolução alta e com resolução baixa, respectivamente.
Considere as probabilidades conjuntas de X e Y dadas no quadro abaixo:
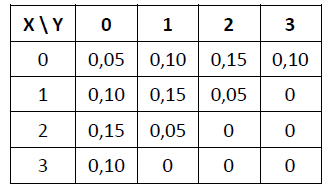
Determine a esperança condicional de X dado que Y = 1.
1/6
1/3
1/2
3/4
5/6
Se S=X+Y e D=X−Y, então S e D são variáveis aleatórias independentes.
Certo
Errado
Se R segue uma distribuição t de Student, então seu grau de liberdade é igual a 2,25.
Certo
Errado
Suponha que X e Y tenham função de densidade de probabilidade conjunta dada por
f(x, y) = (x + y), se 0 < x < 1 e 0 < y < 1;
f(x, y ) = 0 nos demais casos
Nesse caso, o valor de E[ X + Y ] é igual a
5/6.
7/6.
3/2.
5/4.
6/5.
A tabela de contingência é uma ferramenta que apresenta a distribuição conjunta entre duas ou mais variáveis qualitativas ou categorizadas, subsidiando, por exemplo, a avaliação da hipótese de independência entre essas variáveis.
Certo
Errado
Pode-se afirmar como válidas a(s) seguinte(s) relação(ões) para duas funções de densidade de probabilidade independentes:
E[X\Y]=E[X] e E[Y\X]=E[Y]
correlação(X,Y)=0
covariância(X,Y)=0
fXY(X,Y)=fX(X)+fY(Y)
fXY(X,Y)=fX(X)*fY(Y)
As distribuições X e Y são independentes.
Certo
Errado
Supondo que uma variável aleatória (x,y) tenha uma função densidade de probabilidade conjunta dada por f(x,y) = e-(x+y), x, y > 0. Com a informação dada, qual P(0 < x < ∞,1 < y < ∞)?
1
e-1
e
e-2
e-3
As variáveis X e Y possuem a mesma esperança.
Certo
Errado
Sejam X e Y duas variáveis aleatórias, E(X) e E(Y) suas esperanças matemáticas (expectâncias), Var(X) e Var(Y) suas respectivas variâncias e Cov(X, Y) a covariância entre X e Y. Assinale a alternativa correta, quaisquer que sejam as distribuições de X e Y.
E(XY) = E(X) + E(Y) – 2Cov(X, Y).
E(3X + 2Y) = 9E(X) + 4E(Y).
E(X) * E(Y) = E(XY) – Cov(X, Y).
Var(X + 5) = Var(X) + 5.
Cov(X, Y) = Var(X) • Var(Y).
Seja a variável aleatória bidimensional (X;Y) com função densidade de probabilidade conjunta dada por:
f(x;y)=x+y00<x<1 e 0<y<1Caso contraˊrio
Calcule o valor esperado de X e assinale a opção correta.
123
125
127
129
1210
A covariância entre as variáveis X e Y é positiva.
Certo
Errado
As variáveis aleatórias contínuas X e Y são independentes, sendo que:
I. X possui uma distribuição normal com média igual a 2 e desvio padrão igual a 2.
II. Y possui uma distribuição uniformemente distribuída no intervalo (2, 4).
A esperança de (X + Y), a variância de (X + Y) e a esperança de (XY) são iguais, respectivamente, a
5, 13/3 e 3.
2, 7/3 e 3.
5, 7/3 e 6.
3, 7/3 e 4.
5, 13/3 e 6.
Duas variáveis aleatórias discretas X e Y têm função de probabilidade conjunta dada por
Valores de Y | ||||
0 | 1 | 2 | ||
Valores de X | 0 | 0,1 | 0,2 | 0,2 |
1 | 0,2 | 0,2 | 0,1 | |
Assim, por exemplo, P[ X = 0; Y = 1 ] = 0,2.
A covariância entre X e Y é então igual a:
-0,2;
-0,1;
0;
0,1;
0,2.



