Questões de Concurso sobre Distribuição Conjunta de Duas Variáveis Aleatórias


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
54 questões encontradas
Questões por página
20
Mais recentes
 

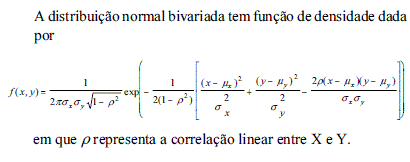
Determine a expressão de E(Y / X = x), sendo Y e X variáveis aleatórias com distribuição normal conjunta com E(Y) = μY, E(X) = μX e Cov(Y,X) = ρσYσX, onde σY e σX são os desvios padrões de Y e X, respectivamente, e ρ o coefi ciente de correlação entre Y e X.


A
μY + ρσY(x – μX)/σX

B
μY + ρσX(x – μX)/σY

C
μY + ρσY(x – μY)/σX

D
μX + ρσX(x – μY)/σY

E

μX + ρσY(x – μY)/σX

Considere uma distribuição conjunta de duas variáveis contínuas X e Y, dadas pela função de densidade f(x,y)=x+y, 0<x<1,0<y<1. A densidade marginal de X é dada por:


A

f(x)=x, 0<x<1


B

f(x)=x-1, 0<x<y


C

f(x)=x+1/2, 0<x<1


D

f(x)=1+x, 0<x<1


E

f(x)=x, y<x<1

Considera X e Y variáveis aleatórias com distribuição de probabilidades conjuntas apresentadas a seguir:

(xi, yj) (0,0) (0,1) (1,0) (1,1) (2,0) (2,1)

P(xi,yj) 1/6 0 2/6 1/6 1/6 2/6

Determine E(X+Y) e E(XY).


A

2; 0,83


B

1,66; 3,38


C

2; 1,66


D

3; 2


E

3; 2,8

   
Gerar simulado