Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere um processo autoregressivo estacionário Zt = 10 + 0,5 Zt-1 + at, onde at é ruído branco com variância σ2 = 3. A média e a variância de Zt são, respectivamente,
10 e 6
10 e 5
15 e 4,5
20 e 4
20 e 3
Tal processo corresponde a um modelo autorregressivo de ordem 0,8.

Suponha que na estimação dos parâmetros do modelo ARIMA(1,1,1), para uma série com 60 observações, obteve-se o seguinte resultado:
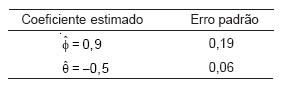
Um intervalo de 95% para o coeficiente da parte autorregressiva do modelo é dado por
[0,52;1,28]
[0,5276:1,2724]
[−0,62;−0,38]
[−0,6176;−0,3804]
[0,865;0,935]
Suponha dois modelos de previsão de arrecadação tributária com as seguintes características:
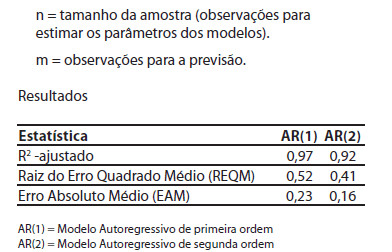
Com base nestes resultados, pode-se afirmar:

Se f = -0,7, então a autocorrelação entre Z t e Z t - 2h é negativa.
Considere que os dois primeiros coeficientes autoregressivos do modelo ajustado sejam nulos e que o terceiro seja positivo. Nessa situação, a série histórica é sazonal.
Considere a função de auto-regressão V(t) = aV(t – 1) + bV(t – 2) + c, em que V(t) representa o volume percentual acumulado no instante t. Nessa função, o valor de b é negativo.
Considere o modelo vetorial autoregressivo de primeira ordem
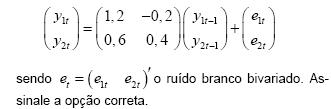
O processo vetorial auto regressivo é estacionário.
As variáveis 1 y e 2 y são integradas de ordem distinta.
As variáveis 1 y e 2 y são ambas I(2).
As variáveis 1 y e 2 y são ambas I(1) e não cointegram.
As variáveis 1 y e 2 y são ambas I(1) e cointegram.