







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que tange à Portaria nº 133/2013, da ControladoriaGeral da União, que aprova, na forma dos Anexos I e II, Norma de Execução nº 01 destinada a orientar tecnicamente os órgãos e entidades sujeitos ao Controle Interno do Poder Executivo Federal, sobre o acompanhamento do Plano de Providências Permanente, a elaboração do Relatório de Gestão, os procedimentos da auditoria anual de contas realizada pelo órgão de controle interno e a organização e formalização das peças que constituirão os processos de contas da Administração Pública federal a serem apresentadas ao Tribunal de Contas da União, na forma prevista na Instrução Normativa TCU nº 63/2010, ou norma que a substitua, assinale a alternativa correta.
Revisão de Planos de Providências Permanente, Elaboração do Relatório de Gestão pela Unidade Jurisdicionada e Auditoria Anual de Contas são ações diversas que não se interligam.
Revisão de Planos de Providências Permanente é a 1ª etapa, Elaboração do Relatório de Gestão pela Unidade Jurisdicionada é a 2ª etapa e Auditoria Anual de Contas é a 3ª etapa a ser cumprida, devendo ser realizadas, no entanto, sem qualquer interação com o órgão de controle interno para não ferir a independência organizacional.
Revisão de Planos de Providências Permanente é a 1ª etapa, Elaboração do Relatório de Gestão pela Unidade Jurisdicionada é a 2ª etapa e Auditoria Anual de Contas é a 3ª etapa a ser cumprida, devendo ser realizadas, no entanto, mediante interação e diálogo entre os representantes da Unidade Jurisdicionada e o órgão de controle interno.
Auditoria Anual de Contas é a 1ª etapa, Revisão de Planos de Providências Permanente é a 2ª etapa e Elaboração do Relatório de Gestão pela Unidade Jurisdicionada é a 3ª etapa a ser cumprida, devendo ser realizadas, no entanto, sem qualquer interação com o órgão de controle interno para não ferir a independência organizacional.
Auditoria Anual de Contas é a 1ª etapa, Revisão de Planos de Providências Permanente é a 2ª etapa e Elaboração do Relatório de Gestão pela Unidade Jurisdicionada é a 3ª etapa a ser cumprida, devendo ser realizadas, no entanto, mediante interação e diálogo entre os representantes da Unidade Jurisdicionada e o órgão de controle interno.
A Instrução Normativa da Controladoria Geral da União nº 07/2006 dispõe que a apresentação dos resultados dos trabalhos de auditoria interna será efetuada por meio do Relatório Anual de Atividades de Auditoria Interna, o qual conterá o relato sobre as atividades de auditoria interna do período.
NÃO integra(m) a estrutura desse relatório
Em caso de extravio ou dano a bem público, que implicar em prejuízo de pequeno valor, poderá a apuração do fato ser realizada por intermédio de Termo Circunstanciado Administrativo (TCA). Acerca da referida temática, analise as afirmativas a seguir.
I. Considera-se prejuízo de pequeno valor aquele cujo preço de mercado para aquisição ou reparação do bem extraviado ou danificado seja igual ou inferior ao limite estabelecido como de licitação dispensável.
II. O servidor indicado no TCA como envolvido nos fatos em apuração poderá, no prazo de cinco dias, se manifestar nos autos do processo, bem como juntar os documentos que achar pertinentes.
III. Verificado que o dano ou o extravio do bem público resultaram de conduta culposa do agente, o encerramento da apuração para fins disciplinares estará condicionado ao ressarcimento parcial ao erário do valor correspondente ao prejuízo causado, que deverá ser feito pelo servidor público causador daquele fato.
IV. Visando desburocratizar a Administração Pública por meio da eliminação de controles cujo custo de implementação seja manifestamente desproporcional em relação ao benefício, o TCA trata de apuração da conduta culposa e dolosa do agente público.
Considerando as afirmativas apresentadas, pode-se afirmar que:
A respeito do trâmite de elaboração e acompanhamento do Plano Anual de Atividades das Auditorias Internas (PAINT), das entidades da Administração Indireta do Poder Executivo Federal, assinale a alternativa correta.
O PAINT do exercício seguinte deverá ser aprovado pelo Conselho de Administração ou por instância de atribuição equivalente ou, em sua falta, pelo dirigente máximo da entidade até o último dia útil do mês de novembro de cada ano.
As unidades de controle da Controladoria Geral da União (CGU) e os órgãos setoriais restituirão a proposta de PAINT à entidade no prazo máximo de 20 dias corridos a contar do seu recebimento.
As unidades de controle da CGU e os órgãos setoriais, ao restituírem a proposta de PAINT à entidade, devem recomendar, quando for o caso, a inclusão de ações de auditoria interna não programadas pela entidade e devem informar um novo prazo para reapresentação da proposta.
A proposta de PAINT será submetida à análise prévia da CGU, ou dos respectivos órgãos setoriais do Sistema de Controle Interno que fiscalizam a entidade, até o último dia útil do mês de outubro do exercício anterior ao de sua execução.
O PAINT, devidamente aprovado pelo Conselho de Administração ou por instância de atribuição equivalente ou, em sua falta, pelo dirigente máximo da entidade, será encaminhado ao respectivo órgão de controle interno até o dia 30 de dezembro do exercício anterior ao de sua execução.
Considere que a Controladoria Geral da União (CGU) tenha avaliado as contas de 2012 de um ente público que, em decorrência do pagamento de faturas emitidas por sociedade empresária pelo fornecimento de serviços de radioterapia e quimioterapia, reteve IR, CSLL, COFINS e contribuição para o PIS/PASEP de 5,85%. Nessa situação, a CGU deve emitir parecer atestando a regularidade dessa retenção.
As avaliações efetuadas pelo Sistema de Controle Interno do Poder Executivo Federal são feitas com base em indicativos e indicadores, os quais podem aferir diversos atributos, tais como a economicidade, que expressa a melhor relação possível entre benefícios e custos.
Sobre a Controladoria-Geral da União (CGU), pode-se afirmar que:
I – foi criada no governo Lula (2003-2006) com o objetivo maior de combater a corrupção na Administração Pública.
II – as atribuições da CGU foram definidas pela Lei 10.683 de maio de 2003.
III – atua de forma articulada com o Tribunal de Contas da União e com a Advocacia-Geral da União entre outras instituições.
As alternativas corretas são:
Sobre a Controladoria-Geral da União (CGU), pode-se afirmar que
I – atua, no Poder Executivo, como órgão central das funções de controle interno, correição, ouvidoria e prevenção e combate à corrupção.
II – foi criada em 1990 em atendimento a uma exigência da Constituição Federal de 1988.
III – desenvolve ações voltadas para a promoção da transparência da gestão pública.
As alternativas corretas são:
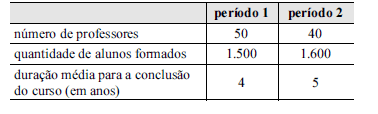
Considerando-se a tabela abaixo, que apresenta dados relativos a um curso em dois períodos sucessivos, e desconsiderando-se outros fatores, como o número de alunos matriculados, o padrão de qualidade do ensino e a inserção profissional dos formados, é correto afirmar que a instituição responsável pelo curso melhorou os resultados apresentados, do período 1 para o período 2, do ponto de vista estrito da eficiência e da eficácia.
Em 30 de junho de 2005, com o advento do Decreto n. 5.480, instituiu-se o Sistema de Correição do Poder Executivo Federal, cujo Órgão Central é a Controladoria- Geral da União, a fim de promover sua coordenação e harmonização, compreendendo as atividades relacionadas à prevenção e apuração de irregularidades, no âmbito do Poder Executivo Federal, por meio da instauração e condução de procedimentos correcionais. A respeito do Sistema de Correição mencionado, é incorreto afirmar que
são instrumentos da atividade de correição a investigação preliminar, a inspeção, a sindicância, o processo administrativo geral e o Processo Administrativo Disciplinar.
é permitido ao Órgão Central do Sistema instaurar processos administrativos disciplinares em razão da complexidade e relevância da matéria.
é permitido ao Órgão Central do Sistema instaurar processos administrativos disciplinares em razão da autoridade envolvida.
é permitido ao Órgão Central do Sistema instaurar processos administrativos disciplinares em razão do envolvimento de servidores de mais de um órgão ou entidade.
os cargos dos titulares das unidades setoriais e seccionais de correição são privativos de servidores ocupantes de cargos de provimento efetivo de nível superior.
A comissão gestora do SICONV, que funciona como órgão central do sistema, é composta por representantes dos seguintes órgãos, exceto:
Secretaria Nacional de Justiça.
Secretaria de Logística e Tecnologia da Informação.
Secretaria Federal de Controle Interno.
Secretaria do Tesouro Nacional.
Secretaria de Gestão Pública.
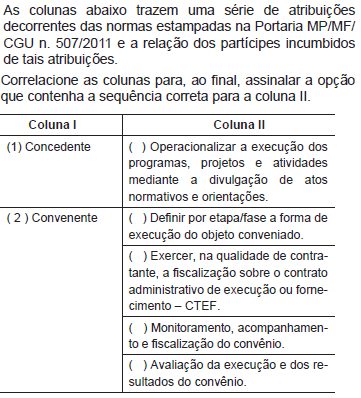
1 / 2 / 1 / 2 / 2
2 / 2 / 2 / 1 / 1
1 / 2 / 2 / 1 / 1
1 / 1 / 2 / 1 / 2
2 / 1 / 1 / 2 / 1
Segundo a Controladoria Geral da União (CGU) o Controle Social tem a finalidade de verificar se o dinheiro público está sendo usado de maneira adequada ou se está sendo desviado para outras finalidades. Isso significa que o Controle Social permite:
substituir os controles realizados pelos órgãos que fiscalizam os recursos públicos.
substituir as ações de controle interno dos órgãos públicos pelo Controle Social.
complementar os controles realizados pelos órgãos que fiscalizam os recursos públicos (que geralmente não dispõem de quantidade suficiente de fiscais e auditores para monitorar e verificar cada despesa realizada).
que os cidadãos orientem a administração na gestão dos recursos públicos, mas sem exigir que o gestor público preste contas de sua atuação.
substituir, mediante convênio entre entidades do Terceiro Setor e a administração pública, os órgãos de controle interno.



