







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sabe-se que, em consonância com a NBC TSP ESTRUTURA CONCEITUAL - Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, o item deve ser reconhecido nas demonstrações contábeis quando satisfizer a definição de elemento e quando puder ser mensurado, de maneira que observe as características qualitativas, levando em consideração as restrições sobre a informação incluída nos Relatórios Contábeis de Propósito Geral. No que tange às bases de mensuração, marque a alternativa CORRETA.
No nível de estrutura conceitual, não é possível identificar uma única base de mensuração que melhor atenda ao objetivo da mensuração.
Para os passivos, as seguintes bases de mensuração são identificadas: custo histórico, valor de mercado, custo de reposição, preço líquido de venda e valor em uso.
Custo histórico, custo de liberação e preço presumido são algumas bases de mensuração identificadas para os ativos.
As bases de mensuração podem fornecer valores de entrada e valores de saída. Para o passivo, os valores de entrada refletem o custo da compra.
Os valores de entrada refletem os benefícios econômicos da venda e também o montante que será obtido com a utilização do ativo.
Segundo a NBC TSP ESTRUTURA CONCEITUAL - Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, as demonstrações contábeis retratam os efeitos financeiros e não financeiros das transações e outros eventos, ao agrupá-los em classes amplas que compartilham características econômicas comuns. Essas classes amplas são denominadas elementos das demonstrações contábeis. Sobre os elementos das demonstrações contábeis, é CORRETO afirmar:
Ativo é um recurso controlado no presente pela entidade como resultado de evento futuro. A forma física não é uma condição necessária para um recurso.
Despesa corresponde a diminuições na situação patrimonial líquida da entidade oriundas de distribuições aos proprietários.
Distribuição aos proprietários corresponde à entrada de recursos para a entidade a título de contribuição de partes externas, que estabelece ou aumenta a participação delas no patrimônio líquido da entidade.
Despesa corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade. A obrigação que pode ser liquidada ou extinta sem a saída de recursos da entidade não é um passivo.
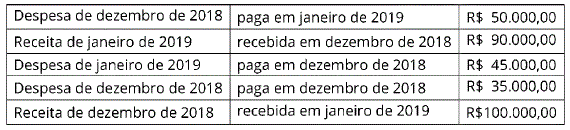
Conforme disposto na NBC TSP 11 - Apresentação das Demonstrações Contábeis, no regime de competência, transações e outros eventos são reconhecidos quando ocorrem (não necessariamente quando caixa e equivalentes de caixa são recebidos ou pagos). Observando o regime de competência e considerando apenas os eventos listados no quadro a seguir, a sociedade apura como resultado, em dezembro de 2018:
De acordo com as atuais Normas Brasileiras de Contabilidade, na auditoria das doações e subvenções governamentais para investimento recebidas pela entidade auditada, deve-se verificar se a contrapartida credora do aumento do Ativo por elas gerado foi registrada corretamente em conta de
De acordo com o disposto na NBC TA 530, do Conselho Federal de Contabilidade, que trata de amostragem em auditoria, é correto afirmar que
taxa tolerável de desvio é um valor monetário definido pelo auditor para obter um nível apropriado de segurança de que esse valor monetário não seja excedido pela distorção real na população.
no caso de populações grandes, o tamanho real da população geralmente tem pouco efeito no tamanho da amostra, ao contrário de populações menores, quando a amostragem pode não ser tão eficiente quanto outros meios para obter evidência de auditoria apropriada e suficiente.
nos testes de controles ou de observância, o auditor deve projetar, para a população, as distorções encontradas na amostra por meio de interpolação linear, num papel de trabalho destinado especificamente para tal fim.
na execução dos testes de detalhes, em que há grandes desvios de valores entres as contas auditadas, a eficiência da auditoria pode ser melhorada se o auditor utilizar um processo de amostragem totalmente randômico.
a seleção ao acaso, que é uma técnica de amostragem aplicada por meio de geradores de números aleatórios, é o tipo de amostragem estatística ideal e deve ser utilizada para definir a amostra de testes de detalhes de saldos de contas que sejam extremamente significativos para a entidade auditada.
De acordo com o Código de Ética Profissional do Contador (NBC PG 01), são deveres em relação aos colegas:
Não informar aos órgãos competentes sobre irregularidades comprovadamente ocorridas na administração de entidade da classe contábil.
Abster-se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe, desde que permaneçam as mesmas condições que ditaram o referido procedimento.
Deixar de prestar sua cooperação moral, intelectual e material, salvo circunstâncias especiais que justifiquem a sua recusa.
Evitar abster-se de fazer referências prejudiciais ou de qualquer modo desabonadoras.
Participar ou ser conivente com erro ou atos infringentes de normas técnicas, éticas ou legais que regem o exercício da profissão, espírito de solidariedade, mesmo na condição de empregado.
Ativo intangível amortizável é o conjunto de ativos sem substância física ou identidade física, identificáveis, controlados pela entidade e geradores de benefícios econômicos futuros. Segundo a Norma Brasileira de Contabilidade (NBC – NBCTG – 04/R-4) ativo intangível é aquele identificável, sendo que para tal deve resultar de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações. A esse respeito assinale a alternativa correta.
Quando for numerado, ou seja, a numeração o torne facilmente distinto dos demais podendo ser identificado por sua gravação e detalhes desta identificação, tornando-o assim mais valioso
O hardware e os direitos de comercialização de ativos são exemplos de ativos intangíveis
Quando for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, individualmente ou junto com um contrato
Quando for separável, ou seja, puder ser unificado e vendido junto com um contrato
A respeito da certidão de regularidade técnica (CRT), prevista na Resolução no 648/2017, assinale a alternativa correta.
A CRT é expedida pelo Conselho Federal de Farmácia.
Se comprovada habilitação técnica, a CRT pode ser expedida mesmo se a carga horária de assistência técnica for insuficiente à atividade pretendida.
A CRT tem valor probante de ausência de impedimento do profissional farmacêutico, para exercer a função de diretor técnico ou responsável técnico ou farmacêutico assistente técnico ou farmacêutico substituto, o exercício da responsabilidade técnica, respeitando os princípios legais, éticos e sanitários pelo profissional e pela empresa ou estabelecimento.
A CRT perde a validade se houver alteração no objeto social da empresa, permanecendo válida apenas se as alterações forem referentes ao endereço ou alteração de horário de funcionamento da empresa.
Alterações discretas na CRT não implicarão na respectiva nulidade, caso não alterem dados relevantes.
I, II e III.
I, apenas.
I e II, apenas.
I e III, apenas.
O contador Y foi contratado por uma empresa que realiza práticas ilícitas, especialmente lavagem de dinheiro, estando, inclusive, envolvida em esquema nacional de desvio de dinheiro. Ao perceber a conduta da empresa, é correto afirmar que o contador Y deverá:
Solicitar à empresa vantagens para auxiliar nas operações fraudulentas e ilícitas.
Denunciar às autoridades competentes, por ser um ato ilícito especialmente grave.
Orientar a empresa contra as disposições legais e as normas brasileiras de contabilidade.
Continuar prestando serviços à empresa, independentemente da realização de atos ilícitos.
As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, NBC T16, estabelecem a conceituação, o objeto e o campo de aplicação da Contabilidade aplicada ao setor público. Para efeito dessa norma, assinale a alternativa correta.
Ativo é o conjunto de bens e direitos realizáveis e obrigações exigíveis até o término do exercício seguinte.
Exigibilidade é a qualidade do que é exigível, ou seja, característica inerente às obrigações pelo prazo de vencimento.
Circulante é a qualidade do que pode ser conversível, ou seja, característica de transformação de bens e direitos em moeda.
Não Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis até o término do exercício seguinte.
Patrimônio Público é a soma, a agregação ou a divisão de patrimônios autônomos de uma ou mais entidades do setor público.
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP Estrutura Conceitual, as características qualitativas da informação incluídas nos Relatórios Contábeis de Propósito Geral da Entidade do Setor Público são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil.
Com relação a essas características, assinale a alternativa correta.
A representação compreensível da informação contábil é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material.
Verificabilidade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
A informação contábil pode ser capaz de influenciar e, desse modo, ser relevante, mesmo se alguns usuários decidirem não a considerar ou já estiverem cientes dela.
Compreensibilidade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins de prestação de contas.
A documentação de auditoria é abordada, dentre outras Normas, na: NBC PA 290 (R2) e a NBC PA 291 (R2), que afirmam que a documentação fornece evidência em relação ao julgamento do auditor referente as suas conclusões sobre cumprir os requisitos de independência, porém,
a falta de documentação não determina se o profissional e ou empresa responsável pela auditoria considerou o assunto específico nem se ela é independente.
a falta de documentação determina se o profissional e ou empresa responsável pela auditoria considerou o assunto específico e se ela é independente.
não são necessárias documentação em relatórios de autoria que já constem salvaguardas com o objetivo de reduzir uma ameaça a um nível aceitável.
não são necessárias documentação quando determinada ameaça já foi analisada de forma significativa e o auditor concluiu que não seriam necessárias salvaguardas.
as conclusões do auditor em relação ao cumprimento de independência não necessitam ser documentadas, devem ser evidenciadas em seu relatório de forma clara.
A auditoria contábil realiza a análise dos registros contábeis e financeiros, buscando certificar se os mesmos estão corretos. Um dos procedimentos que pode ser utilizado pelo auditor é a amostragem, tema este normatizado pelo Conselho Federal de Contabilidade, dentre outras pela Norma Brasileira de Contabilidade Técnica de Auditoria - NBC TA 530 – Amostragem em Auditoria. Em relação à amostragem:
pode ser constituída de qualquer percentual inferior à 100% da amostra, todos os itens devem ser relevantes e a seleção deve proporcionar a todos a mesma chance de seleção.
toda amostragem utilizada em auditoria deve ser realizada de forma aleatória e com utilização da teoria das probabilidades, ou seja, amostragem estatística.
para avaliar o resultado da amostra de auditoria o auditor deve verificar somente se esta amostra forneceu uma base razoável para suas conclusões em relação a população que ele está sendo ou foi testada.
ao definir uma amostra o auditor deve considerar o resultado geral esperado da auditoria e o conjunto de procedimentos de auditoria que serão necessários para este fim.
o risco de amostragem é definido pelo profissional de auditoria considerando o tamanho da população e a expertise do auditor, quanto menor o risco tolerado menor a amostra.
A Norma Brasileira de Contabilidade Técnica Geral (NBC TG) 26 (R5) dispõe sobre a apresentação das demonstrações contábeis, dentre as quais o Balanço Patrimonial. Segundo a referida norma o Balanço Patrimonial deve ser classificado como Circulante e Não Circulante. Para que uma conta seja considerada ATIVO CIRCULANTE, considere:
I. A empresa tem a intenção de realizar determinado bem no percurso normal de seu ciclo operacional.
II. A empresa almeja vender ou consumir determinado bem no percurso normal de seu ciclo operacional.
III. Sua realização é esperada em até 24 meses.
IV. O bem está mantido na empresa basicamente com a finalidade de ser negociado.
Está correto o que consta APENAS de
I, II e IV.
I, II e III.
II, III e IV.
III e IV.
I e III.
Com relação ao enunciado abaixo, referente à Norma Brasileira de Contabilidade, NBC PG 01, de 7 de fevereiro de 2019, no item 5, marque a opção INCORRETA em relação aos poderes do contador:
Publicar trabalho científico ou técnico, assinado e sob sua responsabilidade.
Transferir o contrato de serviços a seu cargo a outro profissional, com a anuência do cliente, sempre por escrito.
Transferir, parcialmente, a execução dos serviços a seu cargo a outro profissional, mantendo sempre como sua a responsabilidade técnica.
Indicar, em qualquer modalidade ou veículo de comunicação, títulos, especializações, serviços oferecidos, trabalhos realizados e a relação de clientes, esta quando autorizada por estes.
Renunciar à liberdade profissional, devendo evitar quaisquer restrições ou imposições que possam prejudicar a eficácia e a correção de seu trabalho.
Segundo a NBC TA 330, para detectar distorções relevantes no nível de afirmações, são utilizados, entre outros, os procedimentos e testes que avaliam informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros e são examinadas relações identificadas que sejam inconsistentes com outras informações relevantes ou difiram significativamente dos valores esperados.
Tais procedimentos ou testes são denominados
testes de controle.
testes de detalhes.
testes de observância.
procedimentos analíticos substantivos.
procedimentos de avaliação de riscos.
A respeito do Recibo Provisório de Serviços-Simplificado – RPS-S, com base na DRM/SMF no 001/2010, assinale a alternativa correta.
Não será permitida a inserção da logomarca do prestador de serviços no RPS-S.
O prazo para registro e transmissão do RPS-S para sua conversão em NFS-e se encerrará no dia 5 do mês subsequente ao da prestação dos serviços ou no dia útil subsequente, caso o prazo se encerre em final de semana ou feriado.
O RPS-S será gerado em lotes de 50 (cinquenta) unidades.
O RPS-S poderá ser utilizado por empresa que desenvolva atividade para a qual seja admitida dedução na base de cálculo do ISSQN.
O RPS-S deverá conter, sob pena de nulidade, a identificação do tomador de serviços pessoa natural.



