







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um investidor obteve um empréstimo à taxa de juros de 2% ao mês e ainda restam três parcelas mensais, iguais e consecutivas para sua liquidação. O valor de cada parcela é R$ 520.200,00 e a primeira das três parcelas vencerá daqui a 30 dias. O investidor quer alterar a forma de pagamento mantendo a mesma taxa de juros e propõe à instituição financeira a liquidação da seguinte forma:
− Uma parcela de R$ 200.000,00 hoje.
− Uma parcela (X) daqui a 60 dias.
O valor da parcela (X) que o investidor terá que desembolsar para liquidar o empréstimo é, em reais,
1.352.724,00.
1.360.600,00.
1.300.196,08.
1.360.804,00.
1.326.200,00.
Assinale a alternativa que apresenta uma classe de problemas de matemática financeira em que há um investimento seguido de entradas ou saídas de caixa iguais e o valor presente é calculado à semelhança da soma de uma progressão geométrica.
Série de pagamentos variáveis e finitos no início do período.
Série de pagamentos intercalados e variáveis no final do período.
Série de pagamentos sem prazo para terminar no início do período.
Série de pagamentos constantes e finitos no final do período.
Série de pagamentos infinitos de recebimentos constantes.
O valor presente de um fluxo de 25 pagamentos iguais, mensais e postecipados, rendendo 5% ao mês, é igual a R$ 10.000.
Nessa situação, se, em vez de postecipados, os pagamentos forem antecipados, o valor presente do fluxo de pagamentos, em reais, será igual a
João é credor de uma dívida a taxa de juros de 5% ao mês que lhe pagará R$ 1.200 por mês nos próximos 12 meses. O devedor lhe propõe refazer o parcelamento para 18 vezes, oferecendo pagar 6,2% de juros por mês.
Considerando-se 0,56 e 0,34 como aproximações para (1,05)–12 e (1,062)–18, respectivamente, é correto afirmar que João terá um fluxo de recebimentos equivalente ao que tem hoje se a nova parcela mensal for
inferior a R$ 600.
superior a R$ 600 e inferior a R$ 800.
superior a R$ 800 e inferior a R$ 1.000.
superior a R$ 1.000 e inferior a R$ 1.200.
superior a R$ 1.200.
Um imóvel custa, à vista, R$ 262.000,00, mas pode ser financiado em 30 meses, de acordo com o seguinte fluxo de pagamentos:
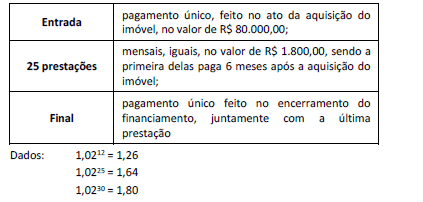
Se a taxa composta de juros utilizada durante todo o fluxo é de 2% a.m., então o valor do pagamento Final é
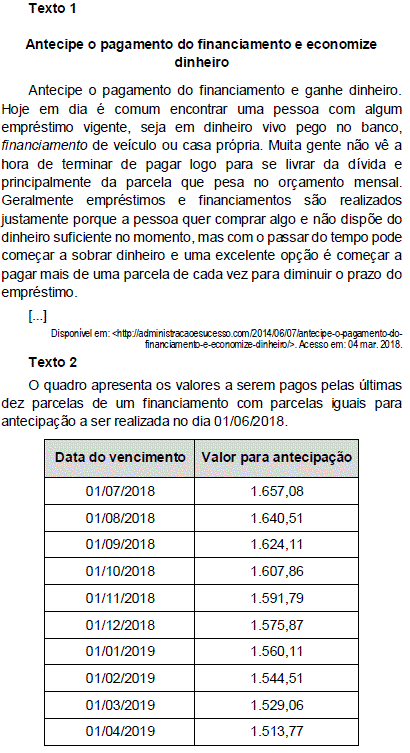
Considerando taxas estáveis, qual o valor da parcela paga em 01/05/2018?
1.657,08
1.673,81
1.690,71
1.708,32
1.841,20
A prefeitura municipal irá contrair um financiamento para a construção de uma unidade de pronto atendimento-UPA, tendo sido apresentadas duas alternativas para a captação dos recursos, conforme Tabela 2.
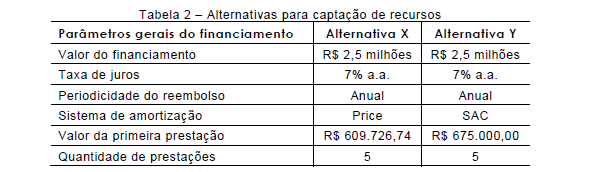
Sabendo que as prestações são pagas ao final de cada período, analise as seguintes afirmações considerando a perspectiva de economia no pagamento dos juros.
I Ambas alternativas podem ser escolhidas, uma vez que não há diferença no valor monetário dos juros a serem pagos, pois a taxa é a mesma.
II Apesar de ter a primeira prestação menor, a Alternativa X deve ser desprezada, porque, naquele sistema de amortização, o valor final dos juros é maior do que no outro sistema.
III É melhor optar pela Alternativa Y, porque nela o valor total dos juros será menor.
IV Na Alternativa X, o valor total das prestações é menor, tornando-a a melhor opção.
Das afirmações, estão corretas
Em 30.6.2017, uma Sociedade Empresária tomou um empréstimo bancário no valor de R$100.000,00 que deverá ser pago em 30.12.2017.
A taxa de juros composta para a operação foi fixada pelo banco em 3% ao mês, capitalizada mensalmente.
Na data da liberação da operação, o banco cobrou uma taxa administrativa de liberação de contrato no valor de R$2.000,00, e o valor creditado na conta corrente bancária da Sociedade Empresária foi de R$98.000,00.
Considerando-se apenas as informações apresentadas, o valor que mais se aproxima do valor a ser pago pela Sociedade Empresária em 30.12.2017 é:
O valor atual (VA) de uma anuidade postecipada que pague R$ 200 ao ano, pelo prazo de três anos, à taxa de juros de 5% ao ano, será corretamente calculado pela expressão VA = 200 × (1 + 0,05) + 200 × (1 + 0,05)2 + 200 × (1 + 0,05)3.
Certo
Errado
Um financiamento de R$ 10.000 foi feito pelo sistema de amortização constante (SAC) em 5 meses consecutivos e com 2 meses de carência. A operação foi contratada à taxa de juros de 8% ao mês. Nessa situação, o valor da segunda prestação após o início da amortização era inferior a R$ 2.500.
Certo
Errado
Um banco emprestou R$ 30.000 entregues no ato, sem prazo de carência, para serem pagos pelo sistema de amortização francês, em prestações de R$ 800. A primeira prestação foi paga um mês após a tomada do empréstimo, e o saldo devedor após esse pagamento era de R$ 29.650. Nessa situação, a taxa de juros desse empréstimo foi inferior a 1,8%.
Certo
Errado
Pode-se definir amortização como a extinção de uma dívida por meio de pagamentos periódicos, isto é, prestações. Sobre os sistemas de amortização, afirma-se que:
I No sistema de amortização variável, todas as prestações são diferentes e, obrigatoriamente, os juros são cobrados nas últimas parcelas.
II O tipo de amortização em que as amortizações do saldo devedor de todas as parcelas são iguais é denominado amortização constante.
III No sistema de amortização francês, todas as parcelas são iguais, já com os juros inclusos em cada uma delas.
IV No sistema de amortização misto, o valor de cada prestação é dado pela média aritmética das prestações respectivas nos sistemas variável e constante.
Está CORRETO o que se afirma em:
Na compra de um carro “zero km”, uma pessoa entrega seu carro usado, avaliado em C reais, para abater esse valor do preço à vista de V reais do carro “zero km”. Admita-se que o saldo seja pago através de uma entrada no valor de E reais, mais n prestações mensais postecipadas no valor de P reais cada. Nessa venda, são aplicados juros nominais de i% ao ano, capitalizados mensalmente. O valor de E está corretamente indicado na seguinte alternativa:
E = V - C - P x (1 +100i)n−1(1+100i)n x 100i
E = V - C - P x (1+100i)n x 100i(1+100i)n−1
E = V - C - P x (1+1200i)n−1(1 +1200i)n x 1200i
E = V - C - P x (1+1200i)n x 1200i(1 + 1200i)n−1
Observe as principais características do Sistema de Amortização Constante (SAC):
- parcelas de amortização iguais entre si;
- juros calculados a cada período, multiplicando?se a taxa de juros contratada (na forma unitária) pelo saldo devedor existente no período anterior;
- por definição, Prestação = Amortização + Juros. Como a amortização é constante e a taxa de juros incide sobre o saldo devedor, as prestações têm valores decrescentes a cada período, na forma de uma progressão aritmética; e,
- saldo devedor também decrescente, na forma de uma progressão aritmética.
Júlia contraiu, nesse sistema, um empréstimo de R$ 20.000,00, à taxa de juros efetiva composta de 5% ao mês. Ela deverá quitá?lo em dez prestações mensais, sendo a primeira30 dias após a contratação do empréstimo. A soma das dez prestações pagas ao final do financiamento é igual a
R$20.000,00.
R$25.440,00.
R$25.500,00.
R$25.660,00.



