







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O sistema que consiste no plano de amortização de uma dívida em prestações periódicas, sucessivas e decrescentes, em progressão aritmética, denomina-se
Sistema de Amortização Misto.
Sistema Price.
Sistema de Amortização Constante.
Sistema Americano com fundo de amortização.
Sistema Alemão.
Um equipamento de $ 5.000,00 pode ser comprado a prazo em 10 parcelas, iguais e consecutivas, à taxa de 3,0% ao mês, sendo o primeiro pagamento no ato da compra. O valor de cada prestação será igual a:
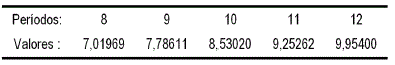
(para resolução da questão utilize as informações abaixo)
Valores da expressão (1+i)n -1 / (1+i)n xi para i= 3,0%
$ 631,07
$ 569,08
$ 586,15
$ 540,39
Em matemática financeira a RENDA é simplesmente uma sucessão de recebimentos (ou pagamentos). Sobre um empréstimo pós-fixado, à taxa de juros de IPCA + 1,5% ao mês, prazo de 36 meses, com a primeira prestação paga no ato da liberação do empréstimo, analise os itens a seguir.
I. Em relação ao início do pagamento, é uma RENDA antecipada.
II. Em relação ao prazo, é uma RENDA temporária.
III. Em relação ao valor, não é uma RENDA constante, mas sim uma RENDA variável.
Pode-se afirmar que:
todos estão corretos.
apenas I e II estão corretos.
há apenas um item está correto.
apenas II e III estão corretos.
todos estão incorretos.
Considere as afirmações abaixo.
I- Depositando-se mensalmente um mesmo valor, a partir de hoje, durante um certo tempo, estamos constituindo uma renda imediata.
II- O montante de um capital aplicado em regime de juro simples é um modelo de crescimento exponencial.
III - Juro composto é aquele que é calculado sobre o montante obtido no período imediatamente anterior.
IV- Desconto racional composto é uma operação financeira que calcula o valor do desconto sobre o valor presente (atual) do título.
V- Um seguro de vida é uma renda aleatória.
I e II são falsas
I, IV e V são verdadeiras
somente V é falsa
Todas são verdadeiras
II, III e IV são falsas
Um cliente solicitará um empréstimo bancário e, para tirar suas dúvidas, antes de ir ao banco, contratou um consultor particular. Ele informou ao consultor que gostaria de que o empréstimo fosse nas seguintes condições: na prestação calculada, já estivesse incluída parte da amortização da dívida e que, no final da operação, tivesse pagado a menor quantidade de juros possível. Ele não tem restrições quanto ao valor das prestações.
Baseando-se nas informações do seu cliente, qual sistema de amortização o consultor deve indicar?Americano
Alemão
Francês (PRICE)
SAC (Amortização Constante)
SAM (Amortização Misto)
Os sistemas de amortização representam diferentes sistemáticas disponíveis para o cálculo de juros e amortizações em séries financeiras. Geralmente, os sistemas podem ser de três tipos principais. São eles:
O de Amortizações Constantes (SAC), o de Prestações Constantes (PRICE) e o francês.
O francês, o Americano e o Chinês.
O Brasileiro, O francês e o Americano.
O de Amortizações Constantes (SAC), o de Prestações Constantes (PRICE) e o Americano.
Renato emprestou R$ 17.000,00 para sua prima. Ela irá pagar, por mês, 0,8% do valor total emprestado. Ao devolver o dinheiro, ela pagará R$ 2.448,00 de juros. O tempo de empréstimo combinado foi de
1 ano e 4 meses.
1 ano e 6 meses.
1 ano e 8 meses.
2 anos e 1 mês.
2 anos e 4 meses.
Ao realizar um financiamento bancário, o cliente recebeu a tabela seguinte contendo as informações sobre a forma de pagamento.
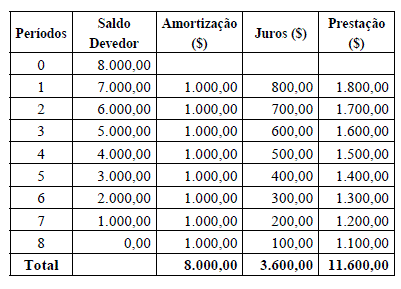
Com base nessa tabela, é correto afirmar que o sistema de amortização utilizado pelo banco foi o(a)
Na tabela abaixo constam informações sobre um plano baseado no sistema de amortizações constantes para liquidar uma dívida em três meses, a uma taxa de juros de 1,5% ao mês.
Meses | Saldo no início do mês | Juros do mês | Saldo no final do mês antes do pagamento | Pagamentos - Final do Mês | Saldo no final do mês após o pagamento | ||
Juros | Amortização | Total | |||||
0 | ------- | ---- | ----- | ------ | -------- | ---- | 2.400,00 |
1 | 2.400,00 | 36,00 | 2.436,00 | 36,00 | 800,00 | 836,00 | 1.600,00 |
2 | 1.600,00 | 24,00 | 1.624,00 | 24,00 | 800,00 | 824,00 | 800,00 |
3 | 800,00 | 12,00 | 812,00 | 12,00 | 800,00 | 812,00 | 0,00 |
Soma dos Pagamentos | 72,00 | 2.400,00 | 2.472,00 | ----- | |||
Nessas condições, é correto afirmar que:
as prestações devem aumentar e não decrescer.
as prestações decrescem linearmente.
a soma dos pagamentos relativos aos juros deve ser R$ 108,00.
os juros não devem ser calculados sobre o saldo no início do respectivo mês.
a soma dos pagamentos relativos aos juros deve ser de R$ 109,63.
Em um financiamento, a notação 1+4 indica que o pagamento será feito através de cinco prestações, sendo a primeira vencível na data da contratação da operação. Se esse formato for substituído por uma série de pagamentos mensais postecipados, a fim de se manter o prazo total da operação, o financiamento passará a conter:
cinco prestações
quatro prestações
duas prestações
uma única prestação
Ao se efetuar o pagamento de um empréstimo de R$ 100.000,00 pelo sistema SAC, em 10 prestações — mensais, consecutivas e com a 1.ª prestação vencendo um mês após a tomada do empréstimo — e com juros de 10% ao mês, o valor da 5.ª prestação será R$ 16.000,00.
III, o último pagamento consistirá no valor de R$ 50.350,00.
II, o valor amortizado mensalmente será igual a R$ 1.250,00.
A taxa de juros mensais cobrada, nesse caso, foi inferior a 4,8%.
Uma pessoa tomou R$ 1.000,00 emprestados e deve pagá-los em 10 prestações mensais e sucessivas, começando um mês após o endividamento. As prestações serão calculadas pelo Sistema de Amortização Constante (SAC), com a taxa de juros composta de 1% ao mês.
Essas informações permitem calcular, em reais, o valor da primeira prestação, que é igual a90,00
100,00
110,00
120,00
130,00
Caso a prestação atingisse o valor de R$ 2.400,00, para que Marcos continuasse realizando o pagamento mediante consignação em folha, seu rendimento deveria ser de, no mínimo, R$ 8.000,00.



