Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um investidor deposita, no início de cada mês, o valor de R$ 1.000,00, durante 10 meses, em um banco que remunera a uma taxa de 24% ao ano, com capitalização mensal. Decide resgatar todo o montante correspondente a esta operação somente no início do 13o mês. O valor deste resgate é
Uma restrição associada ao método do custo anual uniforme (CAU), que distribui, ao longo da vida útil do projeto, todos os valores existentes no fluxo de caixa, transformando-os em uma única série uniforme, é o fato de ele não se prestar para analisar fluxos de receitas.
Para que os efeitos da erosão monetária sejam considerados, no cálculo do valor presente líquido, se os fluxos de caixa estiverem em termos nominais, dever-se-á utilizar uma taxa de desconto nominal.
A técnica de capitalização infinita, que permite tratar a questão de projetos com vidas úteis diferentes no método do valor atual (VA), considera que o custo anual uniforme (CAU) encontrado será uma série uniforme que se repetirá perpetuamente, de maneira idêntica, não necessitando, pois, ser atualizada.
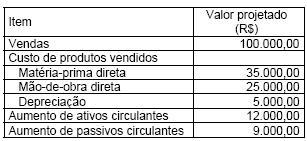
A tabela fornecida a seguir contém informações a respeito dos resultados projetados de um investimento por uma empresa para um determinado ano:
R$ 24.750,00
R$ 27.750,00
R$ 25.750,00
R$ 22.750,00
R$ 25.000,00
Em uma renda uniforme antecipada, o capital acumulado ao fim do n-ésimo mês será igual à soma dos n termos de uma progressão geométrica (PG) e pode ser calculado em função do valor da parcela, da razão da PG e do número de termos (n).
O fator de valor atual para uma série uniforme será tanto maior quanto mais elevada for a taxa de juros de mercado.
Uma pessoa física deve fazer aplicações ao fim de cada um dos próximos doze meses da seguinte maneira: R$ 2.000,00 ao fim de cada um dos três primeiros meses, R$ 3.000,00 ao fim de cada um dos três meses seguintes e R$ 4.000,00 ao fim de cada um dos seis últimos meses. Calcule o montante das aplicações ao fim dos doze meses, considerando uma taxa de juros compostos de 3% ao mês, desprezando os centavos.
R$ 41.854,00
R$ 42.734,00
R$ 43.812,00
R$ 44.380,00
R$ 45.011,00
A quantia de R$ 1.000,00 é aplicada mensalmente durante seis meses; a quantia de R$ 2.000,00 é aplicada mensalmente durante os seis meses seguintes e, finalmente, a quantia de R$ 3.000,00 é aplicada mensalmente durante mais seis meses. Qual o valor mais próximo do montante das aplicações ao fim dos dezoito meses de prazo, considerando que as aplicações foram sempre realizadas ao fim de cada mês e renderam uma taxa de juros compostos de 4% ao mês?
Um indivíduo faz um contrato com um banco para aplicar mensalmente R$1.000,00 do primeiro ao quarto mês, R$2.000,00 mensalmente do quinto ao oitavo mês, R$3.000,00 mensalmente do nono ao décimo segundo mês. Considerando que as aplicações são feitas ao fim de cada mês, calcule o montante ao fim dos doze meses, considerando uma taxa de juros compostos de 2% ao mês (despreze os centavos).