







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As despesas que não podem se subordinar ao processamento normal da despesa é denominado de:
corrente.
capital.
pessoal.
investimentos.
suprimento individual.
Assinale a alternativa que apresenta um meio de realizar despesas, que, pela sua urgência e eventualidade, não possa aguardar o processamento normal da execução orçamentária.
Restos a pagar.
Suprimentos de Fundos.
Transferências.
Créditos adicionais.
Fundos emergenciais.
“Ordenador de despesas é toda e qualquer autoridade de cujos atos resultarem emissão de empenho, autorização de pagamento, suprimento ou dispêndio de recursos da União ou pela qual esta responda. As despesas feitas por meio de _________________, desde que __________________ pelo ordenador, serão escrituradas e incluídas na sua tomada de contas, na forma prescrita; quando __________________, deverá o ordenador determinar imediatas providências administrativas para a apuração das __________________ e imposição das __________________ cabíveis, sem prejuízo do julgamento da regularidade das contas pelo Tribunal de Contas.” Com base no Decreto Lei nº 200/67, assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
suprimentos / penalizadas / não impugnadas / impugnadas / responsabilidades
responsabilidades / não impugnadas / impugnadas / penalidades / penalidades
suprimentos / impugnadas / não impugnadas / penalidades / responsabilidades
suprimentos / não impugnadas / impugnadas / responsabilidades / penalidades
responsabilidades / penalizadas / impugnadas / não impugnadas / responsabilidades
Em relação à estrutura da programação orçamentária da despesa, é correto afirmar que
o programa de trabalho, do ponto de vista operacional, é composto somente pela classificação por esfera e institucional.
a compreensão do orçamento não exige o conhecimento de sua estrutura e sua organização, implementadas por meio de um sistema de classificação estruturado.
o programa de trabalho não define qualitativamente a programação orçamentária, nem responde, de maneira clara e objetiva, às perguntas clássicas que caracterizam o ato de orçar.
na estrutura atual do orçamento público, as programações orçamentárias estão organizadas em programas de trabalho, mas não contêm informações qualitativas, sejam físicas ou financeiras.
o sistema de classificação estruturado da despesa pública tem o propósito de atender às exigências de informação demandadas por todos os interessados nas questões de finanças públicas, como os poderes públicos, as organizações públicas e privadas e a sociedade em geral.
Considerando o disposto sobre despesa pública na Constituição Federal de 1988, analise as afirmativas.
I. Lei da União, dos Estados, do Distrito Federal e dos Municípios disciplinará a aplicação de recursos orçamentários provenientes da economia com despesas correntes em cada órgão, autarquia e fundação, para aplicação no desenvolvimento de programas de qualidade e produtividade, treinamento e desenvolvimento, modernização, reaparelhamento e racionalização do serviço público.
II. Considerando previsões constitucionais e legislação vigente, é possível aplicar aos responsáveis, em caso de ilegalidade de despesa ou irregularidade de contas, algumas sanções, inclusive, multa proporcional ao dano causado ao erário.
III. De acordo com a Constituição Federal, durante a execução orçamentária do exercício, não poderá haver a realização de despesas ou a assunção de obrigações que extrapolem os limites estabelecidos na lei de diretrizes orçamentárias, exceto se previamente autorizadas, mediante a abertura de créditos suplementares ou especiais.
Está(ão) correta(s) a(s) afirmativa(s)
I, II e III.
I, apenas.
II, apenas.
III, apenas.
II e III, apenas.
Um Órgão Público realizou a compra de ambulâncias para o Serviço de Atendimento Móvel de Urgência.
A função, a categoria econômica da despesa e o grupo a que pertence são, respectivamente,
saúde, de capital e investimentos.
saúde, corrente e investimentos.
assistência social, de capital e investimentos.
assistência social, corrente e inversões financeiras.
transporte, corrente e outras.
Acerca das despesas de exercícios anteriores, assinale a alternativa correta.
Será paga como despesa de exercícios anteriores a despesa não processada, cujo empenho foi cancelado, mas em que ainda persiste o direito do credor.
O pagamento é feito à custa do orçamento do exercício em que ocorreu a despesa.
Por serem despesas de outro exercício, são classificadas como despesas extraorçamentárias.
Podem ser pagas sem a necessidade de realização de um novo empenho.
Devem obrigatoriamente estar inscritas em restos a pagar processados.
No que se refere a orçamento público, assinale a alternativa correta.
Despesas de exercícios anteriores que, embora previstas no orçamento com crédito próprio e saldo suficiente para atendê-las, mas não processado na época própria, poderão ser pagas à conta de dotação específica consignada no orçamento, independentemente de discriminação por elementos e de ordem cronológica.
Despesas de pessoal, com equipamentos e instalações, e com material permanente são exemplos de despesas públicas de custeio.
Impostos, taxas e contribuições de melhorias, são receitas públicas patrimoniais.
São exemplos de despesas públicas correntes as transferências correntes, as inversões financeiras e os investimentos.
São considerados restos a pagar, na forma da legislação pertinente, aquelas despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Associe as colunas a seguir:
Coluna 1 Despesa Orçamentária
1. Privada
2. Pública
3. Não-Efetiva
4. Efetiva
Coluna 2 Descrição
( ) Executada por entidade privada e que depende de autorização orçamentária aprovada por ato de conselho superior ou outros procedimentos internos para sua consecução.
( ) Aquela que, no momento da sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
( ) Executada por entidade pública e que depende de autorização legislativa para sua realização, por meio da Lei Orçamentária Anual ou de Créditos Adicionais, pertencendo ao exercício financeiro da emissão do respectivo empenho.
( ) Aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade e constitui fato contábil permutativo.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1 • 3 • 2 • 4
1 • 4 • 2 • 3
2 • 1 • 3 • 4
2 • 3 • 1 • 4
2 • 4 • 1 • 3
A despesa autorizada na Lei Orçamentária Anual percorre três estágios ou fases. Esses são passos que evidenciam o cumprimento dos preceitos legais para a sua realização. Sobre esses estágios, assinale a alternativa correta.
Empenho: corresponde ao primeiro estágio da despesa e consiste na reserva de dotação orçamentária para um fim específico.
Liquidação: corresponde ao primeiro estágio da despesa e consiste na reserva de dotação orçamentária para um fim específico.
Empenho: compreende o segundo estágio da despesa de acordo com a Lei 4.320/1964 e representa o momento em que surge para o Estado a obrigação de pagamento.
Liquidação: corresponde ao terceiro e último estágio da despesa de acordo com a Lei 4.320/1964. É o efetivo desembolso financeiro público.
Empenho: corresponde ao terceiro e último estágio da despesa de acordo com a Lei 4.320/1964. É o efetivo desembolso financeiro público.
Se, para responder ao aumento no número de seus deputados estaduais, determinada assembleia legislativa realizar reformas em seu plenário com o objetivo de adaptá-lo ao maior número de parlamentares, essa despesa deverá ser classificada como despesa de custeio.
Certo
Errado
No que se refere ao suprimento de fundos, assinale a alternativa INCORRETA.
Pelo enfoque contábil dado pela Secretaria do Tesouro Nacional, o suprimento de fundos é um meio de realizar despesas sem que elas tenham que passar pelos estágios da despesa orçamentária.
Consiste na entrega de numerário a servidor, sempre precedida de empenho prévio na dotação própria à despesa a realizar, para despesa que não possa subordinar-se ao processo normal de execução, concedido a critério do ordenador de despesas, e sob sua inteira responsabilidade.
Não poderá ser concedido suprimento de fundo a quem não seja servidor.
A prestação de contas deverá ser feita no prazo estabelecido no ato de concessão, sendo no máximo de 30 dias, após o prazo de aplicação.
Sua concessão se dá mediante abertura de processo administrativo, contendo a solicitação da concessão do suprimento.
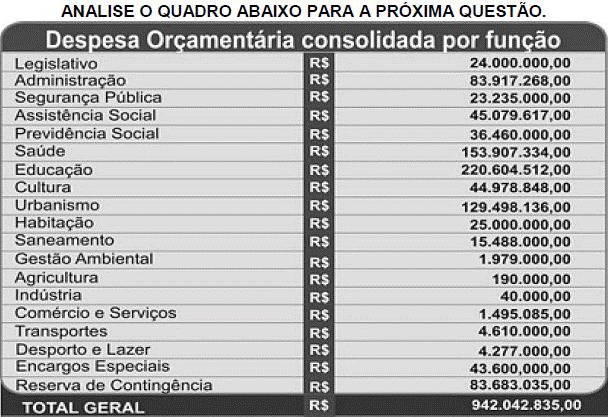
superada pela soma das despesas com Cultura e Saúde.
inferior à soma das despesas orçamentárias com Urbanismo e Saúde.
equivalente a 25% do Total Geral das despesas orçamentárias.
o dobro das despesas orçamentárias com Urbanismo.
As despesas com inativos custeadas com recursos de fundos próprios não são computadas para efeito do atendimento dos limites de despesa com pessoal definidos pela LRF.
Certo
Errado
As despesas empenhadas e classificadas no Grupo de Natureza de Despesa − Outras Despesas Correntes e Inversões Financeiras somam, respectivamente, em reais,
450,00 − 270,00
650,00 − 330,00
510,00 − 130,00
650,00 − 270,00
450,00 − 130,00



