







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os restos a pagar com prescrição interrompida que forem pagos em determinado exercício devem ser computados como despesa orçamentária.
Considerem-se estas afirmações sobre Despesas Públicas:
I. São classificadas por categoria econômica, quanto à natureza das despesas e por modalidade de aplicação dos recursos.
II. Despesas correntes englobam as despesas com pessoal e encargos sociais, juros e encargos da dívida, amortização da dívida e outras despesas.
III. Despesas de capital englobam investimentos, inversões financeiras e subvenções econômicas.
IV. A classificação por modalidade de aplicação dos recursos indica se os recursos serão aplicados diretamente ou por meio de transferência.
Estão corretas apenas
II e III.
I e II.
I e IV.
III e IV.
Profissionais com bons conhecimentos de administração financeira e orçamentária são peças importantes na administração pública. As despesas empenhadas, não pagas até o dia 31 de dezembro, não canceladas pelo processo de análise e depuração e que atendam aos requisitos previstos em legislação específica, devem ser inscritas em:
Restos a pagar.
Despesa de contingência.
Despesa onerosa.
Receita inversa.
Despesa extraorçamentária.
Sobre despesa pública e restos a pagar é correto afirmar, EXCETO:
Para os fins da Lei Complementar n. 101/2000, considera-se: I - adequada com a lei orçamentária anual, a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício; II - compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como "Outras Despesas com Terceiros".
É vedado ao titular de Poder ou órgão referido no art. 20 da Lei Complementar 101/2000, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
A regulação econômica é uma das formas de intervenção da administração na economia, sendo que o bem-estar do consumidor e a melhoria nos níveis de eficiência alocativa podem ser definidos como alguns dos objetivos fundamentais da regulação.
Uma despesa orçamentária efetiva é aquela decorrente de
auxílio financeiro a estudantes.
aquisição de material de consumo.
cobrança da dívida ativa tributária.
aquisição de bens móveis.
amortização da dívida fundada interna.
O Ministério Público do Estado de Alagoas realizou concurso público para preenchimento de diversos cargos dentro daquele órgão. O orçamento do Estado aprovado para aquele ano foi de 1 bilhão de reais. O chefe do setor contábil daquele órgão, em cumprimento a lei de responsabilidade fiscal (LRF), divulgou o valor da despesa comprometida com o pagamento de pessoal naquele período de apuração como sendo de 19,5 milhões de reais (já descontadas as exceções legais previstas). Com base nestas informações e respeitando a LRF, qual o procedimento que deve ser adotado por aquele órgão com relação à contratação dos aprovados no referido concurso público?
Os aprovados deverão ser contratados imediatamente, haja vista a disponibilidade de vagas.
Os aprovados poderão ser contratados a critério da administração do órgão.
Os aprovados poderão ser contratados somente em caso de calamidade pública.
Os aprovados não poderão ser contratados.
Os aprovados poderão ser contratados somente se houver criação de novos cargos ou funções.
Classificam-se como Inversões Financeiras as dotações orçamentárias destinadas a:
Aquisição de bens móveis novos;
Aquisição de bens móveis já em utilização;
Constituição ou aumento de capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros;
Aquisição de material permanente novo, com vida útil superior a dois anos;
As alternativas “b” e “c” estão corretas.
Considerando o previsto na Lei nº 4.320/64, NÃO é correto afirmar que
haverá registros analíticos de todos os bens de caráter permanente, com indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda e administração.
a contabilidade manterá registros sintéticos dos bens móveis e imóveis.
levantamento geral dos bens móveis e imóveis terá por base o inventário analítico de cada unidade administrativa e os elementos da escrituração sintética na contabilidade.
os serviços públicos industriais, ainda que não organizados como empresa pública ou autárquica, manterão contabilidade especial para determinação dos custos, ingressos e resultados, com prejuízo da escrituração patrimonial e financeira comum.
o Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Na codificação da classificação orçamentária por Natureza da Despesa, os dígitos que correspondem ao Elemento de Despesa são:
1º/2º
3º/4º
5º/6º
6º/7º
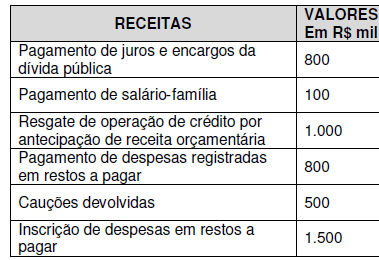
O valor das despesas extraorçamentárias é de
R$ 2.300.
R$ 2.400.
R$ 3.100.
R$ 3.200.
R$ 4.700.
Marque a única alternativa CORRETA de acordo com a Lei Complementar 101 de 2000
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a um exercício.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a três exercícios.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução independentemente do tempo.
Considere as afirmativas a respeito da despesa pública:
I. O empenho da despesa poderá exceder o limite dos créditos concedidos.
II. Fica, também, vedado aos Municípios, no mesmo período, assumir, por qualquer forma, compromissos financeiros para execução depois do término do mandato do Prefeito.
III. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
IV. É autorizada a realização de despesa sem prévio empenho.
V. É permitido o empenho global de despesas contratuais e outras, sujeitas a parcelamento.
É correto o que se afirma APENAS em:
I, II e IV.
I, III e V.
I, IV e V.
II, III e IV.
II, III e V.
A despesa que não for autorizada até o final do exercício financeiro — seja na LOA, seja nos créditos adicionais regularmente abertos — não poderá ser registrada nos demonstrativos contábeis de final do exercício financeiro.
Certo
Errado
Sobre despesas públicas, assinale a definição INCORRETA:
Despesas ordinárias: despesas destinadas à manutenção contínua dos serviços públicos;
Despesas por mutações patrimoniais: despesas que provocam alteração no patrimônio líquido do Estado;
Despesas extra-orçamentárias: despesas não-consignadas na lei do orçamento ou em créditos adicionais;
Despesas orçamentárias: despesas fixadas e específicas na lei do orçamento e/ou na lei de créditos adicionais;
Despesas correntes: despesas orçamentárias destinadas à manutenção e ao funcionamento dos serviços públicos prestados pela própria administração ou transferidos a outras pessoas físicas ou jurídicas.
A despesa assume fundamental importância na administração pública por estar envolvida em situações singulares com o estabelecimento de limites legais, impostos pela Lei de Responsabilidade Fiscal. São exemplos de despesas extraorçamentárias
pessoal e encargos sociais, juros e encargos da dívida e investimentos.
inversões financeiras e amortização da dívida.
reserva de contingência e reserva do regime próprio de previdência do servidor.
salário família, pensões, auxílio financeiro a estudantes, auxílio fardamento, auxílio financeiro a pesquisadores.
restituição de depósitos, restituição de cauções e pagamento de restos a pagar.
Relativo ao Regime Orçamentário adotado pelo setor público no Brasil para o registro da Receita e Despesa, é correto afirmar:
Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
Pertencem ao exercício financeiro as receitas nele legalmente empenhadas e as despesas legalmente executadas.
Pertencem ao exercício financeiro as receitas previstas e as despesas fixadas.
Pertencem ao exercício financeiro as receitas programadas e as despesas estimadas.
Pertencem ao exercício financeiro as receitas fixadas e as despesas pormenorizadas.
Os limites das despesas com pessoal, em cada período de apuração, de acordo com a Lei Complementar nº 101/2000 − LRF, não poderá exceder a determinados percentuais. No âmbito federal, no Legislativo, incluindo o Tribunal de Contas da União, e no Judiciário não poderá exceder, respectivamente:
0,6% e 2%
6% e 2,5%
3,5% e 8%
2% e 0,6%
2,5% e 6%
Uma das despesas públicas que pode ser classificada como extraorçamentária é:
juros sobre a dívida por contrato.
despesa com arrendamento mercantil.
amortização das operações de crédito por Antecipação de Receita Orçamentária (ARO).
despesa com pessoal e encargos.
aquisição de imóveis.



