







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Não haverá despesas a serem inscritas em restos a pagar não processados.
Despesa pública com planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, bem como a aquisição de instalações, equipamentos e material permanente:
outras despesas correntes.
de inversões financeiras.
de investimento.
de aplicação direta.
de instalação.
A LRF instituiu o polêmico Art. 42. “É vedado ao titular de Poder ou órgão referido no art. 20, nos _________________________________do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito”. Assinale nas respostas abaixo qual é o prazo que estipula a LRF para proibir de contrair obrigações de despesas:
últimos dois quadrimestres.
últimos dois semestres.
últimos dois trimestres.
últimos dois bimestres.
Em relação às despesas, assinale a afirmativa incorreta.
A Lei de Responsabilidade Fiscal (Lei Complementar 101/00), que alterou a Lei 4320/64, classifica as despesas orçamentárias em despesas correntes e despesas de capital.
As despesas correntes abrangem as despesas de custeio e as transferências correntes.
A prorrogação de despesa criada por prazo determinado não é considerada como aumento de despesa, desde que a prorrogação não ultrapasse o período de doze meses.
Considera-se obrigatória de caráter continuando a despesas corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Para os fins da Lei Complementar 101/00, considera-se compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.
Em determinado município, o fornecedor de energia elétrica não apresentou as contas dos meses de outubro, novembro e dezembro. As faturas foram emitidas e apresentadas em março do ano seguinte. Os órgãos responsáveis pela execução orçamentária e pela contabilidade, como não receberam as faturas no período apropriado, cancelaram o saldo de empenho remanescente. O ordenador de despesa deverá:
abster-se do pagamento, uma vez que, inexistindo empenho, é vedada a realização da despesa;
reconhecer a dívida e pagar na conta de despesas de exercícios anteriores;
encaminhar a despesa para liquidação em restos a pagar e, posteriormente, efetuar o pagamento;
efetuar o pagamento e solicitar o reembolso;
encaminhar para liquidação e pagamento com a dotação do orçamento em vigor, uma vez que se trata de empenho estimativo.
O tipo de despesa pública que não contribui, diretamente, para a formação ou aquisição de um bem de capital é a despesa
corrente.
orçamentária não-efetiva.
extraorçamentária.
inversão financeira.
O fracionamento da despesa não se caracteriza pela mesma classificação contábil em qualquer dos níveis, mas por aquisições de mesma natureza física e funcional. Um indício de fracionamento é a concessão de suprimento de fundos a vários supridos simultaneamente.
Assinale a alternativa correta em relação aos estágios da despesa pública.
Pagamento consiste na verificação, com consequente comprovação através de documentos, da realização fática do objeto contratado que dá ensejo à materialização do direito do credor.
Liquidação é a ocasião em que o Estado faz a entrega do numerário correspondente ao credor, recebendo a devida quitação.
O empenho consiste na verificação, com consequente comprovação através de documentos, da realização fática do objeto contratado que dá ensejo à materialização do direito do credor.
Empenho é o ato pelo qual o Estado reserva uma parcela de determinada dotação orçamentária para fazer frente a uma despesa específica.
Pagamento é o ato pelo qual o Estado reserva uma parcela de determinada dotação orçamentária para fazer frente a uma despesa específica.
Em relação à execução orçamentária da receita e despesa, analise as seguintes assertivas:
I – O empenho da despesa poderá exceder o limite dos créditos concedidos.
II – A liquidação é um dos estágios da despesa que consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
III – A ordem de pagamento é o despacho exarado por autoridade competente, determinando que a despesa seja paga e só pode ser lavrado em documentos processados pelo serviço de contabilidade.
IV – A previsão da receita é o ato administrativo que o Poder Executivo utiliza, visando identificar e individualizar o contribuinte ou o devedor e os respectivos valores, espécies e vencimentos.
V – Arrecadação é o ato em que são pagos os tributos ou as diversas receitas ao agente arrecadador.
Estão CORRETAS:
I, II e V, apenas.
II, III e IV, apenas.
III, IV e V, apenas.
II, III e V, apenas.
Considere os dados, a seguir, extraídos do sistema contábil de um governo municipal referentes a despesas correntes do Poder Executivo referentes ao exercício financeiro de X1.
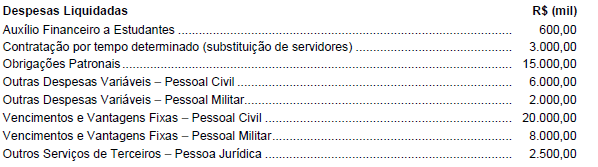
Com base nessas informações e sabendo que a receita corrente líquida do município no exercício de X1 foi R$ (mil) 100.000,00, é correto afirmar que o limite de despesa com pessoal definido pela Lei de Responsabilidade Fiscal
não foi atendido e o poder executivo deve reduzir a despesa em um montante correspondente a 3,1% da Receita Corrente Líquida.
não foi atendido e o poder executivo deve reduzir a despesa em um montante correspondente a 2,5% da Receita Corrente Líquida.
foi atendido, mas o poder executivo não pode criar cargos e funções e alterar a estrutura de carreiras que impliquem aumento de despesa.
foi atendido e a despesa com pessoal pode ser aumentada em um valor correspondente a 3% da Receita Corrente Líquida.
foi atendido e a despesa com pessoal pode ser aumentada em um valor correspondente a 15% da Receita Corrente Líquida.
Despesa pública com prazo certo para ser interrompida não pode ser considerada despesa obrigatória de caráter continuado, ainda que tenha de ser executada em mais de um exercício financeiro.
Na hipótese de haver despesas imprevistas e diante da inexistência de créditos orçamentários suficientes, o Poder Executivo é autorizado a realizar essas despesas à conta de “diversos responsáveis”, até a aprovação dos respectivos créditos adicionais.
A despesa pública é definida como todo pagamento autorizado ou efetuado a qualquer título por autoridades competentes do poder público.
De acordo com a Portaria Interministerial nº 163/01, a estrutura da natureza da despesa a ser observada na execução orçamentária de todas as esferas de Governo, compõe-se, dentre outros, de
Despesa Corrente, de Capital, Modalidade de Aplicação e Elemento de Despesa.
Categoria Econômica, Programa, Projeto, Atividade e Operação Especial.
Categoria Econômica, Grupo de Natureza da Despesa, Modalidade de Aplicação e Elemento de Despesa.
Despesa de Custeio, Investimento, Inversões Financeiras e Amortização da Dívida.
Despesa de Custeio, de Transferências Correntes, Despesa de Capital e Elemento de Despesa.



