







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A gestão fiscal consciente impõe que a despesa pública somente poderá ser realizada:
Considere o seguinte código de um programa de trabalho:
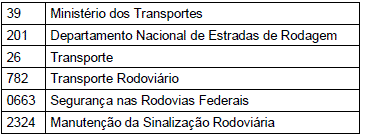
O número que designa a subfunção é
39
26
782
0663
2324
Ao final do último quadrimestre, verificou-se que a receita corrente líquida de um estado, nos últimos 12 meses, foi de R$ 4 bilhões. As despesas com pessoal foram de R$ 2,4 bilhões, sendo que o Poder Judiciário respondeu com R$ 150 milhões. Com base na Lei de Responsabilidade Fiscal, é correto concluir que
o Poder Judiciário estadual deverá reduzir o excesso de R$ 6 milhões nos dois quadrimestres seguintes.
há um excesso de R$ 400 milhões a serem eliminados pelo estado nos dois quadrimestres seguintes.
o estado deverá reduzir suas despesas de pessoal em R$ 200 milhões nos dois próximos quadrimestres, para atingir o limite prudencial.
não há excesso nas despesas de pessoal do estado, que poderá apenas, preventivamente, readequar seus limites entre os respectivos poderes e órgãos.
As dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços para o ente público que fornecerá os recursos, são denominadas
subvenções econômicas.
transferências de capital.
subvenções sociais.
transferências correntes.
despesas extra-orçamentárias.
A modalidade de aplicação tem por finalidade identificar os objetos de gasto de que a administração pública se serve para a consecução dos seus fins.
O empenho
é a diligência com que o responsável pela despesa a executa.
pode exceder o limite dos créditos concedidos no orçamento público.
deve ser verificado após a realização da despesa.
nunca poderá ser feito por estimativa, por ser ato que demanda exatidão absoluta.
emana de ato de autoridade competente que cria para o Estado a obrigação de pagamento.
A despesa total com pessoal, em cada período de apuração, não poderá exceder os seguintes percentuais da receita corrente líquida do ente da federação: I (União), II (Estados) e III (Municípios).
Preenchem respectiva e corretamente as lacunas I, II e III:
70%, 70% e 70%
60%, 70% e 70%
60%, 60% e 60%
60%, 50% e 50%
50%, 60% e 60%
Ao fixar limites para despesas dos entes da Federação, a Lei de Responsabilidade Fiscal (LC 101/2000) determina que a despesa total com o pessoal da União, em cada período de apuração, não poderá exceder a percentual da receita líquida corrente correspondente a
60%, sendo 2,5% para o Legislativo, 6% para o Judiciário, 50,9% para o Executivo e 0,6% para o Ministério Público da União.
50%, sendo 2,5% para o Legislativo, 6% para o Judiciário, 40,9% para o Executivo e 0,6% para o Ministério Público da União.
40%, sendo 12,5% para o Legislativo, 16% para o Judiciário, 10% para o Executivo e 1,5% para o Ministério Público da União.
30%, sendo 2,5% para o Legislativo, 6% para o Judiciário, 20,9% para o Executivo e 0,6% para o Ministério Público da União.
20%, sendo 2,5% para o Legislativo, 0,6% para o Judiciário, 10,9% para o Executivo e 6% para o Ministério Público da União.
Na relação entre os valores fixados da despesa e os valores efetivamente realizados no período, quando o primeiro é maior, encontra-se um resultado em que:
houve economia de despesas.
houve excesso de arrecadação.
o resultado patrimonial é positivo.
o resultado orçamentário é positivo.
Com o novo detalhamento, as despesas e receitas intraorçamentárias poderão ser identificadas de modo que se anulem os efeitos das duplas contagens decorrentes de sua inclusão no orçamento.
Quando não paga até o encerramento do exercício financeiro, e desde que atenda aos requisitos previstos em legislação específica, a despesa pode ser inscrita como restos a pagar.
Considere as despesas a seguir:

O valor correspondente às despesas que integram o orçamento
da seguridade social è:
$ 370.000;
$ 220.000;
$ 390.000;
$ 200.000;
$ 150.000.
Quando houver anulação de despesa após o encerramento do exercício, o valor correspondente reverterá à respectiva dotação.
As transferências efetuadas pelo ente público destinadas a cobrir despesas de custeio de instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa, são denominadas
subvenções sociais.
suprimentos de fundos.
variações passivas.
restos a pagar.
transferências de capital.
Os estágios da despesa pública são, em ordem cronológica,
fixação, liquidação, empenho e pagamento.
previsão, lançamento, empenho e pagamento.
previsão, empenho, fixação e liquidação.
fixação, empenho, liquidação e pagamento.
arrecadação, lançamento, previsão e recolhimento.
Quanto à despesa pública no Brasil, assinale a opção incorreta.
A administração pública realiza suprimento de fundos quando se utiliza de modalidade simplificada de execução de despesa, que consiste na entrega de numerário a servidor para a realização de uma despesa precedida de empenho na dotação própria que, por sua natureza ou urgência, não possa subordinar-se ao processo normal da execução orçamentária e financeira.
Em se tratando de pagamento de despesa inscrita em restos a pagar pelo valor estimado, se ocorrer a situação em que o valor real a ser pago é superior ao valor inscrito, a diferença deverá ser empenhada à conta de despesas de exercícios anteriores.
O pagamento de despesas de exercícios anteriores é automático, tal como ocorre com o pagamento de qualquer despesa pública, exigindo-se, apenas, a verificação do empenho e da liquidação, independentemente de requerimento do credor. Após o cancelamento da despesa de exercícios anteriores, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a restos a pagar.
São restos a pagar processados as despesas em que o credor já tenha cumprido suas obrigações, entregado o material, prestado os serviços ou executado a etapa da obra, dentro do exercício, tendo, portanto, direito líquido e certo, estando em condições de pagamento imediato.
As aposentadorias e pensões constituem transferências correntes, por não exigirem contrapartida ao Estado por ocasião de seu recebimento pelos beneficiários.
O pagamento da despesa por meio de adiantamento, admitido apenas em situações consideradas excepcionais, é aplicável a qualquer tipo de despesa, restringindo-se a um único servidor do órgão, especialmente designado, a cada período, como determina a legislação de regência.



