







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as assertivas:
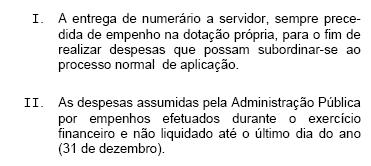
Tais situações dizem respeito, respectivamente,
Economia orçamentária é a diferença entre
receitas e despesas extraorçamentárias.
a despesa autorizada e a despesa paga.
a receita arrecadada e a despesa paga.
a receita arrecadada e a despesa empenhada.
a despesa autorizada e a despesa empenhada.
O pagamento de despesas inscritas em restos a pagar é automático, tal como ocorre com o pagamento de qualquer despesa pública, exigindo-se, apenas, a verificação do empenho e da liquidação, independentemente de requerimento do credor. Após o cancelamento da inscrição da despesa como restos a pagar, a reclamação acerca do pagamento poderá ser atendida mediante reinscrição do empenho em restos a pagar, apenas ao final do exercício financeiro em que ocorrer a solicitação do pagamento.
Acerca das despesas com a seguridade social, a Lei de Responsabilidade Fiscal não estabelece que é
obrigatória a indicação da fonte de recursos para o custeio total, em caso de criação, majoração ou extensão de benefícios da seguridade social.
dispensado o aumento de receita ou redução de outras despesas para compensar a concessão de aumento real ao valor do salário mínimo.
dispensado o aumento de receita ou redução de outras despesas para compensar a concessão de benefício a quem satisfaça a legislação vigente.
dispensado o aumento de receita ou redução de outras despesas para compensar a expansão quantitativa dos serviços de saúde.
obrigatório o aumento de receita ou redução de outras despesas para compensar o reajustamento pela inflação dos proventos dos militares reformados.
De acordo com a Lei Complementar n. 101/2000, é correto afirmar, acerca da verificação do cumprimento aos limites da despesa com pessoal, que
se a despesa com pessoal exceder o limite, os gastos com cargos em comissão ou funções de confiança deverão ser reduzidos no mínimo em vinte por cento.
se a despesa com pessoal exceder a noventa e cinco por cento do limite, é vedada, ao poder ou órgão em que incorrer, a concessão de aumento decorrente da revisão geral anual de remuneração.
se a despesa com pessoal exceder o limite, o excesso deve ser eliminado nos dois quadrimestres seguintes, sendo no mínimo metade no primeiro.
se a despesa com pessoal exceder o limite, e não alcançada a redução no prazo estabelecido, enquanto perdurar o excesso, o ente não poderá receber transferências constitucionais.
a verifi cação do cumprimento aos limites será efetuada quadrimestralmente, comparando o mês atual com os onze meses anteriores.
As despesas realizadas sob a forma de empréstimo ou financiamento a contribuinte, com o intuito de promover incentivo fiscal, tendo por base tributo de competência de ente da Federação, se resultarem sua diminuição, direta ou indireta, do ônus deste, não serão computadas nas despesas de capital.
Não devem ser objeto de limitação as despesas que constituam obrigações constitucionais e legais de um ente público, inclusive aquelas destinadas ao pagamento do serviço da dívida, e as ressalvadas pela Lei de Diretrizes Orçamentárias.
Para os efeitos da Lei Complementar n.101/2000, considera- se despesa com pessoal:
as reparações econômicas a anistiados políticos não membros da administração pública.
o auxílio-alimentação dos servidores.
a terceirização de atividades não previstas nos planos de carreira dos servidores.
as aposentadorias e pensões relativas a ex-chefes de poder executivo.
as aposentadorias e pensões pagas pelo regime geral da previdência social.
O valor da Despesa de Capital é de:
8.900
10.500
19.700
21.300
Constitui despesa de capital na Administração Pública:
resgate do principal da dívida mobiliária.
vencimento ou vantagem fixa.
juro da dívida mobiliária.
material de consumo.
subvenção social.
Considerando-se os procedimentos administrativos pertinentes, ao pagamento do serviço prestado deve haver, previamente, um empenho dessa despesa.
Na classificação da despesa, os juros da dívida constituem despesas correntes, e as amortizações da dívida, despesas de capital.
Entende-se como despesas públicas todos os desembolsos efetuados pelo Estado no atendimento aos serviços e encargos assumidos no interesse geral da comunidade, em decorrência de determinação constitucional, de leis, de contratos ou outros instrumentos. Acerca de despesas públicas, assinale a opção correta.
A devolução de recursos oriundos de depósitos e cauções é classificada como despesa orçamentária.
Despesas orçamentárias não efetivas provocam mutação ativa.
Classifica-se como investimento a despesa da administração pública referente à aquisição de uma casa, em uso, para instalação de um posto de atendimento médico.
A ordem para a liquidação da despesa é realizada em documento próprio, assinado pelo ordenador da despesa e pelo agente responsável pelo setor financeiro, para realização do crédito em conta bancária do credor.
A execução da despesa de pessoal é tratada como uma mutação passiva.
Segundo a Lei de Responsabilidade Fiscal, a despesa total com pessoal nos Estados, em cada período de apuração, não poderá exceder o percentual equivalente a 60% da receita corrente líquida. Assim, a repartição do limite global definido não poderá exceder, na esfera Estadual, o percentual de
2% (dois por cento) para o Ministério Público do Estado.
4% (quatro por cento) para o Legislativo.
5% (cinco por cento) para o Judiciário.
6% (seis por cento) para o Tribunal de Contas do Estado.
47% (quarenta e sete por cento) para o Executivo.
No grupo de despesa denominada outras despesas correntes, estão inseridas, entre outras, as despesas destinadas a pagamento de diárias, contribuições, subvenções, auxílioalimentação e auxílio-transporte.



