







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No plano de contas aplicado ao setor público, as contas de execução da receita e da despesa estão segregadas em classes de contas distintas, de natureza credora e devedora, respectivamente.
Certo
Errado
Em uma entidade pública governamental, o recebimento de depósito caução gera lançamentos contábeis em contas com informação de natureza
patrimonial, apenas.
patrimonial e típica de controle, apenas.
orçamentária e típica de controle, apenas.
orçamentária, apenas.
orçamentária e patrimonial, apenas.
A STN (Secretaria do Tesouro Nacional), na qualidade de órgão central do sistema de contabilidade, instituiu o Manual de Contabilidade Aplicada ao Setor Público (MCASP), definindo os procedimentos de escrituração contábil, bem como a utilização do Plano de Contas Aplicado ao Setor Público (PCASP) e a elaboração das demonstrações contábeis (DCASP), para torná-los convergentes às Normas Internacionais de Contabilidade Aplicadas ao Setor Público – IPSAS. Nesse sentido, é correto afirmar que:
Procedimentos Contábeis Patrimoniais, aborda os aspectos relacionados ao relacionamento, mensuração, registro, apuração, avaliação e controle do patrimônio público, adequando-os aos dispositivos legais vigentes e aos padrões internacionais de contabilidade do setor público
Procedimentos Contábeis Específicos, padroniza os conceitos e procedimentos contábeis relativos ao FUNDEP, às Parcerias Público-Privadas, às Operações de Débito, ao Regime Geral da Previdência Social, à Dívida Ativa e a outros procedimentos de que trata
As variações patrimoniais serão reconhecidas pelo regime de caixa, visando garantir o reconhecimento de todos os ativos e passivos das entidades que integram o setor público, conduzir a contabilidade do setor público brasileiro aos padrões internacionais e ampliar a transparência sobre as contas públicas.
Plano de Contas Aplicado ao Setor Público, padroniza o plano de contas do setor público em âmbito setorial, adequando-o aos dispositivos legais vigentes e aos padrões internacionais de contabilidade do setor público.
A respeito das classificações da Unidade Contábil no âmbito da Contabilidade Aplicada ao Setor Público, analise as assertivas e assinale a alternativa que aponta as corretas.
I. Originária: representa parcela do patrimônio de Unidade Contábil Originária.
II. Descentralizada: representa o patrimônio das entidades do setor público na condição de pessoas jurídicas.
III. Unificada: representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Descentralizadas.
IV. Consolidada: representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Originárias.
V. Descentralizada: representa parcela do patrimônio de Unidade Contábil Originária.
Apenas I, II e IV.
Apenas II, III e V.
Apenas I, III e IV.
Apenas II, IV e V.
Apenas III, IV e V.
Em 25/07/2014, um ente governamental arrecadou uma receita proveniente do pagamento efetuado por contribuinte, de um determinado imposto que não havia sido lançado anteriormente. Para registro desse fato, sob o enfoque da informação de natureza típica de controle, foram utilizadas as contas contábeis classificadas nas seguintes classes do Plano de Contas Aplicado ao Setor Público – PCASP:
1 e 4
5 e 6
2 e 3
7 e 8
1 e 3
O Plano de Contas Aplicado ao Setor Público (PCASP) está organizado em oito classes de contas, agrupadas segundo a natureza das informações registradas. Os itens (i) Consumo de material e (ii) Crédito empenhado liquidado a pagar pertencem, respectivamente, às classes:
Controle da Execução (6) e Controle da Execução (6);
Controle da Execução (6) e Passivo (2);
Variações Patrimoniais Diminutivas (3) e Controle da Execução (6);
Variações Patrimoniais Diminutivas (3) e Passivo (2);
Variações Patrimoniais Diminutivas (3) e Variações Patrimoniais Diminutivas (3).
De acordo com o plano de contas aplicado ao setor público, os desdobramentos dos códigos da estrutura do plano de contas são classe, grupo, subgrupo, título, subtítulo, item e subitem.
Sobre as possíveis classes do plano de contas, assinale a alternativa INCORRETA.
D – 1.2.3.1 – Bens Móveis (P)
C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (P)
D – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar
C – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação
D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação
C – 6.2.1.3.02 – Crédito Empenhado Liquidado a Pagar
D – 1.2.3.1 – Bens Móveis (P)
C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (P)
D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação
C – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar
D – 1.2.3.1 – Bens Móveis (P)
C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (F)
D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação
C – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar
D – 1.2.3..1 – Bens Móveis (P)
C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (F)
D – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar
C – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação
D: 3.1.1.x – Remuneração a pessoal
C: 2.1.8.x – Provisões a curto prazo – 13º Salário (P)
D: 6.2.2.1– Crédito empenhado a liquidar
C: 2.1.8.x – Provisões a curto prazo – 13º Salário (P)
D: 2.1.8.x – Provisões a curto prazo – 13º salário (P)
C: 2.1.1.1 – Obrigações em circulação – Pessoal a pagar (P)
D: 3.1.1.x – Remuneração a pessoal (P)
C: 2.1.8.x – Provisões a curto prazo – 13º Salário (F)
D: 3.1.1.x – Remuneração a pessoal (P)
C: 2.1.8.x – Provisões a curto prazo – 13º Salário (F)
De acordo com a Secretaria do Tesouro Nacional, o primeiro nível de desdobramento da estrutura básica do plano de contas aplicável ao setor público, que representa a agregação máxima das contas contábeis, denomina-se
grupo.
título.
classe.
função.
fonte.
Considere as classes do Plano de Contas Aplicado ao Setor Público, conforme Manual de Contabilidade Aplicado ao Setor Público:
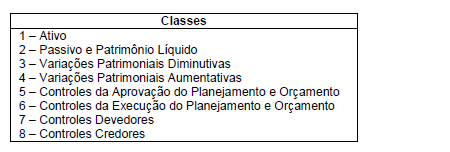
Para registro do serviço prestado por uma empresa terceirizada de limpeza predial, concomitante com a liquidação da despesa, são utilizadas APENAS contas das classes



