







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É correto afirmar, a respeito do inventário físico em uma organização, que ele é:
o ato de inscrever o bem no registro patrimonial.
o conjunto de materiais permanentes sob a responsabilidade do titular de uma unidade administrativa.
um levantamento físico e contagens dos itens de material.
a descrição analítica do material permanente.
o período de tempo durante o qual a entidade espera utilizar o bem.
O planejamento eficaz de um inventário aumenta o poder de fiscalização da administração e da confiabilidade dos controles contábeis de uma empresa. Os inventários são realizados para atender diversas necessidades da administração e, segundo Francischini e Gurgel (2013), seus tipos são:
I. Determinação do consumo: levantamento dos materiais existentes em estoque para a comparação com o estoque inicial, com a finalidade de determinar o consumo da empresa no período.
II. Confirmação: serviço de auditoria para controle de consumo histórico.
III. Rotativo: serviço permanente de confirmação e controle de exigências físicas.
Quais estão corretos?
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Com relação ao tema inventário, assinale a alternativa INCORRETA.
O inventário físico anual é feito sempre no último dia do ano fiscal, 31 de dezembro.
Normalmente, os materiais em uso pelos funcionários da área administrativa não são inventariados.
O procedimento, o acompanhamento e a aprovação do inventário físico anual são responsabilidades do departamento contábil.
Em casos que se encontrem um ou outro bem sem plaqueta ou que não constem na lista, não é necessário registrar as divergências.
O Diretor Operacional da empresa Góticos solicitou ao seu encarregado de almoxarifado que calculasse a acurácia do estoque da empresa que apresentava o relatório abaixo.
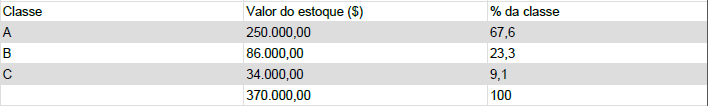
Ao término do inventário foram encontrados os seguintes valores corretos para cada classe:
Classe A: 92% corretos (acurácia de 92%)
Classe B: 89% corretos (acurácia de 89%)
Classe C: 78% corretos (acurácia de 78%)
A afirmativa correta da acurácia do estoque é:
90,01%
89,33%
95,06%
92,45%
88,71%
É a fase em que confrontam as quantidades de materiais levantadas com os saldos dos registros de controle. As eventuais diferenças devem ser analisadas para identificar suas causas e estabelecidas correções nos procedimentos operacionais padrões. Dependendo da diferença, uma nova recontagem deverá ser efetuada. Tal definição descreve qual fase/etapa do inventário físico?
Ajuste.
Regularização.
Apuração.
Pesquisa.
Relatório.
Assinale a alternativa correta referente ao inventário de estoques.
No inventário geral, ocorre a interrupção do fluxo de materiais da área a ser inventariada.
O inventário rotativo interrompe as rotinas da área de armazenagem.
O inventário rotativo é utilizado para atender à legislação.
O inventário rotativo ocorre duas vezes por ano.
O inventário geral é realizado somente no final do ano
As organizações efetuam contagem física de seus itens em estoque ou/e processamento periodicamente, para comparar a quantidade física com os dados contabilizados em seus registros, a fim de eliminar as discrepâncias que possam existir. Que tipo de procedimento em gestão se trata?
Cadastro de Materiais.
Avaliação de Estoque.
Inventário Físico.
Classificação de Estoque.
Normatização.
Uma diferença entre o inventário geral e o cíclico é que no inventário cíclico:
Não são inventariados itens C.
São só inventariados itens A.
Só ocorre por área geográfica.
Parte dos itens é inventariada de período em período.
Não são inventariados itens B e C.
O inventário físico é um procedimento de ________ eficaz na mensuração dos _____ existentes na organização.
Assinale a alternativa que preenche corretamente as lacunas do trecho acima.
contagem / funcionários
armazenamento / materiais
controle / estoques
gestão / setores
Assinale a alternativa que corresponde a uma característica do sistema de inventário anual.
Esforço reduzido com custos distribuídos.
Funcionamento de almoxarifado normal.
Confiabilidade não melhora.
Identificação célere das causas de divergências.
Especialização dos envolvidos no processo e no ajuste.
O _________________________ apresenta uma descrição sintética da posição financeira da empresa em certa data.
O termo que completa, corretamente, a lacuna é
faturamento.
lucro líquido.
balanço patrimonial.
dividendo por ação.
resultado operacional.
Em relação à gestão patrimonial na Administração Pública, analise as alternativas abaixo e marque a assertiva CORRETA:
I - O inventário físico é um instrumento de controle para a verificação dos saldos de estoques nos almoxarifados e depósitos, e dos equipamentos e materiais permanentes, em uso no órgão ou entidade.
II - O inventário físico propicia o levantamento da situação dos equipamentos e materiais permanentes em uso e das suas necessidades de manutenção e reparos.
III - O número de registro patrimonial deverá ser aposto ao material, mediante gravação, fixação de plaqueta ou etiqueta apropriada.
IV - Os equipamentos e os materiais permanentes receberão números sequenciais de registro patrimonial, para efeito de identificação e inventário.
Apenas o item IV está correto.
Somente estão corretos os itens I e II.
Somente estão corretos os itens II e III.
Somente estão corretos os itens II e IV.
Todos os itens estão corretos.
Um dos procedimentos mais relevantes do inventário que, quando mal organizado, pode gerar discrepâncias tanto de valor como de quantidade, entre o estoque físico e o contábil, é o
Spin-off.
Start-up.
Break-up.
Cut-off.
Count-down.
Identificação, classificação e contagem dos produtos que estão no estoque. Dessa forma, o Assistente Administrativo pode tomar decisões fundamentais a respeito dos produtos que estão em falta, que estão encalhados, que estão danificados ou vencidos e ainda determinar a importância de cada tipo de produto para seu estoque. Alguns passos importantes são: fazer uma lista contendo todos os tipos de produtos que existem no estoque; criar um código para cada tipo de produto; classificar e especificar características e valores de cada tipo de produto; fazer a contagem dos produtos; e atualizar seu controle de estoque. Seguindo esses passos, o Assistente Administrativo estará fazendo uso de qual instrumento?
Guia.
Relatório.
Catálogo.
Inventário.
Registro de dados.
Sobre os tipos de inventário físico, NÂO é correto afirmar que o:
inicial é realizado quando da criação de uma unidade gestora, para identificação e registro dos bens sob sua responsabilidade.
anual é destinado a comprovar a quantidade e o valor dos bens patrimoniais do acervo de cada unidade gestora, existente em 31 de dezembro de cada exercício.
de transferência de responsabilidade é realizado quando da mudança do material para outra unidade gestora.
de extinção ou transformação é realizado quando da extinção ou transformação da unidade gestora.
eventual é realizado em qualquer época, por iniciativa do dirigente da unidade gestora ou por iniciativa do órgão fiscalizador.
O Inventário é uma contagem física e periódica dos produtos/matéria prima existentes na empresa. É uma maneira de se avaliar o funcionamento dos controles e do almoxarifado de sua empresa em geral. O inventário é parte integrante no controle de estoque, pois os produtos estocados no almoxarifado/depósito são parcelas substanciais do capital da empresa. Todo item do estoque sujeito ao inventário deverá ser contado necessariamente duas vezes por equipes/pessoas diferentes. Há dois modos de se operacionalizar o inventário físico:
temporário e fixo.
rotativo e periódico.
parcial e total.
complementar e suplementar.
gerencial e processual.
Ao levantamento do volume de materiais ou produtos constantes no estoque da organização, que permite a flexibilização e controle da capacidade de produção e/ou atendimento da demanda, dá-se o nome de:
inventário.
automação.
controle de qualidade.
ordenamento.
padrão.
Um inventário geográfico é realizado:
Através do inventário cíclico de itens A.
Através do inventário cíclico dos itens B.
Através da contagem de classes de itens ABC.
Através da contagem de todos itens de áreas específicas do estoque.
Através do inventário cíclico de itens C.



