







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre inventário, assinale a afirmação correta.
Os inventários são sempre realizados da mesma maneira em todos os órgãos da administração pública federal.
O inventário serve apenas para avaliar os controles de estoque, não se constituindo em ferramenta de ajuste.
O inventário pode ser realizado a distância somente com o uso de sistemas de informação.
É raro encontrar discrepâncias de valor entre registros e itens existentes em estoque em processos de inventário.
O inventário é a forma que a administração tem para conciliar os registros contábeis e o controle de materiais ou bens patrimoniais com os saldos financeiros e quantitativos do estoque.
A acuracidade do inventário, como indicador de eficácia, é o resultado obtido pela aplicação da seguinte fórmula:
Quantidade de itens com saldo correto, dividida pela quantidade de itens verificados, vezes 1.000.
Quantidade de itens com saldo correto, dividida pela quantidade de itens verificados, vezes 100.
Quantidade de itens verificados, dividida pela quantidade de itens com saldo correto, vezes 100.
Totalidade dos itens do estoque, dividida pela quantidade de itens verificados, vezes 1.000.
Totalidade dos itens do estoque, dividida pela quantidade de itens com saldo correto, vezes 100.
Como são chamados os inventários efetuados ao final do exercício fiscal, que abrangem todos os itens de estoque de uma só vez, e que são operações de duração relativamente prolongada, que, por incluir quantidade elevada de itens, impossibilitam as reconciliações, análise das causas de divergências e consequentemente ajustes na profundidade, segundo Dias (2012)?
Rotativos.
Gerais.
Parciais.
Específicos.
Pontuais.
O inventário físico refere-se à contagem de materiais de um determinado grupo ou mesmo todos os itens em estoque para confronto com a contabilidade. (CASTIGLIONI, 2013). Assim sendo, assinale a alternativa INCORRETA.
Um dos objetivos do inventário é uma auditoria da situação do estoque e procedimentos desenvolvidos no armazém.
Quanto à amplitude, o inventário geral é o que considera todos os itens integrantes do estoque, armazenados em certo tempo.
O inventário às portas fechadas é executado sem se permitir saídas ou entradas de material durante o período de contagem, salvo em casos emergenciais.
O inventário parcial é quando se procede a contagem de determinados itens em estoque.
Quanto à frequência, o inventário cíclico é o procedimento de contagem da totalidade dos itens em estoque efetuado ao final do exercício fiscal da empresa.
O inventário consiste em realizar o levantamento físico e financeiro de todos os bens, em determinados locais, com a finalidade de comparar o que está registrado e o que realmente existe e como está seu estado de conservação.
Normalmente uma vez ao ano, junto com o final no exercício fiscal, e tem como intuito verificar se o bem está em perfeitas condições para, assim, avaliar o lucro e, caso existam diferenças, transferir o resultado apurado.
Geralmente a cada seis meses, junto com o balanço bimestral, e tem como intuito verificar se o bem está em condições perfeitas para poder avaliar o lucro.
Ao final de cada mês, a comissão deverá realizar o levantamento de um relatório de inventário, registrando de forma detalhada as condições e irregularidades do que está registrado como bens.
A cada trimestre, normalmente esse relatório deverá possuir registros de forma que se caracterize o bem e o responsável por ele, depreciações, correções monetárias, valorização que possa existir, obsolescência, perda etc.
A cada semestre, faz-se uma lista analítica de todos os bens levantados na Carga Patrimonial, realizando um pequeno resumo dos valores para o fechamento contábil.
As afirmativas abaixo se referem ao Inventário. Assinale a alternativa INCORRETA.
O inventário pode ser definido como a discriminação organizada e analítica de todos os bens (permanentes ou de consumo) e valores de um patrimônio, num determinado momento, visando atender uma finalidade específica.
São etapas do inventário: o levantamento, o arrolamento e a avaliação.
A Lei 4.320/64 exige que a administração pública elabore o inventário uma vez por semestre.
O inventário permite apurar a responsabilidade dos agentes sob cuja guarda se encontram determinados bens.
O inventário possibilita, mediante verificações físicas, manter atualizados os registros dos bens patrimoniais, bem como a responsabilidade dos setores onde se localizam tais bens.
O instrumento de controle para a verificação dos saldos de estoques nos almoxarifados e depósitos, e dos equipamentos e materiais permanentes em uso no órgão ou entidade é denominado:
nível de estoque.
movimentação de material.
inventário físico.
saneamento do estoque.
recuperação.
Uma importante ferramenta do controle de materiais é o levantamento e a contagem física daquilo que existe em uma organização, método chamado de inventário. Isso pode ser executado em estoques, mobiliário de seções ou salas, dentre outros. Uma possível conclusão é o levantamento de bens não necessários à organização. Sobre esse assunto, analise as afirmativas a seguir.
I. Os inventários destinam-se não somente ao controle dos materiais permanentes (bens patrimoniais), mas também ao controle dos estoques de uma organização.
II. O levantamento contínuo e seletivo dos materiais permanentes distribuídos para uso ou existentes em estoque é denominado inventário rotativo. A principal vantagem desse método é a dispensa de paralisações das atividades da organização.
III. O levantamento executado via contagem de todos os itens em determinados períodos é denominado inventário periódico. É comumente realizado no encerramento do exercício fiscal.
Está correto o que se afirma em:
Considere que uma empresa, após realizar o inventário de seus estoques, chegou ao seguinte relatório:
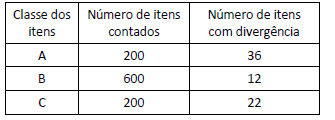
A acurácia do controle desse estoque é de:
Na alienação do material por venda, o resultado financeiro obtido pela venda destinar-se-á aos cofres da União, independentemente de o órgão ou a entidade integrar o SIAFI.
Certo
Errado
O instrumento que permite o levantamento da situação dos materiais estocados no tocante ao saneamento dos estoques denomina-se:
inventário físico.
estoque virtual.
tombamento.
alienação.
registro.
Inventário Físico se define como sendo a contagem física dos itens de estoque. Para desenvolver esta atividade, a empresa deve, periodicamente, efetuar contagens físicas de seus itens de estoque e produtos em processo. Essa contagem serve para fazer algumas verificações.
A respeito do Inventário Físico, o que não pode ser afirmado?
Serve para verificar discrepâncias em valor, entre o estoque físico e o estoque contábil.
Serve para verificar divergências entre registro(contábil) e o físico (quantidade de itens na prateleira).
Serve para fazer apuração do valor total do estoque (contábil) para efeito de balanço ou balancetes.
O inventário físico pode ser considerado periódico ou rotativo.
Serve para fazer reposição de estoque, quando o estoque virtual estiver abaixo da quantidade.
Entende-se por inventário a contagem física das mercadorias existentes em um estoque. Acerca desse tema, a expressão quebra de inventário significa que o (a)
levantamento físico do estoque, no final do exercício, é menor que o estoque registrado nos controles da empresa.
estoque real existente, após levantamento no final do exercício, é maior que o verificado nos controles da empresa.
avaliação do estoque, no final do exercício, é insuficiente para se estimar o respectivo valor.
avaliação do estoque, no final do exercício, deverá ser feita pelo próprio custo de aquisição.
avaliação do estoque, no final do exercício, deverá ser feita pelo respectivo valor de mercado.
O inventário físico de estoque:
atende à exigência fiscal e à necessidade contábil.
atende à exigência fiscal e não atende à necessidade contábil.
atende à necessidade contábil e não atende à exigência fiscal.
não atende nem à exigência fiscal e nem à necessidade contábil.
deve atender exclusiva e efetivamente à verificação da existência do material.
Leia as afirmativas a seguir:
I. As necessidades fisiológicas, na teoria de Maslow, estão relacionadas a fome, sede, abrigo, sexo e outras necessidades corporais.
II. O conceito de estoque zero define as metas de redução dos níveis de estoque para próximo do zero.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.



