







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A verificação do comportamento de valores relevantes, mediante índices, quocientes e outros meios, visando identificar tendências ou situações anormais, é efetuada através do procedimento de auditoria denominado
Ao realizar auditoria em empresa comercial, o auditor externo percebe que o sistema de custeio da empresa não garante a apropriação dos custos nos estoques e a sua transferência para resultado adequadamente, nem controla a quantidade física destes bens. Estando com o tempo limitado, um dos procedimentos mais eficientes para confirmação da quantidade física representativa dos estoques constantes no balanço auditado seria:
realizar inventário físico no final do período para confirmação das quantidades.
realizar o procedimento da circularização junto a fornecedores para confirmar as quantidades fornecidas.
somar o valor do estoque inicial, mais as compras, menos as devoluções de compras e menos o estoque final, obtendo a quantidade.
proceder o custeio para a empresa de forma a apresentar o valor e a quantidade a ser considerada nas demonstrações contábeis.
somar todas as quantidades das notas fiscais de compras de mercadorias e subtrair todas as quantidades de mercadorias das notas fiscais de vendas.
No curso de auditoria independente realizada na Cia. Estrela do Norte, o auditor constatou a existência de uma única participação societária permanente na Cia. Juazeiro do Sul, sendo que a investidora detinha 30% das ações, com direito a voto da investida, o que correspondia a 20% do seu capital total. O valor contábil do investimento era de R$ 120.000,00 e o patrimônio líquido da investidora R$ 1.300.000,00. O investimento era avaliado na Cia. Estrela do Norte pelo método do custo. O auditor concluiu que o procedimento adotado pela empresa auditada, de acordo com a legislação comercial e fiscal, era
Um empréstimo creditado na conta corrente e confirmado no extrato bancário, mas não contabilizado pela empresa, deve ser apresentado na reconciliação bancária, procedimento de auditoria, como redução do saldo do razão.
Os procedimentos de revisão analítica compreendem o estudo e a comparação de relações entre dados. Envolvem o cálculo e a utilização de índices financeiros. Procedimentos de revisão analítica muitas vezes implicam a mensuração das atividades subjacentes às operações e a comparação de medidas dos direcionadores econômicos do negócio com os correspondentes resultados financeiros.
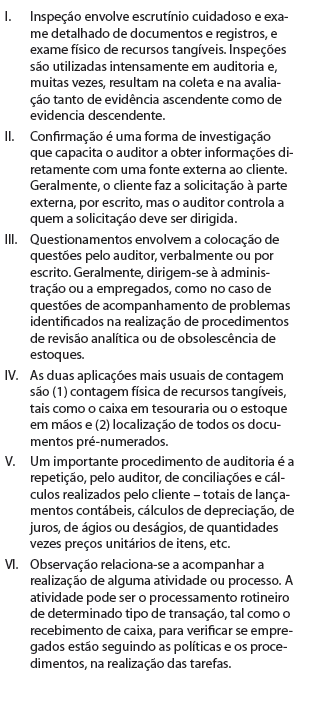
Com base no que foi descrito acima sobre os procedimentos de revisão analítica, assinale a alternativa correta:
A divisão da população em subgrupos homogêneos, com o objetivo de diminuir o tamanho da amostra, é uma técnica denominada amostragem
A existência, efetividade e continuidade dos controles internos da entidade são verificadas pelo auditor independente através dos testes de
O auditor tributário, ao avaliar os débitos pendentes de recebimento na Prefeitura, de IPTU − Imposto Predial e Territorial Urbano, percebe que tem sido constante a confirmação por parte dos contribuintes de pagamentos de débitos não baixados pela Prefeitura. Ao emitir carta, solicitando a comprovação de débitos ou dos saldos em aberto, antes da emissão de nova cobrança, o auditor fiscal estará realizando um procedimento de auditoria denominado
A amostragem sistemática consiste em proceder a seleção de itens de maneira que sempre haja um intervalo prefixado, uniforme, entre cada item selecionado, a partir de um ou mais pontos de partida aleatório, em uma lista de itens da população.
O exame, pelo auditor, de documentos externos e internos com o objetivo de constatar a veracidade dos valores registrados na contabilidade da entidade, é um dos procedimentos de auditoria denominados de
Exame de superavaliação, por meio do qual o auditor parte do documento para conferir a composição do saldo do razão geral.
Contagem física de documentos, por meio do qual o auditor parte dos documentos para em seguida fazer a identificação dos bens declarados nas demonstrações financeiras.
Conferência de cálculo, por meio do qual o auditor verifica se os valores dos lançamentos contábeis foram corretamente calculados.
Confirmação com terceiros, por meio do qual o auditor deve confirmar junto a terceiros os valores indicados nos documentos e registrados na contabilidade da entidade.
Inspeção de documentos, por meio do qual o auditor avalia se os lançamentos contábeis estão devidamente suportados.
Considere as afirmações a seguir:
I. A carta de responsabilidade da Administração deve ser emitida com a mesma data do parecer do auditor sobre as demonstrações contábeis a que ela se refere.
II. Existe uma relação inversa entre o risco de auditoria e o nível estabelecido de relevância pelo auditor.
III. Testes substantivos consistem na verificação do comportamento de ativos ou passivos relevantes, por meio de índices ou quocientes, visando identificar tendências ou situações anormais.
IV. Contingências ativas são registros contábeis feitos com base em estimativas sobre fatos que possam resultar em efeitos negativos sobre o patrimônio líquido da entidade auditada.
Está correto o que se afirma APENAS em
A determinação da amostra de auditoria a ser selecionada deve levar em conta
um número mínimo de elementos a serem testados, independente do volume da amostra.
obrigatoriamente, métodos de amostragem estatísticos e não-estatísticos, de forma a garantir a avaliação da maior parte dos itens da amostra
que a amostra deva ter uma relação direta com o volume de transações realizadas pela entidade na área ou transação, objeto do exame.
que a amostra seja selecionada, conforme critérios determinados pela área auditada e pelo auditor.
somente elementos selecionados por métodos estatísticos, sendo necessário evidenciar suficientemente os fatos que comprovem os itens selecionados.
O auditor ao aplicar os testes de superavaliação ou subavaliação nas contas de Ativos e Passivos objetiva confirmar se o contador observou, na elaboração das demonstrações contábeis, o princípio
Os papéis de trabalho constituem um registro permanente dos serviços executados pelo auditor, contendo os métodos e procedimentos por ele adotados, os testes que efetuou, as informações que obteve e as conclusões relativas ao seu exame. Assinale a opção que contém papéis de trabalho de natureza corrente:
contratos e manuais de controle interno;
estatuto social e atas de reuniões;
questionário de controle interno e plano de auditoria;
legislação específica aplicável à entidade auditada;
manuais de procedimentos de controle interno.
Nos trabalhos de auditoria, o método da amostragem é aplicado como forma de viabilizar a realização de ações de controle em situações onde o objeto-alvo da ação se apresenta em grandes quantidades e/ou se apresenta de forma muito pulverizada. Acerca da aplicação do método de amostragem em auditoria, assinale a opção incorreta.
Achados de auditoria obtidos por meio de amostragem não-estatística não têm valor na composição dos pareceres.
Por estratificação entende-se a separação da população-objeto em classes.
Por erro tolerável entende-se o erro máximo que o auditor estaria disposto a aceitar e, ainda assim, concluir que se possa atingir o objetivo dos trabalhos.
Por risco de amostragem entende-se da possibilidade de que a conclusão do auditor, tomando por base uma amostra, possa ser diferente da conclusão que seria alcançada se o procedimento de auditoria tivesse sido aplicado de forma censitária.
Entre os aspectos a serem considerados estão o tamanho da amostra e a população-objeto da amostra.
Na NBC T 11.4, aprovada pela Resolução 1035, de 26 de agosto de 2.005 e que trata do planejamento da auditoria, tem-se procedimentos para quando uma auditoria for realizada pela primeira vez na entidade ou quando as Demonstrações Contábeis do exercício anterior tenham sido auditadas por outro auditor. Assinale, dentre as alternativas abaixo, a única que contém um destes procedimentos recomendados:
verificação se o razão contábil adotado no atual exercício é no mesmo formato estrutural do adotado no exercício anterior.
verificação se as práticas contábeis adotadas no atual exercício são uniformes com as adotadas no exercício anterior.
verificação se as planilhas de conciliação das contas do ativo circulante adotadas no atual exercício mantém a mesma estética das adotadas no exercício anterior.
verificação se o termo de abertura do livro diário adotado no atual exercício é o mesmo contido no adotado para registro das operações do exercício anterior.
Os testes de observância têm por objetivo verificar se a entidade auditada



