







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em decorrência das respostas de circularização, de advogados internos e externos da empresa auditada, o auditor independente recebeu diversas respostas com opinião sobre a possibilidade remota de insucesso de ações de diversas naturezas, contra a empresa, já em fase de execução. Neste caso, o auditor deve:
concordar integralmente com os advogados.
discordar parcialmente dos advogados.
concordar parcialmente com os advogados.
discordar integralmente dos advogados.
não concordar nem discordar dos advogados.
O procedimento a ser aplicado, quando o auditor tiver como objetivo investigar relações inesperadas ou não usuais entre os valores do exercício corrente e o anterior, das despesas de reparos e manutenção de equipamentos, é denominado:
observação
confirmação
investigação
inspeção
procedimento analítico
Executados, para cada item da amostra, os procedimentos de auditoria apropriados aos seus objetivos, os resultados da amostra devem ser avaliados pelo auditor conforme a seqüência a seguir:
projetar os erros encontrados na amostra para a população, analisar qualquer erro detectado na amostra, reavaliar o risco de amostragem.
reavaliar o risco de amostragem, analisar qualquer erro detectado na amostra, projetar os erros encontrados na amostra para a população.
analisar qualquer erro detectado na amostra, reavaliar o risco de amostragem, projetar os erros encontrados na amostra para a população.
reavaliar o risco de amostragem, projetar os erros encontrados na amostra para a população, analisar qualquer erro detectado na amostra.
analisar qualquer erro detectado na amostra, projetar os erros encontrados na amostra para a população, reavaliar o risco de amostragem.
Na determinação da amostra, o auditor não deve levar em consideração o(a):
erro esperado.
valor dos itens da amostra.
tamanho da amostra.
população objeto da amostra.
estratificação da amostra.
Um teste de auditoria aplicado sob amostragem estatística requer que a amostra deva ser representativa da população. Isso significa que
cada elemento tem igual chance de ser selecionado.
a amostra deve compreender pelo menos 15% da população.
a amostra não pode ser inferior a 46% da população.
o intervalo de confiança não pode ser inferior a 99%.
o desvio-padrão tem que ser conhecido.
O auditor, com conhecimento dos procedimentos de auditoria, precisa apurar os valores não indicados na questão abaixo referentes a uma conciliação. Analise o quadro abaixo e complete os valores com a resposta correta.
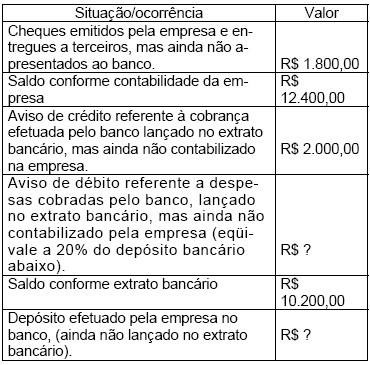
R$1.200,00 e R$6.000,00
R$1.000,00 e R$5.000,00
R$1.200,00 e R$4.800,00
R$1.000,00 e R$7.000,00
Os procedimentos de auditoria descritos no programa de trabalho devem ser aplicados em termos de:
oportunidade, controle interno e relevância.
volume de saldo, relevância e extensão.
natureza, oportunidade e extensão.
risco, complexidade e relevância.
volume de operações, relevância e saldo.
Na aplicação dos testes de observância, o auditor deve verificar a _________, ____________ e ____________ de controles internos.
existência, efetividade, continuidade
deficiência, inexistência, continuidade
validade, relevância, materialidade
aplicabilidade, eficiência, lógica
extensão, irregularidade e descontinuidade
Num exame de uma entidade de previdência privada, obrigatoriamente o auditor necessita do auxílio de um especialista de outra área. Esse profissional é um:
engenheiro
advogado
atuário
médico
administrador
De acordo com as normas brasileiras de auditoria independente, o procedimento de revisão analítica vem a ser a
análise de flutuação anormal de saldos, mediante quocientes, índices, confronto entre valores orçados e realizados ou outros meios, com vistas à detecção de fraudes e erros.
verificação do comportamento de saldos anormais, mediante índices, quocientes, quantidades estimadas, com vistas à identificação de erros significativos.
análise de comportamento de estimativas, mediante indagação à administração e análise de índices, com vistas à identificação de saldos e controles inadequados.
verificação do comportamento de valores significativos, mediante índices, quocientes, quantidades absolutas ou outros meios, com vistas à identificação de situações ou tendências atípicas.
verificação de saldos com flutuações relevantes, mediante análise de índices e provas documentais, com vistas à identificação e comprovação de falhas de controle interno.
No tocante às contas de caixa e bancos, o Prof. Marcelo Cavalcanti Almeida aponta os principais pontos que deverão ser observados pelo auditor externo, acerca dos aspectos de administração financeira, EXCETO:
se o orçamento de caixa é revisado anualmente para garantir sua eficácia.
se as provisões do orçamento são precisas.
se o orçamento é revisado periodicamente para garantir sua eficácia.
se a empresa está usando os meios mais baratos de financiamentos.
A amostra selecionada pelo auditor, empregando técnicas de amostragem, deve ter relação com o volume das transações realizadas pela entidade na área objeto do exame, com os efeitos na posição patrimonial e financeira da entidade e com o resultado por ela obtido no período.
Certo
Errado
Conforme o Conselho Federal de Contabilidade, é correto afirmar que na aplicação dos testes de observância e substantivos, o auditor deve considerar os seguintes procedimentos técnicos básicos assim definidos.
I - Inspeção é o exame de registros, documentos e de ativos tangíveis.
II - Observação é o acompanhamento de processo ou procedimento quando de sua execução.
III - Investigação e confirmação eqüivalem à obtenção de informações junto a pessoas ou entidades conhecedoras da transação, dentro ou fora da entidade.
IV - Cálculo: é a conferência da exatidão aritmética de documentos comprobatórios, registros e demonstrações contábeis e outras circunstâncias. Podemos afirmar que
somente I e II estão corretas.
somente II, III estão corretas.
I, II e IV estão corretas.
todas estão corretas.
Normalmente, o auditor efetua a conferência da exatidão de rendimentos de aplicações financeiras de longo prazo considerando as receitas auferidas destas aplicações de acordo com o regime de competência. Esse procedimento de auditoria é denominado:
inspeção
cálculo
observação
revisão analítica
investigação
Uma duplicata paga pelo cliente ao banco, descontada anteriormente, foi creditada na conta caixa da empresa. O auditor deve considerar este crédito em que conta?
Contas a receber.
Duplicatas descontadas.
Conta corrente bancária.
Provisão para devedores duvidosos.
A seleção casual de dados para fins de testes de auditoria consiste em selecionar
de forma aleatória os dados a serem testados.
observando um intervalo constante entre os itens da população.
a critério do auditor com base em sua experiência profissional.
indagando aos administradores quanto aos itens mais relevantes.
pela materialidade dos itens a serem testados.
Um assistente de auditoria foi designado para acompanhar a contagem física de lingotes de alumínio nas instalações da Alumiar S/A. Ao chegar no local, foi atendido pelo engenheiro responsável e gerente de contabilidade, quando então foi convidado para conhecer o lugar onde estavam empilhados os lingotes. Retornando ao escritório, tratou logo de efetuar o cut-off das movimentações de mercadorias. No pátio da empresa, o engenheiro comunicou que a primeira pilha de lingotes referia-se a alumínio de 95% de pureza, a segunda pilha referia-se a alumínio de 50% de pureza, e a terceira 25% de pureza. O procedimento de contagem foi efetuado como o auditor havia previsto. No entanto, retornando ao seu escritório, o auditor passou a refletir: "será que aquele produto era realmente alumínio e com os percentuais de pureza que me informaram?" Indique qual o procedimento que o auditor deveria ter efetuado para que essa dúvida fosse esclarecida.
Contactar um outro auditor mais experiente da empresa e pedir sua presença imediata para auxiliar no acompanhamento do inventário.
Pedir ao engenheiro presente no local do inventário que emita um certificado atestando os percentuais de pureza de cada pilha.
Retirar amostras de cada pilha de lingotes de alumínio para que sejam enviadas posteriormente para certificação por um profissional independente.
Interromper a contagem dos lingotes de alumínio e relatar que, por não conhecer o produto, o saldo de estoques deve ser ressalvado.
Acompanhar os procedimentos de contagem e relatar que, por não conhecer suas características, o saldo de estoque deve ser ressalvado.
O teste referente à constatação, pelo auditor, de que os orçamentos para aquisição de ativos são revisados e aprovados por um funcionário adequado, denomina-se:
de revisão analítica
de observância
substantivo
de abrangência
documental



