







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quando o auditor não obtiver elementos comprobatórios suficientes e adequados sobre a regularidade da gestão, não podendo formar opinião, essa ficará sobrestada, e o auditado terá prazo para o cumprimento de diligência.
Considere os três parágrafos extraídos de um parecer emitido por auditores externos, apresentados a seguir.
1. Examinamos o Balanço Patrimonial da Associação Beneficente de Assistência à Saúde – ABAS, em 31 de dezembro de 2003 e de 2002, e as respectivas demonstrações do deficit do exercício, das mutações do patrimônio social e das origens e aplicações de recursos correspondentes aos exercícios findos naquelas datas, elaboradas sob a responsabilidade de sua administração. Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis.
2. Nossos exames foram conduzidos de acordo com as normas de auditoria aplicáveis no Brasil e compreenderam: a) o planejamento dos trabalhos, considerando a relevância dos saldos, o volume das transações e os sistemas contábil e de controles internos da entidade; b) a constatação, com base em teses, das evidências e dos registros que suportam os valores e as informações contábeis divulgadas; c) a avaliação das práticas e das estimativas contábeis mais representativas adotadas pela administração da entidade, bem como da apresentação das demonstrações contábeis tomadas em conjunto.
3. Os investimentos efetuados em bens imóveis para uso e para renda foram devidamente quitados pela entidade, mas a regularização de parte dos mesmos junto aos órgãos competentes não foi realizada.
4. Em nossa opinião.....
Considerando não existir mais nenhum outro elemento a ser salientado pelos auditores, o parágrafo de opinião caracterizará um parecer
limpo com parágrafo de ênfase.
com ressalva.
com abstenção de opinião.
sem ressalva.
adverso.
Na hipótese de entidades fiscalizadoras superiores emitirem pareceres especializados, inclusive comentários sobre proposições legislativas, as autoridades administrativas serão obrigadas a acatá-las. Essa tarefa adicional, inclusive, deverá prevenir futuros achados de auditorias.
Segundo as normas aplicáveis à auditoria independente, emite-se o parecer sem ressalva mesmo no caso de alterações na observância dos Princípios Fundamentais de Contabilidade e nas Normas Brasileiras de Contabilidade e, no que for pertinente, na legislação específica, desde que avaliados e aceitos seus efeitos e devidamente revelados nas demonstrações contábeis.
Quando há limitação na extensão do trabalho, também designada como de escopo, com efeitos relevantes para as demonstrações contábeis, entende-se que aos auditores independentes cabe uma das seguintes posições: opinião com ressalva ou abstenção de opinião.
A limitação imposta ao auditor pela diretoria da entidade objeto de sua auditoria deve conduzir a um parecer
com ressalva ou à abstenção de opinião.
adverso.
sem ressalva, mas com parágrafo de ênfase na limitação imposta.
com abstenção de opinião, se o auditor julgar que a restrição imposta na extensão do trabalho seja de pequena magnitude.
sem ressalva, se o auditor julgar que a restrição imposta na extensão do trabalho seja de grande magnitude.
Caso os eventos subsequentes de efeitos relevantes já tenham acontecido, mas não tenham sido objeto de ajuste nas demonstrações contábeis, deve-se mencioná-los no parecer do auditor, fazendo que constem, ainda, em nota explicativa.
A característica que distingue o parecer-padrão com linguagem explicativa do parecer-padrão é a existência de circunstâncias que exigem a adição de um parágrafo de ênfase.
A empresa de Auditoria Garantia solicitou a seu cliente que realizasse, com seu consultor jurídico, a circularização de seus processos e litígios em andamento. O auditor, não se sentindo seguro em relação à posição por este apresentada, recomendou à empresa uma segunda opinião de consultor jurídico independente, o qual se recusou a emitir opinião. Desta forma, o auditor deve
expedir o parecer sem ressalva respaldando-se na posição do primeiro consultor jurídico.
emitir o parecer com ressalva porque representa uma limitação na extensão da auditoria.
determinar que sejam evidenciados em notas explicativas os reflexos que a demonstração sofreria.
estabelecer a relevância do fato e, caso não tenha representatividade, desconsiderá-lo.
emitir parecer com abstenção de opinião, independentemente da relevância do fato.
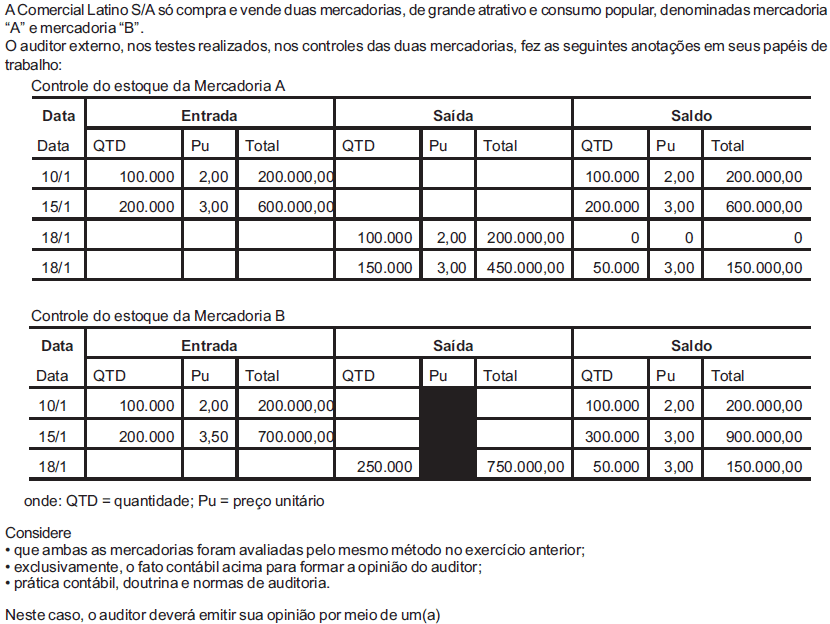
parecer com ressalva.
parecer adverso.
parecer limpo.
parecer limpo com a inclusão de um parágrafo de ênfase.
negativa de parecer.
O objetivo da auditoria independente é expressar opinião sobre a propriedade das demonstrações financeiras e se estas representam, efetivamente, a situação patrimonial e financeira e o resultado da empresa auditada. O parecer da auditoria é o instrumento pelo qual o Auditor expressa sua opinião, em obediência às normas de auditoria. O parecer de auditoria, em condições normais, se divide em:
Dois parágrafos: o primeiro determina a abrangência e o objetivo do trabalho de auditoria e a forma pelo qual o trabalho foi direcionado e o segundo, determina a opinião do auditor sobre o trabalho realizado.
Três parágrafos: o primeiro determina e referencia o propósito de trabalho do auditor e a responsabilidade da empresa que forneceu as informações; o segundo determina a abrangência do trabalho de auditoria e o terceiro, determina a opinião do auditor sobre o trabalho realizado levando em consideração a opinião da administração.
Dois parágrafos: o primeiro determina e referencia a responsabilidade por ele assumida; o segundo determina a focalização do trabalho de auditoria e a forma pelo qual o trabalho foi direcionado e o terceiro, determina a opinião da administração sobre o trabalho realizado.
Três parágrafos: o primeiro determina e referencia o propósito de trabalho do auditor e a responsabilidade por ele assumida; o segundo determina a abrangência do trabalho de auditoria e a forma pelo qual o trabalho foi direcionado e o terceiro, determina a opinião do auditor sobre o trabalho realizado.
N.R.A.
Asseguração razoável de que as demonstrações contábeis como um todo estão livres de distorção relevante, para efeito de emissão da opinião do auditor, corresponde a um nível elevado de segurança ou a um risco suficientemente baixo de uma opinião equivocada quando as demonstrações contiverem distorção relevante.
Os auditores da empresa de Auditoria Netuno S. C. Ltda. fizeram a auditoria da Companhia Espacial S/A, que possui como controlada a empresa Saturno S/A, na qual realizaram um relevante investimento. As demonstrações contábeis da empresa Saturno S/A foram realizadas por outros auditores que emitiram um parecer limpo. Ao emitir o parecer sobre as demonstrações da Espacial S/A, os auditores da Netuno deverão
apresentar um parágrafo de ênfase, informando que o parecer se sustenta sobre o parecer de outros auditores, para isentar a Netuno de qualquer responsabilidade sobre o assunto.
emitir um parecer com ressalva, com absoluta certeza, tendo em vista que houve limitação no escopo de exame.
abster-se de apresentar um parecer, tendo em vista a relevância do investimento e o impacto deste nos resultados da empresa.
apresentar um parecer com ressalva e, ainda, um parágrafo de ênfase, explicando a limitação de escopo do exame.
emitir um parecer limpo, apenas relatando o fato como uma forma de dividir responsabilidades.
As expressões "exceto por", "exceto quanto" e "com exceção de" são típicas do parecer com abstenção de opinião.
Analise o parecer descrito a seguir:
“Em nossa opinião, exceto pelos possíveis efeitos decorrentes do assunto mencionado no parágrafos 3 e 5, as demonstrações contábeis referidas no parágrafo 1, representam adequadamente, em todos os aspectos relevantes a posição patrimonial e financeira da Companhia Nação RF em 31 de dezembro de X7, o resultado de suas operações, as mutações do patrimônio líquido e as origens e aplicações de seus recursos, correspondentes ao exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil”
De acordo com as normas de auditoria, o parecer acima é do tipo:
adverso;
com abstenção de opinião;
sem ressalva;
com ressalva;
conclusivo.
Em decorrência do processo de harmonização das normas contábeis brasileiras às normas internacionais, para melhor expressar sua opinião em relatórios e nos parágrafos de opinião dos pareceres, o auditor deve utilizar a expressão
de acordo com as práticas contábeis adotadas no Brasil.
em conformidade com as normas internacionais e nacionais
de acordo com os princípios contábeis aplicados no Brasil.
em conformidade com as normas emanadas pelo CFC.
de acordo como os princípios contábeis normalmente aceitos.
Se o auditor discordar ou tiver dúvidas quanto a um ou mais elementos específicos das demonstrações financeiras que sejam relevantes, mas não fundamentais para a compreensão delas, o conteúdo do parecer de auditoria deve indicar claramente que se trata de um parecer
pleno.
adverso.
com notas relevantes.
com negativa de opinião.
Quando, na auditoria de um órgão ou entidade estatal, os elementos comprobatórios disponíveis não forem considerados suficientes e adequados para a manifestação do sistema de controle interno sobre as contas do auditado, será emitido um certificado com abstenção de opinião. Se o auditado sanar as deficiências, requererá a expedição de um certificado definitivo.
A diferença entre o certificado de regularidade com ressalvas e o de irregularidade, no setor público, a exemplo do que ocorre no setor privado, entre pareceres com ressalva e adverso, depende não só da natureza, mas também da materialidade das circunstâncias. É o caso, por exemplo, de registros e demonstrações contábeis inadequados ou incorretos.
O parecer de auditoria só pode ser assinado por profissional habilitado, com registro no Conselho Regional de Contabilidade. No setor público, entretanto, a responsabilidade do servidor incumbido das funções de auditoria contábil se restringe aos códigos aplicáveis ao cargo que exerce e à carreira a que pertence, em caráter permanente ou temporário.



