







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O patrimônio de uma entidade sofre modificações constantes decorrentes de fatos contábeis que podem alterar ou não o valor do Patrimônio Líquido. No que se refere à classificação dessas variações em relação à natureza dos eventos registrados, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)Os fatos permutativos são aqueles que representam trocas entre elementos ativos ou passivos sem alterar o montante da situação líquida.
(__)Os fatos modificativos provocam alterações para mais ou para menos no Patrimônio Líquido, decorrentes de receitas ou de despesas.
(__)A variação patrimonial qualitativa ocorre quando há uma troca entre elementos do ativo que aumenta o valor total das obrigações com terceiros.
(__)Um fato contábil misto combina uma permuta entre elementos patrimoniais com uma variação que modifica o valor do patrimônio líquido da entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, V, F, V.
V, V, V, F.
F, V, V, F.
V, F, V, F.
O patrimônio líquido consiste das reivindicações contra a entidade que não atendem à definição de passivo.
Certo
Errado
Uma empresa apresentou as seguintes informações extraídas do Balanço Patrimonial em 31/12/X1:
• Caixa: R$ 60.000,00.
• Bancos Conta Movimento: R$ 100.000,00.
• Aplicações Financeiras de Liquidez Imediata: R$ 40.000,00.
• Clientes: R$ 160.000,00.
• Estoque: R$ 120.000,00.
• Passivo Circulante: R$ 240.000,00.
Com base nesses dados, qual é o índice de Liquidez Seca?
1,00.
1,25.
1,50.
2,00.
Investimentos realizados com a aquisição ou o desenvolvimento de conhecimento científico ou técnico são passíveis de registro no ativo não circulante, no grupo de contas do ativo intangível.
Certo
Errado
Nas demonstrações financeiras, é permitida a agregação de pequenos saldos, desde que sua natureza seja indicada e seus valores não ultrapassem 0,1 (um décimo) do valor do respectivo grupo de contas, sendo vedada a utilização de expressões genéricas para designar a conta representativa dessa agregação.
Certo
Errado
Nas planilhas orçamentárias referenciais de obras públicas, os encargos sociais incidentes sobre a mão de obra direta de arquitetura e construção civil são divididos em subgrupos estruturais. As despesas decorrentes de faltas justificadas, licença-paternidade, férias e dias de chuva que impedem o avanço físico do trabalhador horista são classificadas no grupo de:
Encargos que incidem diretamente sobre a folha de pagamento.
Encargos decorrentes de rescisão contratual.
Reincidência de custos de recursos humanos.
Taxa de rotatividade de empregados.
Despesas relativas à remuneração do tempo não trabalhado.
Analise as assertivas abaixo com base na literalidade do Artigo 176 da Lei nº 6.404/1976, que dispõe sobre as demonstrações financeiras a serem elaboradas pelas sociedades por ações:
I. Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício.
II. A demonstração do valor adicionado (DVA) deve ser elaborada e publicada por todas as companhias, sejam elas abertas ou fechadas, conforme a exigência do inciso V do referido artigo.
III. A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
É correto o que se afirma em:
I, apenas.
III, apenas.
I e II, apenas.
II e III, apenas.
I e III, apenas.
Relacione os conceitos de bases de mensuração do valor atual previstos na NBC TG ESTRUTURA CONCEITUAL para relatório financeiro, apresentados na primeira coluna, com seus respectivos significados, descritos na segunda coluna.
1. Valor Justo 2. Valor em uso 3. Custo corrente 4. Valor de cumprimento | ( ) É o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado na data de mensuração. |
( ) É o valor presente do caixa, ou de outros recursos econômicos, que a entidade espera ser obrigada a transferir para cumprir a obrigação. | |
( ) É o valor presente dos fluxos de caixa, ou outros benefícios econômicos, que a entidade espera obter do uso de ativo e de sua alienação final. | |
( ) É a contraprestação que seria paga pelo ativo equivalente na data de mensuração mais os custos de transação que seriam incorridos nessa data, ou a contraprestação que seria recebida pelo passivo equivalente na data de mensuração menos os custos de transação que seriam incorridos nessa data. |
A relação correta, na ordem apresentada, é:
4 – 2 – 3 – 1.
1 – 4 – 2 – 3.
2 – 3 – 1 – 4.
3 – 4 – 2 – 1.
Uma loja vendia mochilas. Em 01/08/2026 não havia mochilas em estoque. Na data, a loja adquiriu 200 mochilas pelo total de R$ 16.000,00. O frete pago para o recebimento das mochilas foi de R$ 400,00.
Em agosto de 2026, 180 mochilas foram vendidas, sendo que a receita da loja foi de R$ 36.000,00. A loja paga comissão a seus vendedores de 5% sobre o preço da mochila vendida.
A margem de contribuição unitária da mochila foi de
R$ 108,00.
R$ 110,00.
R$ 118,00.
R$ 120,00.
Ao final do período, uma entidade controla um direito contratual de R$ 600 mil, decorrente de evento passado, cuja probabilidade de produzir benefícios econômicos é baixa. A entidade também possui obrigação presente de R$ 450 mil, decorrente de evento passado, cuja probabilidade de transferência de recurso econômico é igualmente baixa.
Considerando apenas as definições de ativo e passivo, é correto afirmar que o direito
não pode atender à definição de ativo, mas a obrigação pode atender à definição de passivo, pois somente para os ativos se exige que a entrada de benefícios econômicos seja provável no período.
pode atender à definição de ativo, mas a obrigação não pode atender à definição de passivo, pois a transferência de recurso econômico deve ser provável para existir uma obrigação presente.
e a obrigação somente atendem às respectivas definições quando a probabilidade de entrada ou saída de recursos econômicos for superior à probabilidade de sua não ocorrência.
pode atender à definição de ativo e a obrigação pode atender à definição de passivo, pois a baixa probabilidade, isoladamente, não impede essa caracterização, embora possa afetar o reconhecimento e a mensuração.
e a obrigação não atendem às respectivas definições enquanto permanecer baixa a probabilidade dos fluxos econômicos, devendo ser considerados apenas após a redução dessa incerteza.
No dia 31/12/2024, uma empresa aplicou R$ 400.000 em ativos financeiros, sendo R$ 200.000 em títulos mensurados ao custo amortizado e R$ 200.000 em títulos mensurados ao valor justo por meio de outros resultados abrangentes. Todos os títulos remuneram à taxa de juros de 12% ao ano e os valores justos de mercado dos dois títulos, em 31/12/2025, eram os seguintes:
Classificação dos títulos | Valor Justo em 31/12/2025 (R$) |
Mensurados ao custo amortizado | 220.000 |
Mensurados ao valor justo por meio de outros resultados abrangentes | 232.000 |
Os valores apresentados no Balanço Patrimonial, em 31/12/2025, para os litulos mensurados ao custo amortizado e para os titulos mensurados ao valor justo por meio de outros resultados abrangentes e o Impacto na Demonstração de Resultados no ano de 2025, decorrentes dessas aplicações financeiras, foram, respectivamente,
224.000, 232.000 e 48.000.
220.000, 232.000 e 52.000.
224.000, 224.000 e 48.000.
224.000, 232.000 e 56.000.
220.000, 224.000 e 44.000.
As Demonstrações Contábeis previstas na legislação societária e nas normas internacionais (IFRS/CPC) têm finalidades específicas e devem atender requisitos de reconhecimento, mensuração e evidenciação para fornecer informação útil aos usuários. De acordo com as disposições normativas e a doutrina contábil, assinale CORRETAMENTE:
A Demonstração dos Fluxos de Caixa (DFC), segundo o CPC 03, pode apresentar os juros pagos nas atividades operacionais ou de financiamento, a critério da administração, desde que essa classificação seja alterada sempre que houver mudança na taxa Selic que afete a despesa financeira.
A Demonstração das Mutações do Patrimônio Liquido (DMPL) só é obrigatória para companhias abertas, sendo facultativa às companhias fechadas, inclusive quando houver movimentações relevantes nas contas de reservas, ajustes de avaliação patrimonial e dividendos.
A Demonstração do Resultado do Exercício (DRE) deve obrigatoriamente apresentar o lucro operacional isolado, mesmo que a entidade adote normas internacionais que agrupem receitas e despesas conforme sua natureza, e não por função.
O Balanço Patrimonial deve apresentar a classificação de ativos e passivos em circulante e não circulante, a menos que uma apresentação por liquidez forneça informação mais relevante e confiável, hipótese admitida pelas normas internacionais e pela legislação societária.
Nos termos do item 4.3 da NBC TG Estrutura Conceitual, do Conselho Federal de Contabilidade, ativo é:
uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
um direito que tem o potencial de produzir benefícios econômicos.
um recurso econômico futuro esperado pela entidade em decorrência de eventos futuros prováveis.
um recurso econômico presente controlado pela entidade como resultado de eventos passados.
a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir, com os valores expressos em reais:
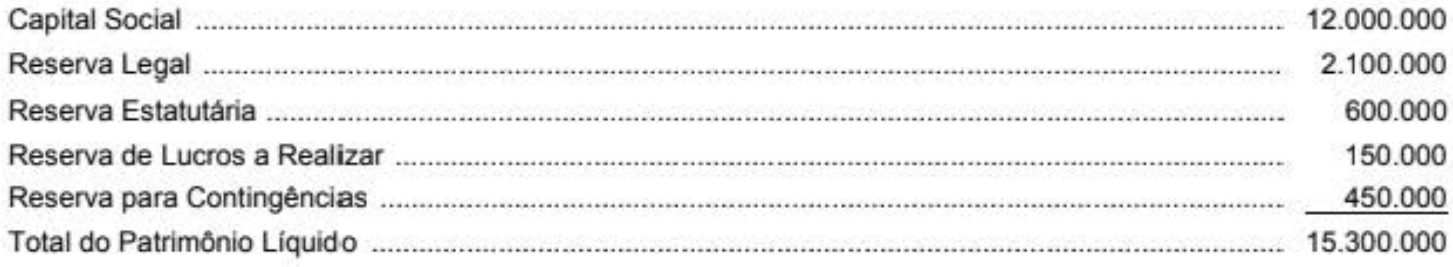
As seguintes informações referentes ao ano de 2025 são conhecidas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
3.525.000 e 2.685.000.
3.450.000 e 2.910.000.
3.420.000 e 2.886.000.
3.450.000 e 2.760.000.
3.420.000 e 2.736.000.
Em 2025, uma sociedade empresária adquiriu três ativos, do seguinte modo:
• Um computador por R$20.000. Para o pagamento, foi resgatado um investimento. Os custos com o resgate do investimento foram de R$1.000.
• Um automóvel por R$40.000. Para o pagamento, foi solicitado um empréstimo bancário. Os custos do empréstimo que foram atribuídos diretamente à aquisição foram de R$5.000.
• Uma máquina por R$50.000. Para o pagamento, os sócios da sociedade empresária aumentaram o seu capital social. Os custos vinculados com o aumento do capital foram de R$2.000.
Os três ativos foram classificados como imobilizado no Balanço Patrimonial da sociedade empresária.
Assinale a opção que indica o custo inicial do computador, do automóvel e da máquina, respectivamente:
R$20.000; R$40.000; R$50.000.
R$20.000; R$40.000; R$52.000.
R$20.000; R$45.000; R$50.000.
R$21.000; R$45.000; R$50.000.
R$21.000; R$45.000; R$52.000.
Um ativo não monetário que tenha sido adquirido a prazo, com juros implícitos ou explícitos embutidos no seu preço, deve ser mensurado pelo seu valor presente, quando de seu reconhecimento inicial, e ser submetido a ajustes subsequentes no que diz respeito à figura dos juros embutidos identificados no momento da aquisição.
Certo
Errado
Uma agroindústria que, em 2025, apresentou demonstração de valor agregado (DVA) no valor de R$ 28 milhões (R$ 18 milhões gerados e R$ 10 milhões transferidos) reteve R$ 11 milhões para reinvestimento, tendo excluído depreciação acelerada de R$ 1,2 milhão sobre insumos transferidos da composição. Nesse caso, a exclusão da depreciação acelerada está de acordo com as normas vigentes.
Certo
Errado
Com base nos conceitos contábeis, analise as assertivas a seguir:
I. O plano de contas é o conjunto organizado e sistematizado de contas adotado pela entidade, destinado a orientar o registro dos fatos contábeis e a elaboração das demonstrações contábeis.
II. O débito e o crédito representam, respectivamente, as aplicações e as origens de recursos, e sua utilização independe da natureza da conta.
III. O saldo de uma conta corresponde à diferença entre os valores registrados a débito e a crédito em determinado período, podendo ser devedor, credor ou nulo.
Quais estão INCORRETAS?
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
I, II e III.
No decorrer do exercício social de 2025, ocorreram as seguintes operações na companhia Xaxim, que foram corretamente registradas:
1. Aumento do capital social, com a subscrição e a integralização por meio da incorporação de um imóvel, no valor de R$ 400.000;
2. Alienação (venda) de ações da própria companhia, que estavam em tesouraria, no valor de R$ 70.000;
3. Aumento do capital social pela incorporação de reservas de capital, no valor de R$ 50.000;
4. Destinação do resultado líquido do exercício (lucro) de 2025, no valor de R$ 500.000, que foi assim distribuído:
■ Dividendos: R$ 300.000.
■ Reserva legal: R$ 25.000.
■ Reserva para contingências: R$ 120.000.
■ Reserva de incentivos fiscais: R$ 55.000.
Ao final do exercício social encerrado em 31/12/2025, foi evidenciado na Demonstração das Mutações do Patrimônio Líquido da companhia Xaxim que o valor do patrimônio líquido aumentou em:
R$ 550.000.
R$ 620.000.
R$ 670.000.
R$ 700.000.
R$ 720.000.
Ações em tesouraria constituem um elemento que integra o balanço patrimonial entre os componentes do:
ativo circulante
patrimônio líquido
passivo circulante
passivo não circulante



