







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas do ativo apresentam saldo devedor, enquanto as contas do passivo, saldo credor. Uma compra de mercadoria a prazo indica a movimentação de contas na forma de:
débito e crédito em contas do ativo
débito e crédito em contas do passivo
débito de conta do passivo e crédito de conta do ativo
débito de conta do ativo e crédito de conta do passivo
A Lei n.º 6.404/1976, conhecida como Lei das Sociedades por Ações, estabelece os critérios básicos para a elaboração e divulgação das demonstrações contábeis das sociedades empresárias, especialmente aquelas constituídas sob a forma de S.A. Com as alterações promovidas pelas Leis n.º 11.638/2007 e n.º 11.941/2009, houve significativa convergência às normas internacionais de contabilidade, exigindo maior transparência, evidenciação e alinhamento conceitual aos pronunciamentos do CPC. Em relação ao conjunto mínimo de demonstrações contábeis exigidas pela legislação societária vigente após as alterações, a Lei exige a apresentação de:
Balanço Patrimonial, DRE, DLPA e DFC.
Balanço Patrimonial, DRE, DMPL e DFC.
Balanço Patrimonial, DRE, DFC, DMPL e DVA.
Balanço Patrimonial, DRE, DFC e Notas Explicativas.
Uma empresa estava respondendo a dois processos judiciais que foram evidenciados no Balanço Patrimonial de 31/12/2023, e as informações correspondentes são apresentadas na tabela a seguir:
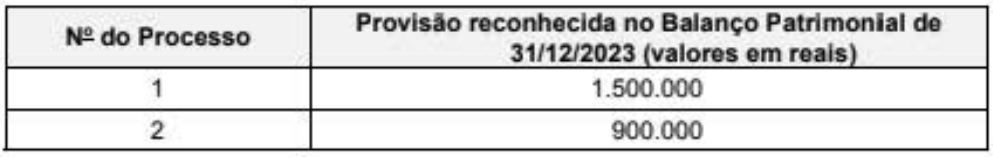
No final de 2024, a empresa respondia a mais dois processos, e os dados dos quatro processos são apresentados a seguir:
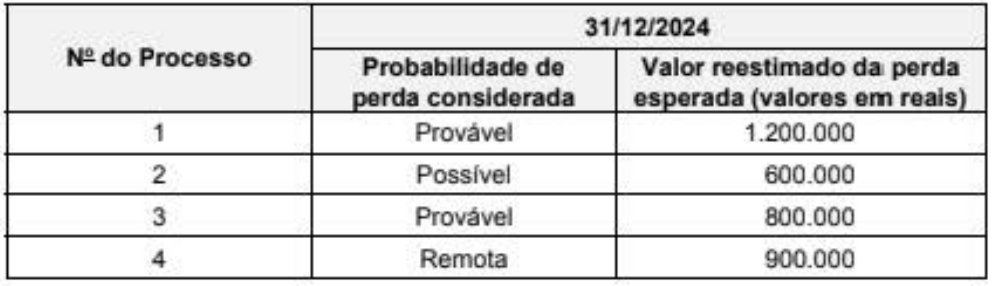
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido no resultado de 2024 foram, respectivamente e em reais,
2.000.000 e uma despesa líquida de 200.000.
2.000.000 e um ganho líquido de 400.000.
3.200.000 e uma despesa líquida de 800.000.
2.000.000 e uma despesa líquida de 800.000.
2.600.000 e um ganho líquido de 400.000.
A Comercial Horizonte S.A. realizou as seguintes transações durante o mês de março de 2025:
• Integralização de capital social em dinheiro no valor de R$ 80.000,00
• Compra de mercadorias para revenda a prazo no valor de R$ 25.000,00
• Venda de mercadorias a vista no valor de R$ 18.000,00 (custo das mercadorias vendidas: R$ 10.000,00)
• Obtenção de empréstimo bancário, sem juros, com vencimento em 24 meses, cujo pagamento será único no valor de R$ 40.000,00.
Considerando o método das partidas dobradas e a correta classificação nos grupos patrimoniais, assinale a alternativa correta quanto às variações ocorridas.
O Ativo Circulante aumentou R$ 153.000,00; o Passivo Circulante aumentou R$ 25.000,00; o Passivo Não Circulante aumentou R$ 40.000,00; e o Patrimônio Líquido aumentou R$ 88.000,00
O Ativo Circulante aumentou R$ 143.000,00; o Passivo Circulante aumentou R$ 25.000,00; o Passivo Não Circulante aumentou R$ 40.000,00; e o Patrimônio Líquido aumentou R$ 78.000,00
O Ativo Circulante aumentou R$ 153.000,00; o Passivo Circulante aumentou R$ 65.000,00; e o Patrimônio Líquido aumentou R$ 88.000,00
O Ativo Circulante aumentou R$ 143.000,00; o Passivo Circulante aumentou R$ 25.000,00; e o Patrimônio Líquido aumentou R$ 118.000,00
No mês de dezembro de 2025, uma empresa produziu 2.000 unidades do seu único produto e, para a produção dessas unidades, incorreu nos seguintes gastos:
•Matéria-prima: R$ 30 por unidade
•Mão de obra direta: R$ 10 por unidade
•Despesas variáveis de venda: R$ 6 por unidade
•Despesas fixas: R$ 28.000
•Custos fixos indiretos: R$ 42.000
•Custos fixos diretos: R$ 12.000
As seguintes informações adicionais são conhecidas:
•A empresa adota o método de custeio por absorção
•O preço unitário de venda praticado pela empresa é R$ 500
•Os impostos sobre a venda correspondem a 10% do preço de venda
•A empresa paga comissões de venda de 6% do preço de venda por unidade vendida
•Não havia estoque Inicial e foram vendidas 1.100 unidades
Considerando os dados apresentados, o
valor do estoque final em dezembro de 2025 era R$ 78.300.
custo unitário de produção foi R$ 73.
custo dos produtos vendidos em dezembro de 2025 foi R$ 80.300.
resultado líquido apurado pela empresa no mês de dezembro de 2025 foi R$ 353.700.
resultado liquido apurado pela empresa no mês de dezembro de 2025 foi R$ 329.400.
Em 01/01/2024, uma sociedade empresária que trabalha com consultoria tributária, adquiriu um terreno, que foi destinado a aluguel, por R$ 800.000. Na data, o imposto de transferência do terreno foi de R$ 16.000.
O terreno foi inicialmente mensurado pelo custo. No entanto, em 31/12/2024, houve mudança de política contábil e o terreno foi mensurado pelo seu valor justo, de R$ 830.000.
Em 31/12/2025, o valor justo do terreno foi estimado em R$ 840.000.
A mudança no valor justo gerou, em 2025, um aumento no
Resultado, de R$ 10.000.
Resultado, de R$ 24.000.
Resultado, de R$ 40.000.
Patrimônio Líquido, sem transitar pelo resultado, de R$ 10.000.
Patrimônio Líquido, sem transitar pelo resultado, de R$ 24.000.
Assinale a alternativa que caracteriza corretamente um fato permutativo.
Aquisição de equipamento mediante financiamento bancário.
Pagamento de despesa com redução do patrimônio líquido.
Reconhecimento de receita de prestação de serviços.
Constituição de provisão para contingência judicial.
O regime de competência orienta o reconhecimento contábil das receitas e despesas independentemente do momento do recebimento ou pagamento. Assinale a alternativa que exemplifica essa aplicação.
Reconhecimento de receita no momento da prestação do serviço.
Recebimento antecipado de cliente.
Pagamento antecipado de aluguel futuro.
Pagamento de fornecedor antes da entrega.
Uma empresa de prestação de serviços de construção civil, optante pelo Simples Nacional e tributada exclusivamente pelo Anexo IV da Lei Complementar nº 123/2006, possuía empregados registrados e transmitia regularmente os eventos periódicos de remuneração e pagamento ao eSocial. Ademais, ao encerrar a competência mensal, o contador verificou a existência de contribuição previdenciária patronal incidente sobre a folha de pagamento. A administração da empresa, entretanto, sustentou que apenas a contribuição previdenciária descontada dos segurados empregados, isto é, o INSS retido em folha deveria ser declarada em DCTFWeb, pois, segundo o seu entendimento, a contribuição previdenciária patronal da pessoa jurídica estaria abrangida pelo DAS do Simples Nacional.
Considerando essa situação hipotética e as regras aplicáveis ao Simples Nacional e à DCTFWeb, assinale a opção correta.
A administração está correta, pois, no Simples Nacional, a contribuição previdenciária patronal incidente sobre a folha integra o recolhimento unificado do DAS, cabendo à DCTFWeb apenas declarar a contribuição descontada dos segurados empregados, independentemente do anexo de tributação da empresa.
A administração está correta, desde que a empresa transmita regularmente o PGDAS‑D, pois a apuração dos tributos no Simples Nacional dispensa, nesse caso, a declaração da contribuição previdenciária patronal em DCTFWeb, ainda que a atividade seja tributada pelo Anexo IV.
A administração está incorreta, pois, nas atividades tributadas pelo Anexo IV, a contribuição previdenciária patronal não está inclusa no DAS, devendo ser declarada em DCTFWeb e recolhida por DARF numerado quando devida, juntamente com os demais débitos previdenciários decorrentes da folha.
A administração está incorreta apenas quanto à obrigação acessória, pois a DCTFWeb deve ser transmitida para fins meramente informativos, mas o recolhimento dos débitos previdenciários nela declarados permanece vinculado ao DAS do Simples Nacional, independentemente do anexo de tributação aplicável.
A administração está correta, pois, caso o fator R da empresa – relação entre a folha de pagamento e a receita bruta dos últimos 12 meses – seja igual ou superior a 28%, as suas atividades seriam, automaticamente, reclassificadas do Anexo IV para o Anexo III, anexo em que a contribuição previdenciária patronal está inclusa no DAS.
Os valores correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimentos gerados (ou consumidos) no ano de 2024 pela empresa Só Exclusividades 5.A. foram, respectivamente, em reais:
324.000 (positivo) e 312.000 (negativo).
348.000 (negativo) e 192.000 (negativo).
324.000 (negativo) e 192.000 (negativo).
348.000 (negativo) e 288.000 (negativo).
324.000 (negativo) e 288.000 (negativo).
Uma companhia listada na B3 incluiu no ITR de 31/3/2026 seção de sustentabilidade com portfólio de 1.200 CBIO destinado a proteger economicamente emissões Scope 1/2 projetadas. Além disso, implementou estratégia de hedge forward de 30% do portfólio contra volatilidade de preço de carbono, tendo apresentado em notas explicativas apenas o valor justo do derivado forward e a reconciliação agregada entre os CBIO físicos e aqueles com hedge, contudo não divulgou a designação formal do hedge (objetivo econômico específico: mitigação do risco preço versus acesso de mercado). Nessa situação, a referida omissão encontra fundamento na norma IFRS S2, que não impõe requisitos operacionais de hedge accounting para instrumentos sustentáveis, sendo suficiente a divulgação do valor justo.
Certo
Errado
O rol de itens do balanço patrimonial é composto
dos ganhos de capital.
da matéria-prima consumida na produção.
do custo dos produtos vendidos.
das receitas auferidas.
das perdas incorridas.
Uma companhia aberta adquiriu um imóvel para uso, tendo arcado com os seguintes gastos.

Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.
R$ 48.000
R$ 50.000
R$ 65.000
R$ 67.766,67
R$ 70.100
No dia 31/12/2022, uma empresa realizou uma aplicação financeira no valor de R$ 1.000.000 remunerados à taxa de juros compostos de 10% ao ano e com vencimento para 31/12/2026. Os títulos foram classificados como mensurados ao valor justo por meio de outros resultados abrangentes e os valores justos de mercado desses títulos em 31 de dezembro de cada ano são apresentados a seguir:

Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
140.000 positivos, 10.000 negativos e 160.000 positivos.
140.000 positivos, 100.000 positivos e 50.000 positivos.
100.000 positivos, 110.000 positivos e 80.000 positivos.
100.000 positivos, 110.000 positivos e 121.000 positivos.
100.000 positivos, 30.000 positivos e 160.000 positivos.
Uma empresa prestou serviços em dezembro de 2025, faturou em janeiro de 2026 e recebeu em fevereiro de 2026.
Considerando essa situação hipotética, assinale a opção em que é corretamente apresentado o momento em que a receita em questão deve ser reconhecida, de acordo com o regime de competência.
entre dezembro e fevereiro, proporcionalmente
janeiro de 2026, momento em que ocorreu o faturamento
fevereiro de 2026, momento em que ocorreu o recebimento
dezembro de 2025, momento em que ocorreu a prestação do serviço
no encerramento do exercício social
Uma determinada empresa adquiriu mercadorias para o seu estoque, a prazo de 120 dias, no valor de $ 150, com tributos recuperáveis de $ 30 e ajuste a valor presente de fornecedores a pagar de $ 10. Assinale a alternativa que apresenta a contabilização correta dessa operação.
Débito: Estoques, $ 120; Débito: Tributos a recuperar, $ 30; Crédito: Ajuste a valor presente de fornecedores, $ 10; Crédito: Fornecedores a pagar, $ 140.
Débito: Estoques, $ 140; Débito: Ajuste a valor presente de fornecedores, $ 10; Crédito: Fornecedores a pagar, $ 150.
Débito: Estoques, $ 120; Débito: Tributos a recuperar, $ 30; Crédito: Fornecedores a pagar, $ 150.
Débito: Estoques, $ 150; Débito: Despesa financeira de fornecedores, $ 10; Crédito: Fornecedores a pagar, $ 120; Crédito: Receita com tributos recuperáveis, $ 30.
Débito: Estoques, $ 120; Débito: Tributos a recuperar, $ 30; Débito: Ajuste a valor presente de fornecedores, $ 10; Crédito: Fornecedores a pagar, $ 150; Crédito: Ajuste a valor presente de estoque, $ 10.
À luz do CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a comparabilidade é classificada como uma característica qualitativa de melhoria da informação contábil-financeira. A relação do conceito de comparabilidade de acordo com a Estrutura Conceitual, considerando também sua relação com a consistência, está corretamente descrita em:
Permite que usuários identifiquem e compreendam similaridades e diferenças entre itens, não se confundindo com uniformidade absoluta de práticas contábeis.
Consiste na obrigatoriedade de utilização dos mesmos métodos contábeis ao longo do tempo, sendo vedada a mudança de critérios, ainda que aumente a qualidade da informação.
Garante que diferentes observadores independentes e bem informados possam chegar a consenso de que determinada representação é fidedigna.
Refere-se à apresentação das informações de forma clara e concisa, de modo que usuários com conhecimento razoável possam compreendê-las.
Determinada sociedade anônima possui 1.000.000 de ações com valor nominal de R$ 1 cada. Buscando financiar a expansão de suas operações em energia renovável, a companhia decidiu aumentar seu capital social por meio da emissão de 100.000 novas ações. Em razão da boa percepção do mercado quanto ao projeto, essas ações foram subscritas e integralizadas pelo valor de R$ 3 cada. Durante o processo de emissão, a sociedade incorreu em custos de intermediação financeira e taxas administrativas que totalizaram R$ 15.000. Com base nessas informações, é correto afirmar que o capital próprio da sociedade terá um aumento líquido de
R$ 285.000.
R$ 200.000
R$ 300.000.
R$ 315.000.
Suponha que um contador da Cesama esteja analisando as demonstrações contábeis da entidade com o objetivo de verificar a estrutura das demonstrações contábeis, por meio de coeficientes de participação, bem como sua evolução ao longo do tempo. Diante desse contexto, é correto afirmar que a técnica de análise contábil mais adequada para essa finalidade é a análise
horizontal.
vertical.
dos índices de liquidez.
dos índices de rentabilidade.
No primeiro semestre de 2025, uma entidade construiu uma máquina internamente, em suas instalações, para ser utilizada em seus negócios.
Para isso, adquiriu, em janeiro, R$ 10.000 em produtos, que foram usados na construção da máquina. A máquina começou a ser utilizada em 01/07/2025, e a vida útil foi estimada em 5 anos.
O efeito da baixa desses produtos deve ser reconhecido de acordo com
a sua compra, em janeiro.
o uso da máquina, durante cinco anos.
o seu uso, no primeiro semestre de 2025.
o primeiro ano desde a aquisição, em 2025.
a vida útil usual atribuída a máquinas, de dez anos.



