







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que concerne às diretrizes do Plano de Contas para o registro e a demonstração do superávit e do déficit técnico em uma Entidade Fechada de Previdência Complementar (EFPC), assinale a alternativa correta.
O “Déficit Técnico Acumulado” deve ser registrado no Ativo Realizável como um recurso previdencial a receber, uma vez que representa um direito do plano de ser recomposto pelos patrocinadores e participantes.
A conta “Superávit Técnico Acumulado” integra o Passivo Exigível Operacional, pois consiste em um valor que a entidade obrigatoriamente devolverá aos assistidos no curto prazo.
A variação apurada entre o patrimônio de cobertura e as provisões matemáticas ao final do exercício é registrada na Gestão Previdencial por meio da conta “Superávit/Déficit Técnico”.
O “Equacionamento de Déficit a Integralizar” é classificado contabilmente como uma subconta do grupo “Fundos Previdenciais”.
Os valores referentes à “Destinação de Superávit” são registrados no grupo de Fluxo dos Investimentos, dado que o superávit decorre exclusivamente da rentabilidade dos ativos financeiros.
Considere os seguintes saldos de um Plano de Benefícios ao final do exercício (em R$) para responder a questão:
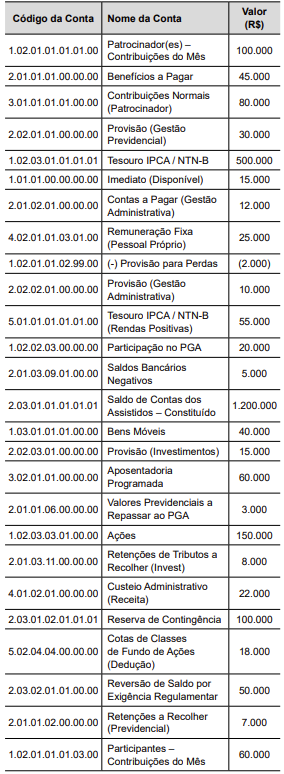
Com base nos saldos apresentados, qual o valor total do Ativo Realizável (em R$)?
830.000
828.000
883.000
843.000
808.000
Considerando a 4ª etapa (segregação final), qual o valor total da despesa administrativa comum que deve ser alocado ao Plano Estrela (em R$)?
460.000
500.000
540.000
280.000
180.000
Sobre o princípio da segregação patrimonial nas Entidades Fechadas de Previdência Complementar (EFPC), assinale a alternativa correta.
A segregação patrimonial é um procedimento facultativo e gerencial, voltado exclusivamente para a transparência na prestação de contas aos participantes.
Em virtude do princípio do mutualismo, existe solidariedade entre os diferentes planos de benefícios administrados por uma mesma entidade, permitindo que recursos de um plano cubram obrigações de outro.
A contabilidade das EFPC deve ser elaborada respeitando a autonomia patrimonial de cada Plano de Benefícios (Previdenciais e Assistenciais) e do Plano de Gestão Administrativa (PGA), segregando patrimônio, mutações e resultados.
O patrimônio dos planos de autogestão assistencial pode ser utilizado de forma intercambiável com o patrimônio dos planos previdenciários, desde que ambos atendam ao mesmo grupo de participantes.
A inscrição de cada plano no Cadastro Nacional de Pessoa Jurídica (CNPJ) tem fins apenas cadastrais e não possui impacto na segurança jurídica do patrimônio segregado.
No que se refere ao processamento, prazo e envio das informações contábeis pelas Entidades Fechadas de Previdência Complementar (EFPC) à Superintendência Nacional de Previdência Complementar (Previc), assinale a alternativa correta.
Os balancetes mensais do plano de benefícios e do plano de gestão administrativa devem ser enviados à Previc, de forma individualizada, até o décimo dia útil do mês subsequente ao de referência.
As demonstrações contábeis enviadas por meio eletrônico podem ser assinadas exclusivamente pelos dirigentes responsáveis pelas informações, sendo opcional a identificação do profissional de contabilidade no sistema.
O relatório circunstanciado sobre deficiências de controles internos e o relatório para propósito específico devem ser elaborados e aprovados pelos órgãos estatutários até o dia 31 de março do exercício social subsequente.
As EFPC devem enviar as demonstrações contábeis anuais, o parecer do conselho fiscal e a manifestação do conselho deliberativo até o dia 31 de março, ressalvado que os balancetes do último trimestre do exercício devem ser entregues até o último dia de fevereiro.
O envio das informações extracontábeis, relativas à competência de junho de cada exercício, é um procedimento facultativo para entidades enquadradas nos segmentos S3 e S4.
Uma empresa, fabricante de um produto com características específicas, tem um ciclo operacional de 20 meses. Durante o mês de dezembro de 2024, realizou os registros referentes aos seguintes eventos:
I. Compra de matéria-prima destinada à produção.
II. Compra de equipamento industrial que será utilizado na produção.
III. Aquisição do direito de uso de determinada marca por um período de 8 anos.
IV. Venda, a prazo, de produtos para recebimento em fevereiro de 2026.
Ao divulgar o Balanço Patrimonial de 31/12/2024, os ativos decorrentes das transações I, II, III e IV foram classificados, respectivamente, como:
ativo circulante, ativo não circulante, ativo não circulante e ativo circulante.
ativo circulante, ativo não circulante, ativo não circulante e ativo não circulante.
ativo circulante, ativo circulante, ativo não circulante e ativo circulante.
ativo circulante, ativo não circulante, ativo circulante e ativo não circulante.
ativo não circulante, ativo circulante, ativo circulante e ativo circulante.
Uma empresa apresentou, em 31/12/X1, os seguintes saldos contábeis:
Com base nessas informações, assinale a alternativa que apresenta o valor do Patrimônio Líquido da empresa.
R$ 95.000,00.
R$ 100.000,00.
R$ 105.000,00.
R$ 110.000,00.
Assinale a alternativa correta acerca do conceito, da classificação e do funcionamento das contas contábeis.
As contas de ativo aumentam por crédito e diminuem por débito.
As contas de resultado possuem saldo permanente e são encerradas apenas ao final da vida útil da entidade.
As contas de passivo aumentam por crédito e diminuem por débito.
As contas do patrimônio líquido aumentam por débito e diminuem por crédito.
Em dissolução parcial de sociedade limitada, o contrato social é omisso quanto ao método de apuração de haveres. O perito contábil, nomeado judicialmente, afirmou no planejamento que utilizaria, sem justificativas mais elaboradas, o valor patrimonial contábil extraído do último balanço levantado pela sociedade, por entender que a escrituração regular torna irrelevante qualquer reavaliação de ativos e passivos. Acrescentou que a apuração deveria favorecer o sócio retirante, por uma noção de “equidade material”.
Em relação ao caso, assinale a afirmativa correta.
A conduta está correta, pois a equidade autoriza o perito a escolher o método mais favorável ao sócio retirante.
A conduta está correta, pois o valor patrimonial contábil prevalece sempre que houver escrituração regular.
A conduta está correta, desde que o laudo mencione que a sociedade é empresária e personificada.
A conduta está incorreta apenas porque o perito deveria privilegiar a continuidade operacional em qualquer hipótese, inclusive liquidação.
A conduta está incorreta, pois o perito deve indicar e fundamentar tecnicamente o método adotado, sem favorecer qualquer das partes.
Os livros contábeis são instrumentos de registro e controle que conferem autenticidade e validade jurídica aos atos e fatos praticados pela gestão da entidade. No que diz respeito às formalidades extrínsecas e à obrigatoriedade do Livro Diário e do Livro Razão conforme as Normas Brasileiras de Contabilidade, assinale a alternativa correta.
O Livro Diário é um registro de natureza cronológica e sequencial, que deve conter o termo de abertura e de encerramento devidamente autenticados no órgão de registro competente.
O Livro Razão é facultativo para as sociedades limitadas, dispensando a sistematização das contas de forma individualizada por se tratar de um registro auxiliar de baixa relevância jurídica.
O Livro Diário deve ser mantido em formato físico, sendo vedada a utilização de sistemas eletrônicos de processamento de dados para a escrituração de fatos que envolvam o patrimônio.
A utilização de entrelinhas e rasuras em casos de erro de lançamento são permitidas apesar das formalidades intrínsecas dos livros contábeis, desde que a correção seja assinada pelo administrador da empresa.
A contabilidade pode ser mantida em idioma estrangeiro nas empresas transnacionais, desde que a moeda utilizada para o registro dos fatos contábeis seja o Real, conforme as normas fiscais vigentes.
A informação contábil serve a uma vasta gama de interessados que buscam reduzir as incertezas em seus processos de tomada de decisão econômica e financeira. Considerando a classificação dos usuários e seus respectivos interesses na informação gerada pela contabilidade, analise as afirmativas a seguir.
I.Os usuários externos, como investidores e credores, focam em informações que permitam avaliar a capacidade da entidade de gerar fluxos de caixa e pagar dívidas.
II.Os usuários internos, como gerentes e diretores, utilizam a contabilidade como instrumento de planejamento, controle e avaliação do desempenho das unidades operacionais.
III.O governo é classificado como um usuário interno, pois detém o poder de legislar sobre as normas de escrituração e de intervir na gestão direta das empresas privadas.
Está correto o que se afirma em:
I e II apenas.
I, II e III.
II apenas.
III apenas.
I e III apenas.
A conciliação bancária consiste na comparação entre o saldo da conta contábil de disponibilidades e o saldo informado pelo extrato bancário, com o objetivo de identificar e explicar eventuais diferenças, como os cheques emitidos ainda não compensados e os depósitos em trânsito.
Certo
Errado
Ao elaborar a sua Demonstração do Valor Adicionado, de acordo com a NBC TG 09 (R1) – DEMONSTRAÇÃO DO VALOR ADICIONADO, a Cia X apresentou saldo negativo em “Outras Receitas”.
Uma possível causa para o saldo estar negativo, de acordo com a norma, pode ser o reconhecimento de
abatimentos sobre vendas.
prejuízo em empresa controlada.
distribuição do resultado do período.
despesa para constituição de provisão.
ajuste negativo no valor realizável líquido de estoque.
Sobre os elementos do patrimônio de uma entidade estudados na Contabilidade Geral, leia as afirmações que seguem e marque a opção correta.
I. O Ativo Não Circulante compreende os bens e direitos que serão realizados após o final de 12 meses contados da data do encerramento do balancete mensal.
II. O grupo de Investimento contempla os gastos com ativos, sem intenção de venda, que são desnecessários à manutenção das atividades da entidade.
III. O grupo do Imobilizado contempla os gastos com bens corpóreos e que são necessários à manutenção das atividades da entidade.
IV.As despesas antecipadas são gastos ativados em obediência ao princípio da competência e, por esta razão, classificam-se necessariamente no Ativo Circulante.
Apenas afirmação I está correta.
Apenas afirmações I e IV estão corretas.
Apenas afirmações II e III estão corretas.
Apenas afirmações II, III e IV estão corretas.
A análise das demonstrações contábeis é uma ferramenta essencial para avaliar o desempenho econômico-financeiro das entidades. Entre as técnicas mais utilizadas, estão a análise vertical e a análise horizontal. Quanto a esses tipos de análise, assinale a alternativa correta.
A análise vertical tem como principal objetivo comparar valores de diferentes exercícios sociais, identificando variações percentuais ao longo do tempo.
A análise horizontal consiste em calcular a participação percentual de cada conta em relação a um valor base dentro da mesma demonstração contábil.
A análise vertical permite identificar a evolução histórica das contas patrimoniais e de resultado ao longo de vários períodos.
A análise horizontal avalia a variação absoluta e percentual das contas entre períodos distintos, permitindo identificar tendências de crescimento ou redução.
Tanto a análise vertical quanto a horizontal utilizam valores absolutos, sem aplicação de percentuais.
As sociedades seguradoras, resseguradoras, de capitalização e entidades abertas de previdência complementar são estruturadas sob a forma de sociedades por ações, conforme exigência legal para operar sob supervisão da SUSEP.
Nesse contexto, são aplicáveis as disposições da Lei nº 6.404/1976, especialmente no que se refere à forma de constituição, governança, demonstrações contábeis e publicidade de informações relevantes.
Considerando os dispositivos da Lei nº 6.404/1976 e suas atualizações, assinale a afirmativa correta quanto à aplicação dessa norma às entidades supervisionadas pela SUSEP.
As sociedades seguradoras podem ser constituídas sob qualquer forma societária prevista no Código Civil, desde que possuam conselho fiscal independente.
As sociedades supervisionadas pela SUSEP devem observar, obrigatoriamente, as regras de elaboração das demonstrações contábeis previstas na Lei das Sociedades por Ações, incluindo notas explicativas, relatório da administração e parecer dos auditores independentes.
O capital social das sociedades seguradoras pode ser integralizado exclusivamente com bens móveis e imóveis, desde que avaliados por perito da SUSEP.
A Lei nº 6.404/1976 autoriza que sociedades seguradoras operem com capital fechado, isentando-as da obrigação de publicar suas demonstrações financeiras.
As companhias seguradoras estão dispensadas da constituição de reserva legal, devendo seguir apenas as determinações da SUSEP quanto ao patrimônio líquido ajustado.
Escriturar é registrar, e esses registros podem ser feitos em livros próprios. Entre os livros contábeis, destacam-se o diário, o razão e o caixa, que são os mais utilizados, sendo o diário obrigatório e o razão um livro auxiliar também exigido pela legislação. Sobre os livros contábeis, assinale CORRETAMENTE:
O livro Razão é dispensável e nunca utilizado legalmente.
O livro Caixa é obrigatório em todas as entidades.
Nenhum livro contábil possui obrigatoriedade ou formalidades legais fixas.
O livro Diário é obrigatório pela legislação comercial brasileira.
A sociedade seguradora Horizonte Brasil S.A., supervisionada pela SUSEP, iniciou um processo de revisão interna de seus procedimentos contábeis após auditoria independente apontar inconsistências na classificação de determinadas receitas e despesas técnicas.
Durante a revisão, a equipe contábil identificou que parte das receitas de prêmios vinha sendo reconhecida integralmente no momento da emissão da apólice, sem a adequada apropriação ao longo do período de vigência do risco, bem como algumas despesas diretamente relacionadas à contratação vinham sendo registradas como despesas administrativas genéricas.
A diretoria questionou qual seria o tratamento adequado à luz do Manual de Práticas e Procedimentos Contábeis do Mercado Segurador (SUSEP, 2022).
Considerando as disposições do referido Manual, a orientação contábil correta é a de que
as receitas de prêmios devem ser reconhecidas proporcionalmente à vigência do risco, e as despesas relacionadas à contratação devem observar a classificação técnica.
as receitas de prêmios podem ser reconhecidas integralmente no momento da emissão da apólice, desde que o prêmio esteja devidamente faturado e registrado na contabilidade.
as despesas relacionadas à contratação podem ser classificadas como sendo administrativas, desde que não comprometam o resultado técnico final do exercício vigente.
a apropriação das receitas de prêmios ao longo do período de risco é facultativa, podendo a companhia optar por reconhecer integralmente no início ou no fim da vigência.
o reconhecimento das receitas e despesas técnicas pode seguir critérios internos, independentemente da padronização da SUSEP, desde que seja divulgado em nota explicativa.
O CPC 25 determina que uma provisão seja reconhecida: quando a entidade possui obrigação presente, legal ou não formalizada, decorrente de evento passado; quando é provável que haja saída de recursos para liquidá‑la; e quando o valor pode ser estimado com confiabilidade.
Certo
Errado
Em 2025, a Cia X efetuou um aumento em seu capital social de R$ 40.000,00, mediante a capitalização de lucros. Foi observado que, no ano, não houve modificação do número de ações da companhia.
De acordo com a Lei nº 6.404/76 e alterações, é correto constatar que
as ações da Cia X são sem valor nominal.
a Cia X não possui acionistas minoritários.
a Cia X apresenta risco de descontinuidade operacional.
o aumento no capital foi realizado por seu acionista controlador.
o aumento no capital social foi considerado de montante irrelevante.



