







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A escrituração de livros e impressos específicos é uma atividade essencial para a transparência contábil. Sobre o tema, a finalidade da escrituração é:
Garantir que os registros contábeis sejam feitos de forma cronológica e sistemática, correspondendo fielmente aos documentos originais que comprovam cada operação.
Permitir que registros sejam feitos apenas quando solicitados por órgãos de controle externo.
Autorizar que registros sejam ajustados conforme conveniência administrativa, sem necessidade de comprovação documental.
Substituir relatórios financeiros, dispensando a elaboração de balanços anuais.
O balancete de verificação é um demonstrativo contábil elaborado periodicamente para:
Apresentar os lucros mensais e os dividendos distribuídos aos sócios recentemente.
Divulgar publicamente o balanço anual para fins de auditoria legal obrigatória.
Verificar se as somas dos débitos e créditos estão em equilíbrio.
Demonstrar a distribuição do resultado entre reservas e dividendos futuros aproximados.
Uma empresa S.A. apresentou, em 31/12/2025, ativos fiscais diferidos decorrentes de prejuízos fiscais, bases negativas de contribuição social e diferenças temporárias dedutíveis, totalizando R$ 6.669.000,00 nas demonstrações individuais e R$ 7.121.000,00 nas demonstrações consolidadas.
Conforme divulgado em nota explicativa, a realização desses ativos depende da geração futura de lucros tributáveis suficientes para permitir a compensação dos prejuízos fiscais e das bases negativas, bem como da reversão das diferenças temporárias dedutíveis. A administração elaborou projeções de resultados tributáveis futuros que suportam o reconhecimento desses ativos fiscais diferidos.
O auditor independente incluiu, em seu relatório, parágrafo chamando a atenção para a nota explicativa, destacando a existência de incerteza relacionada ao prazo de realização dos ativos fiscais diferidos, mas afirmando que sua opinião não está ressalvada em relação a esse assunto.
Considerando as informações apresentadas e os preceitos da NBC TG 32 (R4) – TRIBUTOS SOBRE O LUCRO, conclui-se que
a existência de prejuízos fiscais acumulados impede o reconhecimento de ativos fiscais diferidos, devendo tais valores ser reconhecidos somente quando ocorrer efetivamente lucro tributável suficiente para sua compensação.
a entidade deve reconhecer ativo fiscal diferido decorrente de prejuízos fiscais, somente quando for provável a existência de lucro tributável futuro suficiente para sua compensação.
os ativos fiscais diferidos decorrentes de prejuízos fiscais podem ser reconhecidos com base em estimativas de lucros tributáveis futuros elaboradas pela administração, independente da avaliação de probabilidade de realização.
a inclusão de parágrafo, chamando a atenção no relatório do auditor, indica discordância quanto ao reconhecimento do ativo fiscal diferido e implica modificação na opinião de auditoria.
Uma pessoa jurídica tributada com base no lucro real, submetida ao regime não cumulativo, pretende apurar corretamente os valores de PIS e COFINS incidentes sobre a receita, bem como utilizar créditos permitidos sobre estoque existente no início do regime.
À luz da legislação vigente, assinale a alternativa correta sobre as alíquotas aplicáveis e o aproveitamento de créditos relacionados à escrituração fiscal.
No regime não cumulativo, a alíquota do PIS/Pasep é de 0,65%, e a da Cofins é de 3%, podendo a pessoa jurídica apropriar créditos apenas sobre despesas financeiras.
É vedada a utilização de créditos sobre estoque inicial quando do enquadramento no regime não cumulativo, pois esses valores não se relacionam com a receita do período.
As empresas sujeitas ao regime não cumulativo devem aplicar alíquotas fixas de 0,65% (PIS) e 3% (Cofins), independentemente da forma de apuração do lucro.
A legislação autoriza créditos apenas para insumos adquiridos após o início do regime não cumulativo, vedando qualquer aproveitamento sobre estoque existente.
A legislação estabelece alíquotas de 1,65% para o PIS e 7,6% para a COFINS no regime não cumulativo, permitindo crédito sobre o estoque inicial, desde que comprovado por documentação hábil e devidamente escriturado.
Em 31/12/2025, a companhia SC tinha no seu ativo imobilizado um bem registrado por R$ 100.000 (valor contábil). Ao realizar o teste de recuperabilidade do bem (teste de impairment), a companhia SC avaliou o valor em uso do bem em R$ 90.000, enquanto o valor justo líquido de despesas de vendas era de R$ 120.000.
Nesse caso, a companhia SC deve reconhecer na Demonstração do Resultado do Exercício de 2025, como despesa com a perda de recuperabilidade do bem, o valor de:
R$ 0,00.
R$ 10.000,00.
R$ 20.000,00.
R$ 30.000,00.
R$ 90.000,00.
O valor, em reais, dos produtos acabados no período é de:
591.000
991.000
391.000
1.091.000
891.000
A escrituração contábil é composta por elementos essenciais que estruturam os lançamentos. Assinale a alternativa que apresenta, correta e respectivamente, os elementos obrigatórios de um lançamento contábil:
data, débito, crédito, histórico e valor.
data, débito, crédito, assinatura e valor.
data, débito, crédito, histórico e conta contábil.
competência, débito, crédito, histórico e valor.
Uma entidade efetua a compra de um veículo para uso operacional no valor de R$ 80.000,00, realizando o pagamento de 50% à vista, por meio de transferência bancária, e financiando o saldo restante em 24 parcelas mensais. Sob a ótica das variações patrimoniais, essa operação representa um fato contábil:
Permutativo.
Modificativo aumentativo.
Modificativo diminutivo.
Misto (ou composto).
O método das partidas dobradas determina que cada lançamento contábil:
Possa ser feito apenas com um débito sem contrapartida necessária.
Tenha um débito e um crédito de igual valor correspondente.
Resulte em aumento de receitas sem alterar o patrimônio líquido.
Registre créditos múltiplos para cada débito sem compensação financeira real.
Uma entidade trabalha com dados relacionados a eleições no Brasil, de modo que apresenta lucro em anos de eleições e prejuízo em anos em que não há eleições.
Desse modo, em 2024, a entidade segregou uma parcela dos lucros, correspondente às perdas esperadas em 2025, por meio da constituição da seguinte reserva, em seu patrimônio líquido:
legal.
estatutária.
para contingências.
de lucros a realizar.
de lucros para expansão.
Com base nos dados fornecidos, assinale a alternativa que apresenta o CORRETO valor da Receita Líquida de Vendas no mês de março/2025.
R$ 65.475,00.
R$ 80.350,00.
R$ 62.750,00.
R$ 72.750,00.
R$ 74.400,00.
Sobre as demonstrações contábeis aplicadas ao setor público, analise as afirmativas:
I – O resultado orçamentário do Balanço Orçamentário integra diretamente o resultado patrimonial da Demonstração das Variações Patrimoniais e deve coincidir com ele depois dos ajustes extraorçamentários.
II – A Demonstração das Variações Patrimoniais evidencia alterações resultantes ou independentes da execução orçamentária e apresenta o resultado patrimonial do exercício.
III – O quadro principal do Balanço Patrimonial classifica ativos e passivos como financeiros e permanentes, enquanto a divisão entre circulante e não circulante fica restrita às notas.
IV – O Balanço Patrimonial pode apresentar o quadro principal por circulante e não circulante e, em quadro próprio, a classificação financeira e permanente exigida pela legislação.
V – A Demonstração das Mutações do Patrimônio Líquido, quando aplicável, evidencia alterações patrimoniais que não se resumem ao resultado apurado no período.
Estão corretas, apenas, as afirmativas:
II, IV e V.
I, II e IV.
I, III e V.
II, III e IV.
I, IV e V.
No pagamento de um serviço prestado por uma pessoa jurídica, o município retém o Imposto de Renda Retido na Fonte (IRRF) e contribuições sociais federais.
Considerando os enfoques orçamentário e patrimonial, assinale a alternativa correta.
A despesa é liquidada pelo valor líquido, enquanto o IRRF e as contribuições formam receitas orçamentárias municipais reconhecidas no momento das retenções efetuadas.
A despesa é liquidada pelo valor bruto, enquanto o IRRF e as contribuições formam passivos extraorçamentários quitados segundo a destinação de cada tributo.
O IRRF reduz a despesa orçamentária e as contribuições reduzem a variação patrimonial diminutiva, pois as retenções diminuem o valor líquido devido ao prestador.
O IRRF forma passivo perante a União, enquanto as contribuições são reconhecidas como receita municipal e financiam parte do pagamento líquido ao prestador.
A despesa permanece pelo valor bruto, o IRRF constitui receita orçamentária municipal e as contribuições formam passivos destinados ao recolhimento à União.
Sobre a Demonstração dos Fluxos de Caixa, analise as afirmativas:
I – Transações de investimento e financiamento que alteram ativos e passivos, mas dispensam caixa, ficam fora dos fluxos e recebem divulgação quando materiais.
II – Movimentos entre caixa e equivalentes de caixa ficam fora dos fluxos operacionais, de investimento e de financiamento, pois integram a gestão de disponibilidades.
III – A depreciação representa saída operacional no método direto, enquanto no método indireto integra a conciliação entre o resultado e o caixa gerado pelas operações.
IV – A demonstração separa fluxos operacionais, de investimento e de financiamento e permite conciliar a variação das disponibilidades com os saldos apresentados.
V – A receita orçamentária arrecadada corresponde integralmente ao fluxo operacional, pois a classificação orçamentária determina a natureza financeira do ingresso.
Estão corretas, apenas, as afirmativas:
I, III e V.
I, II e IV.
II, III e IV.
I, IV e V.
II, IV e V.
Depois da data das demonstrações e antes da autorização para emissão, uma decisão judicial fixa o valor de uma ação existente no encerramento com base em fatos já disponíveis. Um devedor entra em insolvência após apresentar grave deterioração financeira na data-base. Uma enchente posterior danifica instalações que estavam íntegras no encerramento.
A contabilização correta consiste em:
manter os saldos da ação e do crédito, reconhecer a enchente na data-base e divulgar os três fatos como eventos conhecidos antes da emissão.
ajustar a obrigação, a perda do crédito e o dano da enchente, pois os três eventos foram conhecidos antes da autorização das demonstrações.
ajustar a obrigação e a perda do crédito, manter o dano fora da data-base e divulgar a enchente quando ela for material.
divulgar a obrigação e a insolvência, reconhecer o dano da enchente na data-base e revisar os três efeitos depois da autorização para emissão.
manter a obrigação pela estimativa anterior, ajustar o crédito pelo recebimento esperado e reconhecer a enchente pelo custo de reposição apurado antes da emissão.
Sobre as características qualitativas da informação financeira útil e a restrição de custo, conforme as disposições do CPC 00 (R2) – Estrutura Conceitual, analise as assertivas abaixo:
I. Em determinados casos, pode ser necessário encontrar um ponto de equilíbrio (trade-off) entre as características qualitativas fundamentais para atingir o objetivo do relatório financeiro, sendo a importância relativa de cada situação dependente do exercício de julgamento profissional.
II. A restrição de custo é considerada uma característica qualitativa de melhoria que obriga a entidade a excluir informações sobre fenômenos econômicos complexos sempre que a sua compreensão exigir o auxílio de consultores especializados.
III. A materialidade é uma característica de melhoria que permite especificar um limite quantitativo uniforme e obrigatório para todas as entidades, independentemente da natureza ou da magnitude dos itens aos quais as informações se referem.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Leia os dados propostos no quadro a seguir.
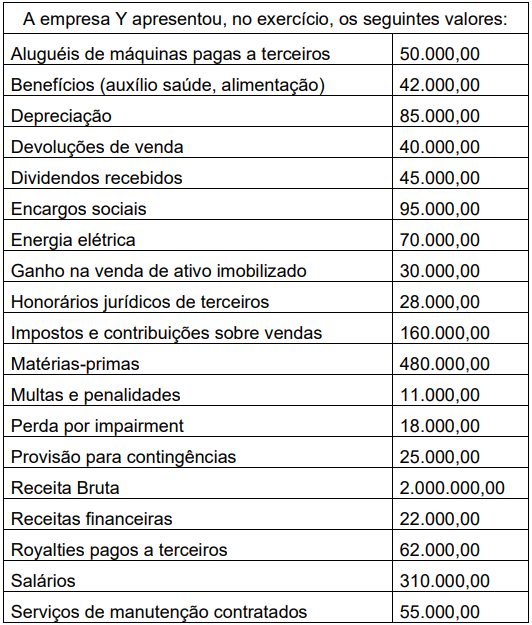
Diante do exposto no exercício, qual deve ser o valor adicionado líquido a distribuir?
1.278.000,00.
1.263.000,00.
1.103.000,00.
1.041.000,00.
Os Pronunciamentos Contábeis (CPCs) têm como finalidade harmonizar as normas contábeis brasileiras aos padrões internacionais de contabilidade. Sobre esse tema, assinale a alternativa correta.
Os Pronunciamentos Contábeis (CPCs) têm como objetivo padronizar os procedimentos contábeis e promover a convergência das normas brasileiras às normas internacionais de contabilidade.
Os Pronunciamentos Contábeis são elaborados exclusivamente pela Comissão de Valores Mobiliários (CVM), sem participação de outras entidades.
Os Pronunciamentos Contábeis são aplicáveis apenas às sociedades anônimas de capital aberto, sendo facultativos para as demais entidades.
Os CPCs substituíram integralmente a Lei nº 6.404/1976, que deixou de disciplinar a elaboração das demonstrações contábeis.
Os Pronunciamentos Contábeis tratam exclusivamente da contabilidade pública, não sendo aplicáveis às empresas privadas.
A empresa Comercial Delta Ltda. apresentou os seguintes indicadores:
Assinale a alternativa correta.
O ciclo operacional da empresa é de 75 dias.
O ciclo financeiro da empresa é de 75 dias.
O ciclo financeiro da empresa é de 70 dias.
O ciclo operacional corresponde à soma do PMRV com o PMPC.
O ciclo financeiro corresponde à soma do PMRE com o PMPC.
Uma pessoa jurídica atua no ramo da prestação de serviços e realizou as seguintes operações ao longo do mês de junho de 2026:
- Recebimento de serviços prestados no mês anterior, valor de R$ 30.000,00.
- Prestação de serviços no mês, com recebimento a vista: R$ 20.000,00.
- Pagamento de imposto sobre serviços prestados no mês anterior, valor de R$ 4.000,00.
- Apropriação (registro) do imposto sobre os serviços prestados no mês, valor de R$ 3.000,00, que será pago no mês seguinte.
- Valor da folha de pagamento, com pagamento previsto para o mês seguinte, valor de R$ 10.000,00.
- Compra (aquisição) de estoque de materiais para utilização futura na prestação dos serviços, com pagamento a prazo, no valor de R$ 2.000,00.
Com base nas informações apresentadas, o resultado do mês de junho de 2026 (lucro ou prejuízo) foi de:
Lucro de R$ 7.000,00.
Lucro de R$ 16.000,00.
Lucro de R$ 22.000,00.
Lucro de R$ 31.000,00.
Lucro de R$ 33.000,00.



