








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No Balanço Patrimonial, as contas do Ativo deverão ser dispostas:
Em ordem crescente de exigibilidade.
Em ordem decrescente de grau de liquidez dos elementos nelas registrados.
Em ordem aleatória, variando de acordo com os elementos nelas registrados.
Em ordem crescente de grau de liquidez dos elementos nelas registrados.
Sobre as Normas Brasileiras de Contabilidade, em relação aos ativos intangíveis, analisar os itens abaixo:
I. Um ativo satisfaz o critério de identificação, em termos de definição de um ativo intangível, quando resultar de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
II. O ágio derivado da expectativa de rentabilidade futura (goodwill), gerado internamente, deve ser reconhecido como ativo intangível.
III. Marcas, títulos de publicações, listas de clientes e outros itens similares, gerados internamente, não devem ser reconhecidos como ativos intangíveis.
Está(ão) CORRETO(S):
Somente o item I.
Somente o item II.
Somente os itens I e III.
Todos os itens.
Uma entidade adquiriu um ativo intangível pelo valor de R$ 45.000.000,00 em 02 de janeiro de 2020 O referido ativo intangível apresenta características que permitem identificá-lo como de vida útil indefinida. Em 31 de dezembro de 2021, a empresa reconheceu uma perda por desvalorização para esse ativo, no valor de R$ 4.000.000,00.
No final de 2022, para fins de elaboração das demonstrações contábeis, a entidade novamente realizou o teste de recuperabilidade e obteve, para o ativo intangível, os seguintes valores:
• Valor em uso do ativo = R$ 43.000.000,00
• Valor justo líquido das despesas de venda do ativo = R$ 39.000.000,00
Tendo em vista que, no ano de 2022, o ativo intangível não sofreu alteração no seu valor contábil e que, em 31 de dezembro de 2022, ainda continua com características de vida útil indefinida, nas demonstrações contábeis de 2022, a empresa deverá
manter o valor contábil do ativo intangível de R$ 41.000.000,00.
reconhecer uma reversão da perda por desvalorização do ativo intangível de R$ 2.000.000,00.
reconhecer uma perda por desvalorização do ativo intangível de R$ 2.000.000,00.
reconhecer uma perda por desvalorização do ativo intangível de R$ 6.000.000,00.
Assinale a alternativa que contém um exemplo de ativo público
As praias e rios de determinado município, utilizados para recreação popular.
Equipamentos médicos comprados via licitação e utilizados por hospitais pertencentes à rede SUS.
Fundo de Participação dos Municípios (FPM).
As entidades do terceiro setor, que recebem recursos públicos para executar políticas sociais.
Em relação à classificação entre Circulante e Não Circulante, analise as assertivas a seguir:
I. O ativo deve ser classificado como circulante quando se espera que seja realizado ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
II. O ativo deve ser classificado como circulante quando se espera que seja realizado até doze meses após a data do balanço.
III. O passivo deve ser classificado como circulante quando se espera que seja liquidado durante o ciclo operacional normal da entidade.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Analise as afirmativas a seguir:
I. O ativo é a parte positiva do patrimônio e compreende os bens e direitos da entidade e aparece no lado esquerdo do balanço.
II. O ativo indica aplicação de capitais, o passivo indica origem dos recursos ingressados na entidade.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é a falsa.
As duas afirmativas são falsas.
A LUFABI S.A assinou, em 05.07.2022, um contrato que lhe garante o direito de explorar um espaço em uma praça de alimentação de um centro de convenções municipal. No contrato, está previsto que a LUFABI poderá utilizar o espaço por 10 (dez) anos, sem direito à prorrogação, por um valor total de R$ 1.150.000,00. O Contador da LUFABI S.A deverá reconhecer o espaço como:
ativo de direito de uso.
ativo imobilizado.
ativo intangível de vida útil indefinida.
ajuste de avaliação patrimonial.
propriedade para investimento.
Em 01/01/2023, uma pizzaria adquiriu, a prazo, uma moto para utilizar em seus negócios. Na data, também pagou à vista o seguro antecipado de dois anos da moto.
Assinale a opção que indica os grupos do ativo que aumentaram.
Circulante e Imobilizado, apenas.
Circulante e Realizável a Longo Prazo, apenas.
Realizável a Longo Prazo e Imobilizado, apenas.
Circulante, Realizável a Longo Prazo e Imobilizado, apenas.
Os elementos do ativo, no Balanço Patrimonial, devem ser avaliados de acordo com alguns critérios, de modo a garantir que as obrigações, os encargos e os riscos, conhecidos ou calculáveis, inclusive o imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço.
Certo
Errado
Os ativos devem ser segregados em circulantes e não circulantes, sendo estes últimos compostos por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
Certo
Errado
O ativo circulante de uma empresa era, ao final de um determinado exercício, de R$ 1.000.000,00. Essa empresa adquiriu um terreno no valor de R$ 300.000,00, sendo R$ 100.000,00 tirados do caixa da empresa, R$ 100.000,00 em empréstimos que deverão ser pagos em 12 prestações mensais e R$ 100.000,00 obtidos da receita de venda de outro imóvel. Qual será o valor do ativo circulante após essas operações?
R$ 1.000.000,00.
R$ 1.200.000,00.
R$ 1.300.000,00.
R$ 900.000,00.
R$ 1.100.000,00.
Assinalar a alternativa que apresenta exemplos de contas que representam origem de recurso:
Adiantamento a Fornecedor e Juros Passivos.
Receita de Vendas e Clientes.
Adiantamento de Clientes e Fornecedores.
Juros ativos e Clientes.
As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte se referem ao(s)
ativo realizável a longo prazo.
ativo circulante.
investimentos.
intangível.
ativo imobilizado.
Os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido. Estes são definidos como segue:
- Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade;
- Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos;
- Patrimônio Líquido é a participação residual nos ativos da entidade depois de deduzidos todos os seus passivos.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG EC - DE 21 DE NOVEMBRO DE 2019).
Considerando o trecho acima, avalie as seguintes afirmações:
I. A entidade geralmente emprega os seus ativos na produção de bens ou na prestação de serviços capazes de satisfazer os desejos e as necessidades dos consumidores. Tendo em vista que esses bens ou serviços podem satisfazer esses desejos ou necessidades, os consumidores se predispõem a pagar por eles e a contribuir assim para o capital de giro da entidade.
II. Uma característica essencial para a existência de passivo é que a entidade tenha uma obrigação presente. Uma obrigação é um dever ou responsabilidade de agir ou não de desempenhar uma dada tarefa de certa maneira. As obrigações podem ser legalmente exigíveis em consequência de contrato ou de exigências estatutárias.
III. Passivos resultam de transações ou outros eventos passados. Assim, por exemplo, a aquisição de bens e o uso de serviços dão origem a contas a pagar (a não ser que pagos adiantadamente ou na entrega) e o recebimento de empréstimo bancário resulta na obrigação de honrá-lo no vencimento. A entidade também pode ter a necessidade de reconhecer como passivo os futuros abatimentos baseados no volume das compras anuais dos clientes. Nesse caso, a venda de bens no passado é a transação que dá origem ao passivo.
IV. O montante pelo qual o patrimônio líquido é apresentado no balanço patrimonial depende da mensuração dos ativos e passivos. Normalmente, o montante agregado do patrimônio líquido somente por coincidência corresponde ao valor de mercado agregado das ações da entidade ou da soma que poderia ser obtida pela venda dos seus ativos líquidos numa base de item-por-item, ou da entidade como um todo, tomando por base a premissa da continuidade (going concern basis).
Assinale a alternativa que contenha APENAS as afirmações CORRETAS.
I e II.
II e III.
III e IV.
I e III.
II e IV.
Uma entidade apresentou, no final de 2022, o seu Balancete de Verificação com os saldos nas contas contábeis representados na tabela a seguir.
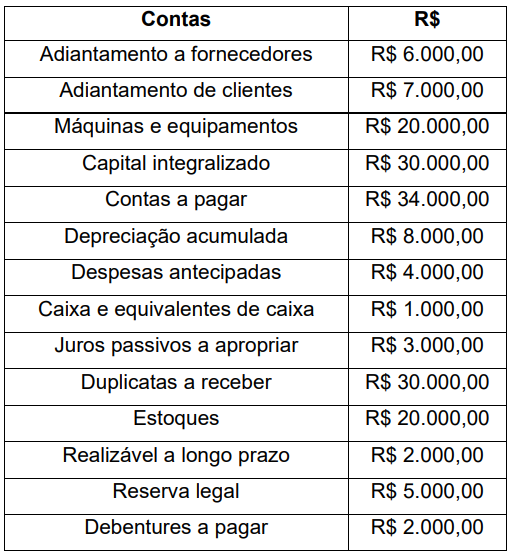
A partir do balancete apresentado, o valor do ativo apurado é de
R$ 69.000,00.
R$ 71.000,00.
R$ 75.000,00.
R$ 76.000,00.
A NBC TSP Estrutura Conceitual apresenta a definição de Ativo como um recurso controlado no presente pela entidade como resultado de evento passado. Sobre esse conceito, é correto afirmar que:
A forma física é uma condição necessária para um recurso ser considerado como um Ativo.
Recurso é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
O potencial de serviços ou a capacidade de gerar benefícios econômicos sempre surgem diretamente do próprio recurso.
Os benefícios econômicos correspondem à capacidade de prestar serviços que contribuam para alcançar os objetivos da entidade.
O potencial de serviços corresponde a entradas de caixa ou a reduções das saídas de caixa.
De acordo com a NBC TG - Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, é correto afirmar que Ativo:
é um bem material ou não, controlado no presente pela entidade como resultado de eventos passados, presentes ou futuros.
é um recurso financeiro do qual a entidade detenha a posse no presente, ou irá deter no futuro, e que decorra de eventos passados ou presentes.
é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
é um bem material controlado no presente pela entidade como resultado de eventos passados ou futuros.
é um recurso monetário passado de cuja entidade tenha a propriedade legal, como resultado de eventos passados.
As demonstrações contábeis, conforme dispõe a Norma Brasileira de Contabilidade (NBC) TSP 11/2018, devem ser apresentadas para assegurar a comparabilidade, tanto com as demonstrações contábeis de períodos anteriores da mesma entidade, quanto com as de outras entidades. Acerca do apresentado na referida norma, é correto afirmar que:
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
Regime de caixa é o regime contábil segundo o qual transações e outros eventos são reconhecidos quando ocorrem.
Passivo é uma obrigação presente, derivada de evento futuro, cuja extinção deva resultar na saída de recursos da entidade.
Patrimônio líquido corresponde à participação residual nos ativos da entidade após deduzir seus passivos circulantes.
Receita corresponde a aumentos na situação patrimonial líquida da entidade oriundos de contribuições dos proprietários.
Tendo-se como base a Lei 6.404/76 e suas alterações posteriores e o Manual de Contabilidade Societária, a conta do ativo está corretamente indicada em
adiantamento de clientes.
adiantamento a fornecedores.
empréstimo de controladas.
credores por financiamento.
adiantamento de contratos de câmbio.
A contabilidade salvaguarda o patrimônio de uma entidade. A classificação das contas contábeis é essencial para que as informações sejam registradas fidedignamente, sendo meio para tomadas de decisões e garantindo a continuidade da empresa. Assinale a alternativa INCORRETA sobre esse assunto.
No ativo circulante, as contas contábeis estão registradas em ordem crescente do grau de liquidez.
A conta adiantamento de fornecedores compõe o ativo circulante por se tratar de direito de recebimento do serviço e/ou mercadoria, visto que o pagamento já foi efetivado ao fornecedor.
Em imobilizado, estão registrados os bens móveis e imóveis e as respectivas depreciações.
O adiantamento a clientes está localizado no passivo circulante.
O capital social e as reservas de capital compõem o patrimônio líquido.



