







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas patrimoniais, Veículos, Marcas e Patentes, Obras de Arte, Adiantamento de Clientes e Adiantamento para Fornecedor são classificadas no Balanço Patrimonial, respectivamente, como:
Imobilizado, Intangível, Investimentos, Passivo Circulante, Ativo Circulante.
Ativo Circulante, Investimentos, Imobilizado, Passivo não Circulante, Ativo Circulante.
Imobilizado, Intangível, Investimentos, Ativo Circulante, Passivo Circulante.
Imobilizado, Investimentos, Investimentos, Ativo não Circulante, Passivo Circulante.
Investimentos, Intangível, Ativo não Circulante, Passivo Circulante, Ativo não Circulante.
Nas Sociedades por Ações, no balanço Patrimonial, as contas são classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. As contas do ativo são apresentadas do lado esquerdo e as contas do passivo do lado direito. Elas são classificadas em ordem decrescente do grau de liquidez dos elementos patrimoniais que representam, isto é, de acordo com a rapidez com que podem ser convertidas em dinheiro. Os itens de maior liquidez aparecem em primeiro lugar; já os de menor liquidez aparecem em último lugar.
BALANÇO PATRIMONIAL | |
ATIVO | PASSIVO |
CIRCULANTE | CIRCULANTE |
Disponibilidades | Fornecedores |
Créditos | Obrigações Trabalhistas |
Provisão para Créditos Duvidosos | Obrigações Tributárias |
Estoques | |
NÃO CIRCULANTE | NÃO CIRCULANTE |
Realizável a Longo Prazo | Exigível a Longo Prazo |
Investimentos | Financiamento p/ aquis. de imóveis |
Imobilizado | |
Intangível | PATRIMÔNIO LÍQUIDO |
Prejuízos acumulados | Capital Social |
Reservas de Capital | |
Ajustes de Aval. Patrimonial | |
Reserva de Lucros | |
TOTAL DO ATIVO | TOTAL DO PASSIVO |
Considerando o modelo de Balanço Patrimonial apresentado, em qual grupo de contas há uma conta classificada erroneamente?
Ativo Circulante.
Ativo Não Circulante.
Passivo Circulante.
Passivo Não Circulante.
Patrimônio Líquido.
As informações a seguir são de Ativo e Passivo de Instituições Financeiras em moeda local.
Qual é o valor total respectivamente para Ativo e Passivo?
Caixa e Equivalentes de Caixa R$ 2.578,00.
Operações Contratadas a Liquidar R$ 2.736,00.
Depósitos de Instituições Financeiras R$ 5.254,00.
Compromisso de Revenda R$ 3.840,00.
Compromisso de Recompra R$ 66.101,00.
Títulos Públicos Federais R$ 21.836,00.
Obrigações com o Governo Federal R$ 11.250,00.
Créditos com o Governo Federal R$ 1.097,00.
Créditos a Pagar R$ 9.148,00.
Créditos a Receber R$ 16.180,00.
Depósitos de Organismos Financeiros Internacionais R$ 19.780,00.
Bens Móveis e Imóveis R$ 6.850,00.
R$ 6.418,00 e R$ 28.928,00.
R$ 45.531,00 e R$ 114.269,00.
R$ 52.381,00 e R$ 114.269,00.
R$ 72.161,00 e R$ 94.489,00.
R$ 57.635,00 e R$ 109.015,00.
Na instituição vendedora ou cedente, para o registro contábil da venda ou da transferência de ativos financeiros classificada na categoria operações com retenção substancial dos riscos e benefícios, devem ser observados os seguintes procedimentos: (Res 3533 art. 5º).
Qual(is) procedimento(s) deve(m) ser(em) observado(s)?
I - o ativo financeiro objeto da venda ou da transferência deve permanecer, na sua totalidade, registrado no ativo.
II - os valores recebidos na operação devem ser registrados no ativo tendo como contrapartida passivo referente à obrigação assumida.
III - as receitas e as despesas devem ser apropriadas de forma segregada ao resultado do período pelo prazo remanescente da operação, no mínimo mensalmente.
IV - o ativo financeiro objeto da venda ou da transferência deve permanecer, na sua parcialidade, registrado no ativo.
Assinale a alternativa correta:
Apenas a afirmativa I.
Apenas as afirmativas I e II.
Apenas as afirmativas I, II e IV.
Apenas as afirmativas I, II e III.
Apenas a afirmativa IV.
Dois amigos se unem e compõem uma empresa com o capital subscrito de R$ 200.000,00 , sendo que um entregou à sociedade um veículo avaliado em R$ 30.000,00 e o outro aportou R$ 140.000,00 em dinheiro. Assim, a sociedade terá seu balaço original da seguinte maneira:
ATIVO | PASSIVO | |
Caixa 140.000,00 Veículo 30.000,00 | Capital 200.000,00 (-)a integralizar -30.000,00 | |
170.000,00 | 170.000,00 |
ATIVO | PASSIVO | |
Caixa 200.000,00 Veículo -30.000,00 | Capital 140.000,00 (-)a integralizar 30.000,00 | |
170.000,00 | 170.000,00 |
ATIVO | PASSIVO | |
Banco 140.000,00 Veículo 30.000,00 | Capital 140.000,00 (-) contas a receber 30.000,00 | |
170.000,00 | 170.000,00 |
ATIVO | PASSIVO | |
Banco 140.000,00 Veículo 30.000,00 | Patrimônio Líquido 140.000,00 (-) sócios 30.000,00 | |
170.000,00 | 170.000,00 |
ATIVO | PASSIVO | |
Banco 140.000,00 Veículo 30.000,00 | Patrimônio líquido 140.000,00 (-)Perdas e danos 30.000,00 | |
170.000,00 | 170.000,00 |
No final do exercício, em 31 de dezembro daquele ano, deveria constar, no ativo circulante (AC) do balanço patrimonial da empresa, a conta “Títulos a Receber” com saldo de:
R$ 600,00
R$ 1.800,00
R$ 3.000,00
R$ 3.600,00
R$ 4.800,00
Assinale a alternativa INCORRETA sobre o Ativo.
Ativo é o conjunto de bens e direitos de propriedade da empresa.
As contas que fazem parte do ativo representam os ítens positivos do patrimônio.
O ativo representa os itens que proporcionam ganho para a empresa.
O estoque faz parte do ativo e significa bens de propriedade da empresa.
O empregado é um bem na empresa. Dessa forma, é classificado no ativo.
Considere as seguintes informações:
− A Cia. Gama produz equipamentos especiais para revenda, cujo prazo de produção é 18 meses.
− A Cia. Beta adquiriu equipamentos para revenda, sendo que o prazo médio de estocagem até a venda é de 90 dias.
− A Cia. Industrial adquiriu equipamentos para utilizá-los em seu processo produtivo.
− A Cia. Alfa adquiriu o direito de usar a marca da Cia. Gama por 10 anos.
Os equipamentos no Balanço Patrimonial da Cia. Gama, da Cia. Beta e da Cia. Industrial e o direito adquirido no Balanço Patrimonial da Cia. Alfa foram classificados, respectivamente, no ativo
circulante, não circulante, não circulante e não circulante.
circulante, circulante, não circulante e não circulante.
não circulante, circulante, não circulante e circulante.
circulante, circulante, não circulante e circulante.
não circulante, circulante, não circulante e não circulante.
A variação do Ativo no final das operações realizadas no Texto 1 é de:
R$ 188.500,00.
R$ 123.500,00.
R$ 145.000,00.
R$ 113.000,00.
R$ 148.500,00.
Durante o ano de 2014 a Cia. 1001 Noites realizou as seguintes aplicações financeiras:
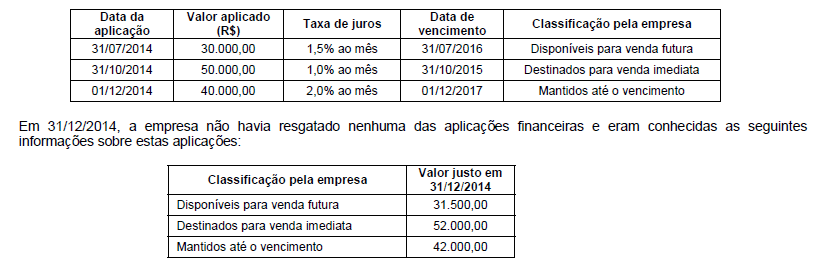
A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,
São consideradas contas do Ativo Intangível:
imóveis.
gastos com pesquisa e desenvolvimento de produto.
adiantamento a clientes.
marcas e patentes.
despesas com luz.
Em relação aos ativos contingentes, assinale a afirmativa correta.
Devem ser evidenciados no ativo circulante da empresa.
Devem ser evidenciados no ativo realizável a longo prazo da empresa.
Podem ser evidenciados no ativo circulante ou realizável a longo prazo, dependendo da expectativa de realização.
Sua existência pode ser confirmada pela ocorrência de eventos futuros que estão sob controle da entidade.
Surgem normalmente de evento não planejado ou não esperado que dão origem à possibilidade de entrada de benefícios econômicos para a entidade.
Supondo que a situação líquida patrimonial de determinada entidade seja nula, assinale a alternativa que apresenta corretamente os componentes patrimoniais.
ativo igual ao passivo
ativo igual à soma do passivo com o patrimônio líquido
soma do ativo com o patrimônio líquido igual ao passivo
ativo igual a zero e patrimônio líquido igual ao passivo
passivo igual a zero e patrimônio líquido igual ao ativo
O ativo realizável a longo prazo e o ativo circulante contêm contas de mesma natureza, salvo algumas exceções. Contudo, no ativo realizável a longo prazo, os prazos de realização esperados situam-se após o término do exercício financeiro subsequente à data do balanço patrimonial. Considerando essas informações, assinale a alternativa que apresenta o tipo de conta que pode constar do ativo circulante, mas não pode constar do ativo realizável a longo prazo.
crédito
estoque
despesa antecipada
disponível
outro valor e bem
Uma entidade é acionada na Justiça por um antigo funcionário, que reclama que teve horas extras não remuneradas. Os advogados da entidade acreditam que há grande probabilidade de a empresa perder a causa. Entretanto, apesar de todos os esforços dispendidos, não conseguiram estimar o valor que devem perder, uma vez que o caso está em primeira instância e o tipo de caso nunca foi julgado em sua cidade.
De acordo com o Pronunciamento Técnico CPC 25, Provisões, Passivos Contingentes e Ativos Contingentes, assinale a opção que indica o procedimento correto da entidade.
Constituir provisão, apenas.
Constituir uma reserva de contingência, apenas.
Divulgar o fato em nota explicativa, apenas.
Constituir provisão e evidenciar o fato em nota explicativa.
Não dar atenção ao fato até que o julgamento aconteça.
Em 01 de janeiro de 2012, um restaurante adquiriu uma moto, no valor de R$ 22.000,00, para otimizar o serviço de entregas.
O restaurante pretendia utilizar a moto durante cinco anos e depois vendê-la por R$ 2.000,00. No momento da compra, o sócio do restaurante estimava que, por meio das entregas, a moto poderia trazer retorno de R$ 4.500,00 (a valor presente) em cada ano de uso.
Em 31 de dezembro de 2012, o restaurante refez suas projeções, estimando que, em cada um dos anos seguintes, os retornos trazidos pela moto seriam de R$ 2.750,00. Além disso, o valor da moto no mercado era de R$ 9.000,00. Após os anos de uso, o restaurante não mais pretendia ter retorno com a moto.
Considerando que, em 31 de dezembro de 2013, não havia indícios de perdas adicionais, o valor contábil da moto era de:
R$ 7.000,00.
R$ 8.250,00.
R$ 11.250,00.
R$ 14.000,00.
R$ 15.250,00.
Os investimentos permanentes compreendem aplicações de recursos que não são classificáveis como ativo circulante e realizável em longo prazo, bem como não possuem vinculação com a atividade operacional da empresa. Dessa forma, não fazem parte desse grupo
as participações permanentes em outras companhias.
as propriedades em construção ou desenvolvidas para futura utilização como propriedade para investimento.
os investimentos de liquidez imediata.
os terrenos mantidos para uso futuro sem definição de sua destinação.
Haverá aumento dos bens da empresa sempre que houver:
remuneração de seus sócios.
contratação de seguro.
pagamento de financiamento.
compra de um veículo.
liquidação de empréstimo de terceiros.
O ingresso de recursos financeiros provenientes da venda da frota de veículos da empresa foi
R$ 13.000,00
R$ 11.000,00
R$ 9.000,00
R$ 5.000,00
R$ 4.000,00
Em 31/12/2013, o balancete da Cia. Rosa apresentava os seguintes saldos (em reais):
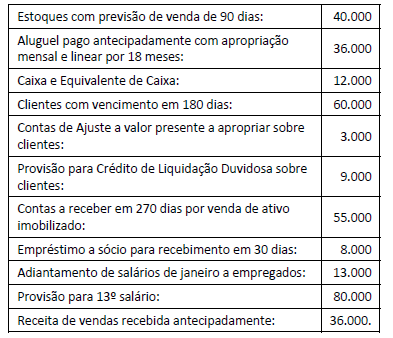
Com base somente nos dados acima, o Ativo Circulante apresentado no Balanço Patrimonial da Cia. Rosa em 31/12/2013 era de



