







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos ativos de uma entidade, assinale a afirmativa correta.
São representados por todos os bens e direitos da entidade.
A mensuração a valor de mercado é proibida.
A entidade deve ter a posse para reconhecê‐los.
Os ativos representam a origem de recursos próprios da entidade.
A entidade deve ter a expectativa de que eles irão trazer benefícios futuros para ela.
Um ativo intangível adquirido com vida útil indefinida (por exemplo, Direito Autoral), é mensurado inicialmente pelo
custo, devendo ser amortizado ao longo da vida útil e estando sujeito ao teste de recuperabilidade de custo (“impairment”) anualmente e sempre que existirem indícios de que o ativo intangível possa ter perdido valor.
custo, não devendo ser amortizado ao longo da vida útil, mas estando sujeito ao teste de recuperabilidade de custo (“impairment”) anualmente e sempre que existirem indícios de que o ativo intangível possa ter perdido valor.
valor justo, devendo ser amortizado ao longo da vida útil e estando sujeito ao teste de recuperabilidade de custo (“impairment”) anualmente e sempre que existirem indícios de que o ativo intangível possa ter perdido valor.
valor justo, não devendo ser amortizado ao longo da vida útil e não estando sujeito ao teste de recuperabilidade de custo (“impairment”).
custo, não devendo ser amortizado ao longo da vida útil e não estando sujeito ao teste de recuperabilidade de custo (“impairment”).
A respeito do ativo intangível, é INCORRETO afirmar que
possui software contabilizado na conta, quando ele tiver como função básica o controle de um equipamento.
é controlado se for provável a obtenção de benefícios econômicos futuros gerados pelo ativo e restringido o acesso de terceiros a esses benefícios.
se trata de um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros.
é contabilizado no momento em que a entidade demonstrar que esse ativo atenda a definição de ativo intangível e satisfaça os critérios de reconhecimento.
é identificável quando for possível à entidade vender, transferir, licenciar, alugar ou trocar o ativo independente da intenção de uso e resultar de direitos contratuais ou outros direitos legais.
A Cia. do Norte importou um novo equipamento fabril que quando em funcionamento aumentará sua produção em 40%, permitindo a ampliação do seu mercado de atuação. Na ocasião, a empresa incorreu nos seguintes gastos e desembolsos:
Relação de Gastos | Valores (R$) |
Valor pago ao fornecedor do equipamento ............................................................................................................................. | 1.300.000,00 |
Impostos não recuperáveis e de importação .......................................................................................................................... | 200.000,00 |
Fretes, seguros incidentes sobre transportes do item ............................................................................................................. | 40.000,00 |
Custo de adequação e preparação para instalação ................................................................................................................ | 660.000,00 |
Honorários de pessoal especializado utilizado na montagem e instalação do novo equipamento........................................... | 350.000,00 |
Custo de instalação e montagem ........................................................................................................................................... | 300.000,00 |
Gastos de instalações finais com testes de funcionamento .................................................................................................... | 150.000,00 |
Com base nos dados fornecidos, a empresa deve
registrar em seu Ativo Não Circulante − Imobilizado, o valor de R$ 3.000.000,00.
lançar como Despesas Gerais de Fabricação o valor de R$ 1.500.000,00.
contabilizar como custo do Imobilizado, apenas R$ 1.300.000,00.
debitar em Despesas de Pessoal o montante de R$ 350.000,00.
considerar como Conta de Resultado o valor de R$ 200.000,00.
Nos Balanços Patrimoniais da Cia Luft, de 2012 e 2013, obteve-se as seguintes informações:
Elementos | 31.12.2012 | 31.12.2013 | |
Capital Circulante Líquido Positivo | 10.250,00 | 17.612,00 | |
Passivo Circulante | 5.425,00 | 5.380,00 | |
É correto afirmar que o aumento do ativo circulante da empresa (em $), de 31.12.2012 para 31.12.2013, foi de:
$ 7.042,00
$ 7.317,00
$ 7.362,00
$ 7.407,00
$ 12.232,00
Em 31/12/2012, a Cia. Amarela apresentava o seguinte balanço patrimonial:
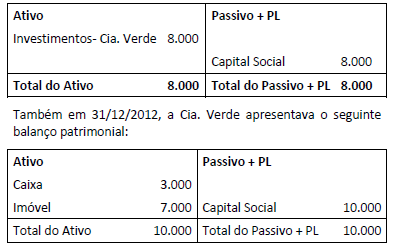
Ao longo de 2013, a Cia. Verde auferiu receitas de vendas no valor de R$ 18.000,00 e incorreu em despesas gerais no valor de R$ 14.000,00, ambas com terceiros.
Com base nas informações acima, o saldo da conta Participação de não Controladores no Balanço Patrimonial Consolidado de 31/12/2013 da Cia. Amarela é de
Na conciliação mensal das contas da entidade, o contador irá verificar a Conta Clientes. Assim, o saldo contábil da Conta Clientes deverá corresponder ao total dos(das)
duplicatas a pagar.
duplicatas recebidas.
duplicatas a receber.
pedidos de mercadoria.
cheques pré‐datados a receber.
Quando o ativo intangível NÃO possui vida útil definida, deve-se:
estimar sua amortização com base em ativos semelhantes;
avaliar a sua recuperabilidade;
calcular a amortização em base linear;
apurar seu valor presente antes de iniciar a amortização;
iniciar sua amortização utilizando taxas de ativos equivalentes.
Em relação à classificação contábil e à mensuração dos ativos, assinale a afirmativa correta.
Uma marca criada em uma empresa e destinada ao uso deve ser contabilizada em seu ativo intangível pelo valor justo.
As galinhas de um frigorífico destinadas à venda devem ser contabilizadas em seu ativo imobilizado (biológico) pelo valor de compra.
Um imóvel destinado à venda deve ser contabilizado no ativo imobilizado pelo valor contábil.
Um terreno mantido para valorização deve ser contabilizado como propriedade para investimento pelo valor justo ou custo.
Uma conta a receber de um cliente em 180 dias deve ser classificada como ativo não circulante pelo valor presente.
Uma entidade comprou, em 01/07/2011, numerosas máquinas para utilizar em seu negócio, no valor de R$ 40.000,00. O frete da entrega foi de R$ 400,00, pagos pelo fornecedor. Adicionalmente, a entidade incorreu em R$ 800,00 para instalar as máquinas, R$ 500,00 para desmontar as máquinas que já estavam na fábrica e R$ 200,00 para um caminhão levar as máquinas antigas até um depósito.
Além disso, uma vez que as máquinas eram novas no mercado, a entidade contratou um especialista para orientar e treinar os funcionários sobre tal uso durante o primeiro mês de funcionamento. Os honorários foram de R$ 2.000,00.
Na data da compra, a entidade pretendia utilizar as máquinas por cinco anos e, depois desses anos, doá-las. É estimado que o valor da remoção das máquinas seja de R$ 1.400,00.
O valor contábil das máquinas em 31/12/2013 era de
R$ 16.880,00.
R$ 21.100,00.
R$ 21.450,00.
R$ 22.100,00.
R$ 22.450,00.
O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional. Ao longo do tempo, diferentes bases de mensuração podem ser utilizadas, entre elas o Custo Corrente.
Em relação ao Custo Corrente, assinale a afirmativa correta.
Reconhece os ativos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis.
Reconhece os ativos pelos valores em caixa ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada.
Reconhece os ativos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa que se espera ser gerado pelo item no curso normal das operações da entidade.
Reconhece o ativo pelo valor pelo qual ele pode ser trocado entre partes conhecedoras, dispostas a isso, em uma transação sem favorecimentos.
Reconhece os ativos pelos valores pagos, a serem pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos que são entregues para adquiri-los na data da aquisição.
Assinale a alternativa que contempla a conta que pode ser classificada no Ativo Intangível de uma instituição financeira:
Ações de Coligadas.
Obras de Arte.
Amortização de empréstimos a longo prazo.
Carteira de clientes.
Direitos de exploração de jazidas.
De acordo com o CPC 46 – Mensuração a Valor Justo não é correto afirmar que:
É necessário determinar qual ativo ou passivo será objeto da mensuração.
Definir como mercado principal aquele em que o ativo ou passivo possui o maior volume de transação.
Considerar como mercado mais vantajoso aquele em que as transações envolvendo o ativo ou passivo ocorrem de forma inesperada, indicando uma liquidação imediata.
Utilizar técnicas de avaliação adequadas ao tipo de dado (input) disponível, que reflitam aproximadamente os mesmos critérios utilizados pelos participantes do mercado, para precificar o ativo ou passivo.
Determinar premissas apropriadas para mensuração, considerando o maior e o melhor uso do ativo não financeiro.
Passivo + Patrimônio Líquido: R$ 235.375,00.
Patrimônio Líquido: R$ 175.000,00.
Total do Ativo: R$ 274.750,00.
Total do Ativo: R$ 258.250,00.
Receita líquida de vendas: R$ 50.000,00.
O total do Ativo Não Circulante é:
R$ 55.800,00.
R$ 56.800,00.
R$ 60.800,00.
R$ 72.800,00.
R$ 84.800,00.
Um Ativo pode contribuir para a geração de benefícios econômicos futuros de forma
operacional, quando puder liquidar um passivo e contribuir para o aumento de capital.
financeira, quando puder ser conversível em outro bem e contribuir para as saídas de caixa.
produtiva, quando puder ser conversível em caixa ou equivalentes de caixa e reduzir as saídas de caixa.
não operacional, quando puder aumentar o ativo e contribuir para o aumento do passivo.
patrimonial, quando puder ser conversível em passivo e puder aumentar os passivo.



